Points clés:
- Une allocation stratégique trop significative pour être ignorée : le marché mondial du crédit titrisé, d’un montant de près de 5 000 milliards USD, est désormais plus important que celui des obligations américaines à haut rendement. Ses solides rendements historiques ajustés du risque et ses mécanismes de protection structurelle en font une composante pertinente dans le cadre d’une allocation stratégique de long terme.
- Une grande diversité de rôles au sein des portefeuilles : le crédit titrisé se démarque par la diversité de fonctions qu’il peut remplir dans un portefeuille. Les tranches les plus senior peuvent améliorer le rendement d’une allocation de trésorerie ; d’autres peuvent compléter une exposition aux obligations d’entreprises Investment Grade ; et les tranches mezzanine les plus subordonnées peuvent procurer des revenus supérieurs à ceux du haut rendement. Le tout au sein d’un même marché réglementé.
- Des sources de performance distinctes : contrairement aux obligations d’entreprises, les performances du crédit titrisé reposent sur une combinaison de facteurs distincts : un ensemble diversifié d’actifs sous-jacents, généralement moins corrélé au crédit d’entreprise, des mécanismes structurels organisant les flux de trésorerie selon une hiérarchie de remboursements, qui donne la priorité aux tranches les plus senior, des coupons majoritairement à taux variable, qui limitent la sensibilité aux taux d’intérêt ainsi que des dynamiques d’offre et de demande favorables. Ces caractéristiques combinées permettent au crédit titrisé de répondre à un éventail plus large d’objectifs au sein des portefeuilles.
Le crédit titrisé occupe désormais une place croissante du marché obligataire mondial, avec un encours de près de 5 000 milliards USD à l’échelle mondiale (hors MBS d’agences américaines). Ce marché est plus important que celui du haut rendement américain, et pourtant cette classe d’actifs demeure structurellement sous-représentée dans la plupart des portefeuilles institutionnels.
Historiquement, le crédit titrisé se distingue des autres segments obligataires par la diversité des profils de risque et de rendement qu’il propose. Cette spécificité tient notamment à la diversification des actifs sous-jacents, aux mécanismes de protection structurelle et à la prédominance des taux variables.
Plus important encore, la diversité des profils de risque et de rendement au sein de cette classe d’actifs lui permet de répondre à plusieurs objectifs dans un portefeuille obligataire. Il peut notamment :
Dans le prolongement de notre précédente publication, Crédit titrisé : introduction à la classe d’actifs, cette note examine les solutions que le crédit titrisé peut aujourd’hui offrir aux investisseurs.
Quels rôles le crédit titrisé peut-il jouer au sein d’un portefeuille ?
La structuration du crédit titrisé et son mécanisme de distribution des flux de trésorerie selon la séniorité des tranches offre une large gamme de profils de risque et de rendement.
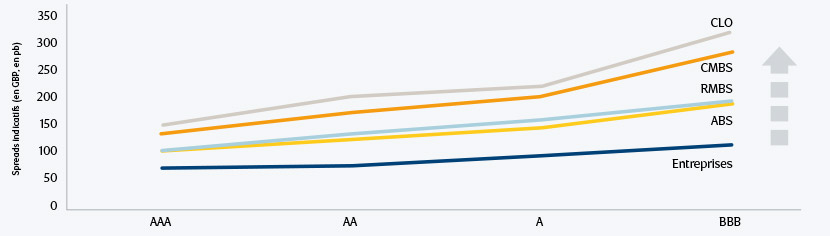
Pour les investisseurs en quête de revenus, le crédit titrisé offre un potentiel de rendement supérieur à celui des obligations traditionnelles de notation comparable. La figure 1 ci-dessous illustre la prime de spread offerte par les différents segments du crédit titrisé par rapport au crédit d’entreprise mondial.
Figure 1 : Spreads de crédit des sous-classes d’actifs titrisés par rapport au crédit d’entreprise
Á titre d’illustration uniquement. Il n’y a aucune garantie que les tendances décrites ou illustrées dans le présent document se poursuivront.
Sources : RBC Global Asset Management, Bloomberg, récentes émissions d’ABS/RMBS, au 24 juillet 2026.
L’intégration du crédit titrisé peut également permettre aux investisseurs d’optimiser l’efficience de leur portefeuille grâce à une diversification accrue. Elle leur donne en effet accès à des sources de risque de crédit plus variées que celles offertes par les seules entreprises, par exemple, à travers une exposition au marché immobilier résidentiel, au crédit à la consommation ou à d’autres flux adossés à des actifs, ainsi qu’aux cycles de crédit qui leur sont propres. Le crédit titrisé permet également d’exprimer un éventail plus large de convictions d’investissement, notamment en matière de duration et de valeur relative.
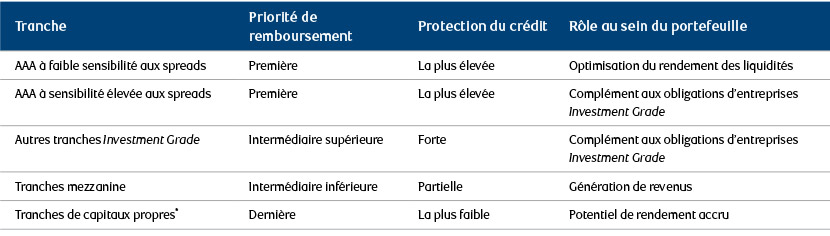
Les tranches les plus senior de la structure du capital, généralement notées AAA, peuvent, lorsqu’elles présentent une très faible duration de spread, constituer une solution d’amélioration du rendement des liquidités. Bien que leur rendement potentiel soit inférieur à celui des autres tranches, il reste néanmoins supérieur à celui d’obligations d’entreprise de notation comparable. Historiquement, ces tranches se sont en outre caractérisées par une volatilité extrêmement faible et un risque de crédit limité. Ces stratégies s’adressent généralement aux assureurs, aux entreprises et aux banques recherchant des revenus issus de placements liquides de grande qualité et de sources de rendement diversifiées. Les autres tranches Investment Grade offrent une prime de spread par rapport aux obligations d’entreprises de notation comparable, comme l’illustre la figure 1. Grâce aux avantages de diversification qu’offre le crédit titrisé - notamment une exposition à un éventail plus large de facteurs de risque par le biais des actifs sous-jacents - elles constituent un complément pertinent aux expositions en obligations d’entreprises. Elles sont ainsi particulièrement prisées par les fonds de pension, les assureurs et les family offices déjà exposés au crédit d’entreprise et souhaitant diversifier davantage leurs portefeuilles, tout en bénéficiant d’une duration de spread plus courte et de coupons majoritairement à taux variable.
À l’inverse, les tranches mezzanine non-Investment Grade (BB et notations inférieures), qui bénéficient d’une protection structurelle moindre, peuvent constituer une source de rendement plus élevée et diversifiée.
La tranche de capitaux propres, généralement négociable uniquement dans les CLO, offre un potentiel de rendement encore supérieur, mais au prix d’un risque accru, puisqu’elle est la première à absorber les pertes lorsque les flux de trésorerie sont insuffisants. Les tranches mezzanine les plus subordonnées et les tranches de capitaux propres s’adressent généralement à des fonds de crédit spécialisés, des family offices et des clients de banques privées à la recherche d’un rendement accru, capables d’assumer un risque de crédit plus élevé en contrepartie d’un portage supérieur. Ces différents points sont résumés à la figure 2.
Figure 2 : Les différents rôles du crédit titrisé au sein des portefeuilles
* Généralement négociable uniquement via les CLO.
Source : RBC BlueBay Asset Management, août 2026
Exemple d’allocation en portefeuille
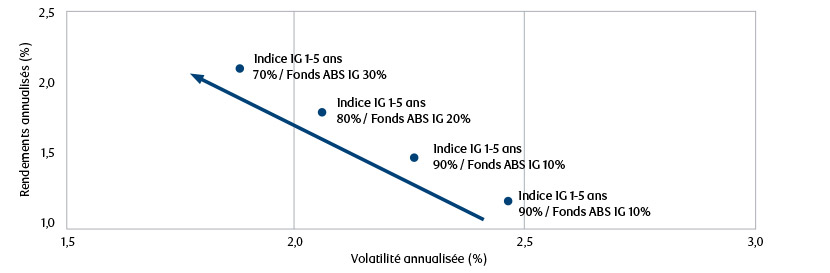
Afin d’illustrer l’un des usages possibles en matière d’allocation, la figure 3 met en évidence l’intérêt d’intégrer du crédit titrisé Investment Grade au sein d’une poche obligataire Investment Grade plus large, aux côtés du crédit d’entreprise de même catégorie. Contrairement à d’autres classes d’actifs, il n’existe pas de benchmark couramment utilisé pour évaluer la performance de long terme. Nous utilisons donc le BlueBay IG ABS Fund comme indicateur représentatif de la classe d’actifs dans son ensemble.
Par rapport à un portefeuille composé à 100 % d’obligations d’entreprises Investment Grade à duration courte, des allocations progressivement plus élevées au crédit titrisé Investment Grade de duration comparable ont, au cours des cinq dernières années, permis d’accroître les rendements tout en réduisant la volatilité. Ainsi, une allocation de 30 % au fonds ABS a amélioré le rendement annualisé de 0,91 %, tout en réduisant la volatilité annualisée de 0,59 %.
Figure 3 : L’ajout du fonds RBC BlueBay IG ABS à une allocation obligataire peut accroître les rendements tout en réduisant la volatilité globale du portefeuille
Les performances passées ne préjugent pas des performances futures.
Amélioration des performances ajustées du risque (EUR, sur la base des données historiques des 5 dernières années)
Sources : RBC Global Asset Management, Bloomberg, au 30 juin 2026. Données hebdomadaires sur les cinq dernières années. La valeur de votre investissement peut augmenter ou diminuer sous l’effet des fluctuations des taux de change lorsque votre investissement est libellé dans une devise différente de celle utilisée pour le calcul des performances passées. Les frais et autres charges auront une incidence négative sur le rendement de l’investissement. Veuillez-vous reporter à l’annexe pour consulter les performances annuelles du fonds RBC BlueBay IG ABS Fund sur les dix dernières années.
Des moteurs de performance différents pour le crédit titrisé
Le crédit titrisé est influencé par des facteurs différents de ceux des obligations d’entreprises traditionnelles. Parmi eux figurent les cycles de crédit à la consommation et de l’économie réelle, les mécanismes structurels de distribution des flux de trésorerie en cascade et les coupons généralement à taux variable, qui réduisent la sensibilité aux taux d’intérêt et la corrélation avec les expositions obligataires plus traditionnelles. Par ailleurs, les spreads ne sont pas déterminés par les besoins de financement propres à chaque émetteur, mais par les facteurs techniques d’offre résultant de l’équilibre entre les émissions sur le marché primaire et les remboursements liés à l’amortissement. Ce sont précisément ces moteurs qui permettent au crédit titrisé de remplir un éventail plus large de fonctions au sein d’un portefeuille.
Les sources de performance distinctes du crédit titrisé
- Les actifs sous-jacents (ou la garantie) : la performance du crédit titrisé dépend avant tout de celle des actifs sous-jacents qui génèrent les flux de trésorerie. Ces actifs varient selon les segments, mais présentent généralement une corrélation plus faible entre eux et avec les obligations d’entreprises du fait de leur exposition plus importante aux cycles de crédit à la consommation et de l’économie réelle.
- La structure : comme expliqué dans notre guide introductif, les mécanismes de distribution des flux en cascade et de subordination répartissent le risque des actifs sous-jacents entre différentes tranches permettant au crédit titrisé de répondre à plusieurs objectifs au sein d’un portefeuille.
- Des coupons essentiellement à taux variable : la plupart des obligations titrisées versent un coupon à taux variable, ce qui limite leur sensibilité aux taux d’intérêt et leur corrélation avec les obligations traditionnelles. Le remboursement progressif du capital entraîne une diminution naturelle de la sensibilité aux spreads, réduisant ainsi, au fil du temps, la sensibilité de leur valorisation aux mouvements de marché. Il s’agit d’une autre caractéristique qui les distingue des obligations d’entreprises.
- Les facteurs techniques liés à l’offre : comme pour les obligations d’entreprises, les spreads du crédit titrisé réagissent à l’offre. Celle-ci dépend toutefois surtout du volume de nouveaux prêts plutôt que des besoins de financement propres à chaque émetteur. Une offre abondante peut ainsi peser sur la valorisation des tranches existantes sur le marché secondaire même si la qualité des actifs sous-jacents reste solide.
Pourquoi une expertise pointue en gestion active est-elle si importante ? Ces sources de performance, combinées aux spécificités des différentes sous-classes d’actifs, aux inefficiences de marché et à l’absence d’un indice de référence représentatif, rendent le crédit titrisé moins adapté à une gestion passive. Nous estimons qu’une expertise pointue en gestion active est essentielle à chaque étape du processus d’investissement, de l’identification des opportunités jusqu’à la sélection des différents segments de la classe d’actifs.
Quelles ont été les performances historiques du crédit titrisé et comment a-t-il résisté aux périodes de tensions sur les marchés ?
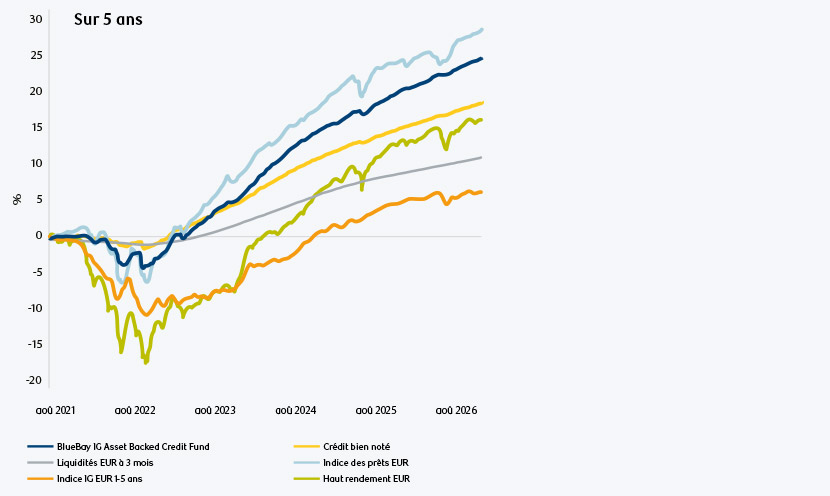
Sur le long terme, le crédit titrisé a généré des performances attractives. Nous utilisons le fonds RBC BlueBay IG ABS Fund comme indicateur représentatif de la performance de l’ensemble de la classe d’actifs. Sur les cinq années arrêtées au 31 août 2026, le fonds a généré une performance annualisée supérieure de 2,28 % au taux sans risque1, pour une volatilité de 2,09 %.
Figure 4 : Performances sur cinq ans à fin août 2026
Les performances passées ne préjugent pas des performances futures
Sources : Bloomberg, RBC BlueBay Asset Management, au 31 août 2026. La valeur de votre investissement peut augmenter ou diminuer sous l’effet des fluctuations des taux de change lorsque votre investissement est libellé dans une devise différente de celle utilisée pour le calcul des performances passées. Les performances présentées sont exprimées avant déduction des frais et ne tiennent pas compte de l’incidence des frais, charges ou autres prélèvements. Les performances effectivement réalisées peuvent être inférieures après prise en compte des frais. Veuillez-vous reporter à l’annexe pour consulter les performances annuelles du fonds RBC BlueBay IG ABS Fund sur les dix dernières années.
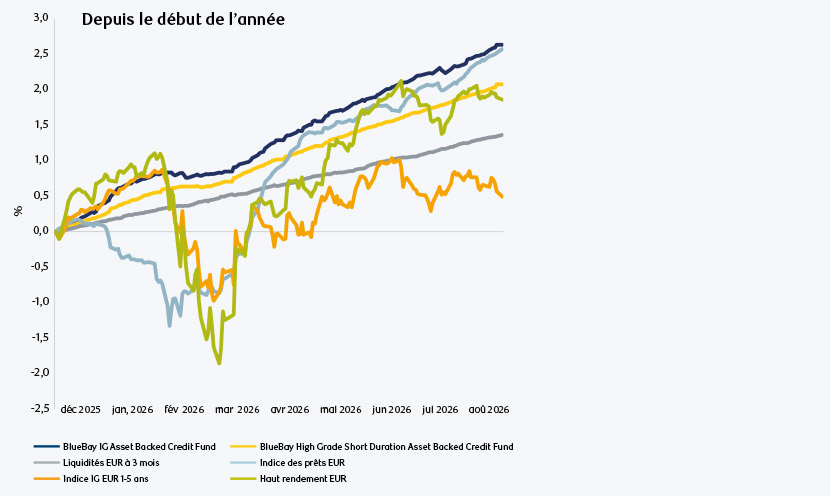
Si, historiquement, les performances ajustées du risque à long terme se sont révélées favorables, ce sont souvent les périodes de tensions sur les marchés, lorsque les corrélations augmentent, qui sont les plus déterminantes. À cet égard, le crédit titrisé s’est montré plus résilient face aux récents chocs macroéconomiques et aux phases de repli des marchés que les obligations d’entreprises Investment Grade ou l’indice des prêts au sens large. C’est ce qu’illustre la figure 5, qui met en évidence la résilience de la classe d’actifs lors du choc sur les prix de l’énergie et de l’inflation en 2022, puis, plus récemment, lors du conflit entre les États-Unis et l’Iran.
Figure 5: Performance durant la phase initiale du conflit entre les États-Unis et l’Iran en 2026
Les performances passées ne préjugent pas des performances futures
Sources : Bloomberg, RBC BlueBay Asset Management, au 31 août 2026. La valeur de votre investissement peut augmenter ou diminuer sous l’effet des fluctuations des taux de change lorsque votre investissement est libellé dans une devise différente de celle utilisée pour le calcul des performances passées. Les performances présentées sont exprimées avant déduction des frais et ne tiennent pas compte de l’incidence des frais, charges ou autres prélèvements. Les performances effectivement réalisées peuvent être inférieures après prise en compte des frais. Veuillez-vous reporter à l’annexe pour consulter les performances annuelles du fonds RBC BlueBay IG ABS Fund sur les dix dernières années.
Crédit titrisé : une place à tous les niveaux de l’allocation obligataire
La diversité des profils de risque et de rendement qu’offre le crédit titrisé lui permet de répondre à différents objectifs au sein d’une allocation obligataire : optimiser le rendement des liquidités grâce aux tranches les plus seniors, lorsqu’elles sont associées à une faible duration de spread ; diversifier les expositions traditionnelles Investment Grade grâce aux tranches intermédiaires de la structure de capital ; et générer, dans les tranches mezzanine inférieures, des revenus supérieurs à ceux des obligations d’entreprises à haut rendement. Peu de classes d’actifs obligataires, voire aucune, offrent une telle diversité d’utilisation au sein d’un portefeuille.
Cette polyvalence est de plus en plus reconnue. Les évolutions réglementaires, notamment les réformes de Solvabilité II qui entreront en vigueur en 2027 ainsi que le dispositif britannique de Matching adjustment encadré par la Prudential Regulation Authority (PRA), devraient favoriser une augmentation des allocations du secteur de l’assurance aux actifs reposant sur des structures adossées à des flux de trésorerie prévisibles. Le crédit titrisé se trouve au coeur de cette évolution.
Pour les investisseurs qui n’ont pas encore investi dans cette classe d’actifs, ou dont l’allocation demeure sous-dimensionnée au regard de sa taille et de sa diversité, nous estimons que la question n’est plus de savoir si le crédit titrisé mérite une place en portefeuille, mais quelle part lui consacrer et à quel niveau de la structure de capital se positionner.
Annexe
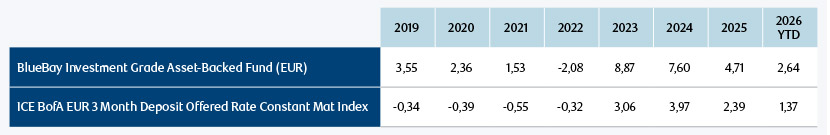
Source : RBC BlueBay Asset Management, au 31 août 2026. La valeur de votre investissement peut augmenter ou diminuer sous l’effet des fluctuations des taux de change lorsque votre investissement est libellé dans une devise différente de celle utilisée pour le calcul des performances passées. Les performances présentées sont exprimées avant déduction des frais et ne tiennent pas compte de l’incidence des frais, charges ou autres prélèvements. Les performances effectivement réalisées peuvent être inférieures après prise en compte des frais.
1 ICE BofA Euro Currency 3-Month Deposit Offered Rate Constant Maturity Index