Principaux enseignements:
- La conjonction d’incertitudes macroéconomiques et géopolitiques et de conditions de crédit strictes pour les entreprises : les incertitudes macroéconomiques et géopolitiques accrues alimentent la volatilité des prévisions en matière de taux, ce qui entretient le risque d’une nouvelle volatilité du crédit. Par ailleurs, les valorisations du crédit d’entreprise n’offrent qu’une compensation limitée pour ces risques, contrairement au crédit titrisé.
- Six raisons pour lesquelles le crédit titrisé peut aujourd’hui être intéressant pour les investisseurs : en termes de valorisation, il offren une prime de spread significative par rapport aux obligations d’entreprises de notation équivalente. En ce qui concerne la sensibilité aux taux, son profil à taux variable peut contribuer à la gestion du risque de taux d’intérêt. En matière de risque, la protection structurelle dont il bénéficie et la diversification au-delà de la dette d’entreprise concentrée qu’il permet assurent une certaine résilience, tandis que la capacité à se positionner sur des durées de spread plus courtes peut s’avérer avantageuse en période de volatilité. Sur le plan des fondamentaux, cette classe d’actifs conserve des notations investment grade de grande qualité.
- Les émissions record offrent de nouvelles opportunités aux investisseurs actifs : cette année a été marquée par des émissions record de titres de crédit titrisé en Europe, portées par une forte demande. Cette évolution s’est accompagnée d’un élargissement de la base d’émetteurs, ouvrant ainsi la voie à de nouvelles opportunités pour les gestionnaires actifs.
Nous estimons que les conditions macroéconomiques et de marché actuelles rendent particulièrement intéressante une allocation au crédit titrisé. On observe des divergences en matière de croissance et une évolution incertaine de l’inflation à l’échelle mondiale, dans un contexte marqué par l’essor de l’intelligence artificielle et les répercussions des conflits en Ukraine et au Moyen-Orient.
Tous ces facteurs compliquent les perspectives concernant les taux et les actifs à risque. Dans le même temps, les spreads des obligations d’entreprises se situent à leurs plus bas niveaux depuis plusieurs années ou proches de ceux-ci, et offrent une faible rémunération du risque à un moment où l’incertitude est forte. À l’inverse, le crédit titrisé continue d’offrir une prime de spread intéressante par rapport aux obligations d’entreprises, en raison de leurs particularités structurelles et non d’une qualité de crédit inférieure. Mais comme nous le voyons, il ne s’agit pas simplement d’une opportunité en termes de valorisation.
La présente note explique pourquoi nous estimons que la dynamique actuelle du marché fait de ce moment le moment idéal pour investir dans cette classe d’actifs. Nous présentons la structure et les mécanismes de cette classe d’actifs dans notre guide intitulé « Le crédit titrisé : introduction à la classe d’actifs », ainsi que les arguments stratégiques en faveur d’une allocation à long terme dans notre document complémentaire, Crédit titrisé : un éventail varié de rôles au sein des portefeuilles.
Pourquoi le crédit titrisé constitue un atout pour les investisseurs dans ce contexte
1) Des spreads intéressants par rapport aux obligations d’entreprises. La prime de risque proposée par le crédit titrisé reste avantageuse par rapport à celle des obligations d’entreprises de notation équivalente (comme l’illustre la figure 1). Par exemple, un CLO noté « AA » offre un avantage de spread de 109 points de base par rapport à une obligation d’entreprise présentant une notation et une duration de spread équivalentes. Cette prime reflète la structure du marché et les facteurs techniques, à savoir l’inefficacité et la dynamique de l’offre sur le marché du crédit titrisé, plutôt qu’une qualité de crédit moindre. À l’heure où les spreads des obligations d’entreprises n’offrent qu’une compensation limitée face aux risques actuels, ce carry supplémentaire constitue une protection significative contre l’élargissement des spreads.
Figure 1: Spreads across credit assets
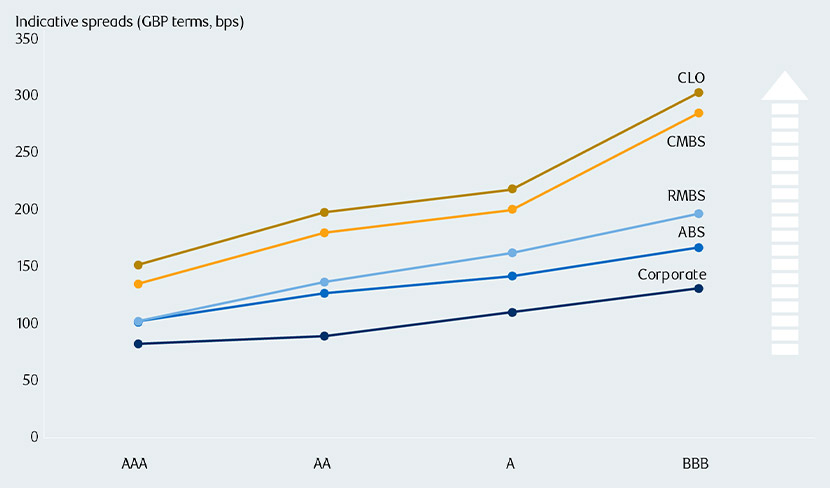
Source: RBS BlueBay Asset Management, Bloomberg, recent issues in ABS/RMBS. As at 30 September 2026.
2) Le crédit titrisé est principalement à taux variable. Cela limite la sensibilité aux variations des taux d’intérêt et génère un revenu plus élevé lorsque les obligations traditionnelles à taux fixe sont sous pression. Cela revêt une importance particulière dans un contexte de hausse des taux à court terme. En effet, le crédit titrisé peut constituer un outil de diversification stratégique pour les portefeuilles présentant un biais pour les longues durations.
3) Dans un contexte d’incertitude macroéconomique croissante, la capacité à se positionner sur des spreads à duration plus courte revêt une grande importance. Le crédit titrisé offre plusieurs moyens d’y parvenir, permettant aux investisseurs de profiter d’un carry attractif tout en étant moins sensibles aux fluctuations des spreads, et d’adopter une approche plus prudente sans pour autant renoncer aux revenus.
4) Protection structurelle. La subordination structurelle inhérente à cette classe d’actifs (les tranches subordonnées absorbent les pertes avant les détenteurs d’obligations de rang supérieur, structure renforcée par la possibilité de réorienter les flux de trésorerie vers les tranches de rang supérieur) offre un niveau de résilience spécifique face à la volatilité du crédit. Nous abordons ces protections structurelles en détail dans notre guide d’introduction, mais elles s’avèrent particulièrement utiles dans le contexte actuel, compte tenu du risque accru de volatilité du crédit.
5) Une source de diversification face aux incertitudes macroéconomiques. La nature plus diversifiée des titres de crédit titrisés par rapport au crédit d’entreprise s’avère particulièrement utile dans un contexte de forte volatilité. Plutôt que de se limiter à une exposition concentrée au seul cycle de crédit des entreprises, la titrisation offre un éventail plus large d’expositions à divers facteurs de risque : les cycles de crédit à la consommation dans les ABS, la performance des prêts hypothécaires résidentiels dans les RMBS et les paniers de garanties des prêts à effet de levier dans les CLO. De ce fait, un portefeuille diversifié de titres de crédit titrisé (comprenant des ABS, des MBS, des CMBS et des CLO) présente une exposition nettement moindre au secteur technologique qu’avec le crédit d’entreprise ou le crédit privé.
6) Des fondamentaux solides. Les notations de crédit moyennes des portefeuilles de crédit titrisé sont de haute qualité et relèvent de la catégorie investment grade. Malgré toutes les turbulences macroéconomiques et géopolitiques de cette année, les fondamentaux sous-jacents du crédit titrisé sont restés solides. Par exemple, par rapport au crédit d’entreprise, le ratio entre les déclassements et les reclassements est resté très faible, comme le montre la figure 2.
Figure 2: EU ratings downgrade-to-upgrade ratios
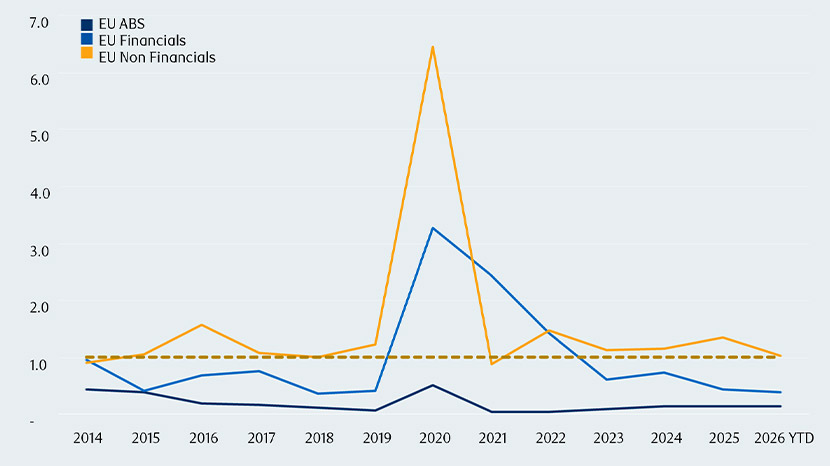
Source: Morgan Stanley Chartbook. Calendar year data - 2026 figure is YTD as at 31 August. Reading below 1 - more upgrades than downgrades.
La performance des garanties dans les principaux secteurs des ABS, des RMBS et des CLO est restée globalement stable, grâce à des garanties sous-jacentes de grande qualité et aux protections structurelles intégrées à cette classe d’actifs. Comme nous le montrons dans notre article complémentaire, « Crédit titrisé : un éventail varié de rôles au sein des portefeuilles », cette classe d’actifs s’est montrée plus résistante face aux récents chocs macroéconomiques que les obligations d’entreprises investment grade.
Le nombre record d’émissions offre davantage d’opportunités aux investisseurs actifs
Les émissions de crédit titrisé atteignent des niveaux record en Europe, tous les sous-secteurs affichant une croissance. En valeur brute, les émissions devraient atteindre 175 milliards EUR cette année (figure 3). Cette tendance s’explique par le fait que les banques et autres organismes de crédit titrisent une part plus importante de leurs propres prêts, grâce à la croissance de leurs portefeuilles de crédits immobiliers et de crédits à la consommation. La base d’émetteurs s’élargit, et nous ne constatons aucun signe de détérioration des critères de souscription.
Figure 3: European securitization issuance is booming
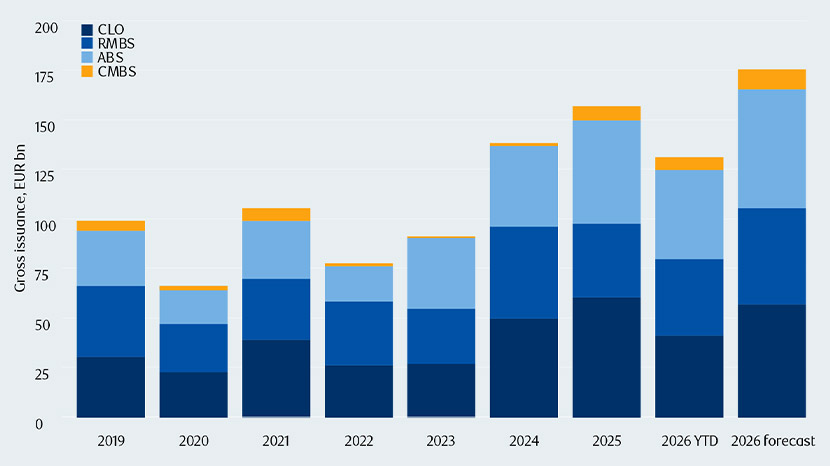
Source: Concept ABS, Bloomberg, Morgan Stanley, as at 7 September 2026. 2026 full year estimate from Morgan Stanley, based on current data and reasonable assumptions, and is not a reliable indicator of future results.
Cette situation présente un avantage pour les gestionnaires actifs, dans la mesure où elle élargit l’éventail des opportunités à de nouveaux secteurs et émetteurs. Encore plus de discernement est toutefois nécessaire en matière de sélection : si les fondamentaux des titres de crédit titrisé sont globalement solides, on observe toutefois des signes de faiblesse dans certains secteurs.
Les opportunités actuelles dans le domaine du crédit titrisé
N’importe lequel des facteurs décrits ci-dessus justifierait d’envisager le crédit titrisé. Ensemble, ces éléments mettent en avant une classe d’actifs qui, selon nous, est particulièrement bien positionnée face aux risques et aux dynamiques spécifiques du contexte actuel :
- Alors que le crédit d’entreprise se caractérise par des spreads serrés et une forte sensibilité aux résultats d’un émetteur donné, le crédit titrisé présente des spreads plus larges, une corrélation plus faible et des flux de trésorerie adossés à des paniers diversifiés de prêts sous-jacents bénéficiant d’une protection structurelle.
- Alors que les actifs à longue duration sont exposés à la hausse des taux et à une inflation tenace, le crédit titrisé offre la possibilité de se positionner sur des expositions à taux variable et à plus courte durée, qui bénéficient directement de la hausse des coupons tout en limitant la sensibilité aux fluctuations des taux.
- Alors que ces caractéristiques structurelles étaient autrefois mal comprises et passaient pour un repoussoir, elles sont désormais reconnues comme une source de protection contre les baisses et de désendettement naturel, à l’opposé de la tendance à la baisse des notations observée sur le marché du crédit d’entreprise.
Les avantages de la classe d’actifs du crédit titrisé sont toujours convaincants, mais aujourd’hui plus que jamais, la conjoncture du marché met en évidence les raisons pour lesquelles une allocation stratégique dans ce type d’actifs peut être bénéfique pour les portefeuilles des investisseurs.