Ideas principales:
- Confluencia de incertidumbre macroeconómica y geopolítica y valoraciones ajustadas en el crédito corporativo: la elevada incertidumbre macroeconómica y geopolítica está generando volatilidad en las expectativas sobre los tipos de interés y mantiene el riesgo de nuevos episodios de volatilidad en los mercados de crédito. Al mismo tiempo, las valoraciones del crédito corporativo ofrecen una compensación limitada por estos riesgos, a diferencia de lo que ocurre con el crédito titulizado.
- Existen seis razones por las que el crédito titulizado puede resultar especialmente atractivo para los inversores en el entorno actual: desde el punto de vista de la valoración, ofrece una prima de diferencial significativa frente a la deuda corporativa con una calificación similar. En cuanto a la sensibilidad a los tipos, su perfil predominantemente a tipo variable puede ayudar a gestionar el riesgo de tipos de interés. Desde la perspectiva del riesgo, la protección estructural y una mayor diversificación frente a la concentración del crédito corporativo aportan una mayor capacidad de resistencia, mientras que la posibilidad de reducir la duración del diferencial puede resultar especialmente útil en periodos de volatilidad. Por último, en lo que respecta a los fundamentales, la clase de activo mantiene calificaciones elevadas dentro de la categoría de grado de inversión.
- Un volumen de emisión sin precedentes está generando nuevas oportunidades para los inversores activos: este año, la emisión de crédito titulizado en Europa ha alcanzado niveles sin precedentes, en un contexto de fuerte demanda. Además, la base de emisores continúa ampliándose, lo que genera nuevas oportunidades para los gestores activos.
En nuestra opinión, las actuales condiciones macroeconómicas y de mercado refuerzan especialmente el atractivo de la inversión en crédito titulizado. Se observan importantes divergencias en la evolución del crecimiento de la economía mundial y la trayectoria de la inflación sigue siendo muy incierta en todo el mundo, en un contexto marcado por el auge de la inteligencia artificial y las repercusiones de los conflictos en Ucrania y Oriente Próximo.
Estos factores complican las perspectivas para los tipos de interés y los activos de riesgo. Por su parte, los diferenciales de crédito corporativo se acercan a los niveles más bajos de los últimos años, por lo que ofrecen una compensación reducida por el riesgo asumido en un momento en el que la incertidumbre es especialmente acusada. En cambio, el crédito titulizado continúa ofreciendo una atractiva prima de diferencial frente al crédito corporativo, gracias a sus particularidades estructurales, y no a una menor calidad crediticia. No obstante, la oportunidad que ofrece esta clase de activo va más allá de las valoraciones.
En este documento analizamos por qué consideramos que la actual dinámica del mercado crea un entorno especialmente propicio para invertir en esta clase de activo. En nuestra guía introductoria, Crédito titulizado: introducción a la clase de activo, explicamos su estructura y funcionamiento, mientras que en el segundo documento de la serie, Las múltiples funciones del crédito titulizado en una cartera de inversión, exponemos los argumentos estratégicos a favor de una asignación a largo plazo.
Por qué el crédito titulizado resulta atractivo en el entorno actual
1) Diferenciales atractivos frente al crédito corporativo. Tal y como podemos comprobar en el gráfico 1, la prima de diferencial que ofrece el crédito titulizado frente a la deuda corporativa de calificación similar sigue resultando atractiva. Por ejemplo, una obligación garantizada por préstamos (CLO) con calificación AA ofrece un diferencial adicional de 109 puntos básicos frente a un título de deuda corporativa con la misma calificación y una duración del diferencial equivalente. Esta prima responde a la estructura y a los factores técnicos del mercado (en particular, a las ineficiencias y a la dinámica de oferta del mercado de deuda titulizada), y no a una menor calidad crediticia. En un momento en el que los diferenciales del crédito corporativo ofrecen una compensación reducida por los riesgos actuales, este carry adicional ofrece una protección significativa frente a un aumento de los diferenciales.
Figure 1: Spreads across credit assets
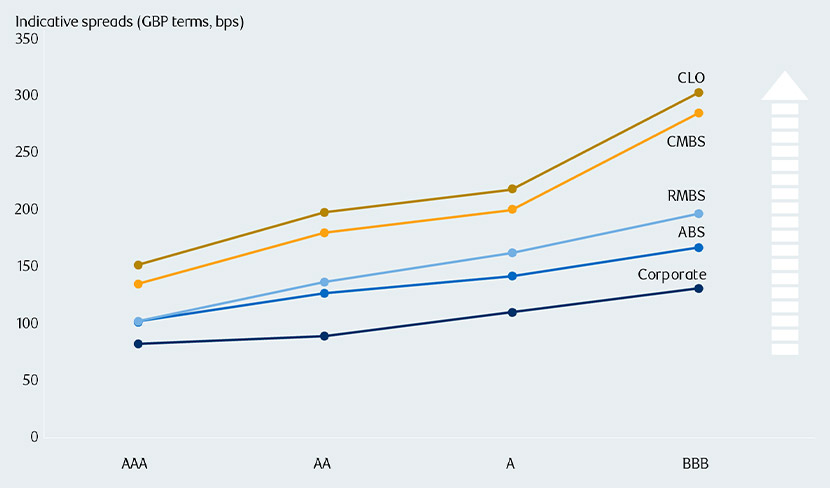
Source: RBS BlueBay Asset Management, Bloomberg, recent issues in ABS/RMBS. As at 30 September 2026.
2) Naturaleza predominantemente a tipo variable del crédito titulizado. Esta característica limita la sensibilidad a los tipos de interés y permite generar un mayor nivel de rentas cuando el entorno resulta desfavorable para la deuda tradicional a tipo fijo, algo que resulta especialmente útil en un contexto de subidas de tipos a corto plazo. De hecho, el crédito titulizado puede actuar como elemento estratégico de diversificación en carteras con una orientación natural hacia activos de larga duración.
3) En un contexto de creciente incertidumbre macroeconómica, la posibilidad de reducir la duración del diferencial adquiere especial relevancia. El crédito titulizado ofrece distintas vías para lograrlo, ya que permite a los inversores obtener un carry atractivo con una menor sensibilidad a los movimientos de los diferenciales y adoptar al mismo tiempo un posicionamiento más prudente sin renunciar a la generación de rentas.
4) Protección estructural. La subordinación estructural propia de esta clase de activo, por la que los tramos de menor prelación absorben las pérdidas antes de que estas afecten a los titulares de deuda sénior, a lo que se suma la posibilidad de redirigir los flujos de caja hacia los tramos sénior, aporta una protección específica frente a episodios de volatilidad en los mercados de crédito. En nuestra guía introductoria analizamos en detalle estos mecanismos de protección estructural, que resultan especialmente valiosos en el entorno actual ante el elevado riesgo de que aumente la volatilidad del crédito.
5) Una fuente de diversificación en un contexto marcado por la incertidumbre macroeconómica. El mayor grado de diversificación que ofrece el crédito titulizado en relación con el crédito corporativo resulta especialmente valioso en un entorno de mayor volatilidad. En lugar de concentrar la exposición exclusivamente en el ciclo del crédito corporativo, el crédito titulizado ofrece exposición a una mayor variedad de factores de riesgo: los ciclos del crédito al consumo en los bonos de titulización (ABS), la evolución de las hipotecas residenciales en los bonos de titulización hipotecaria residencial (RMBS) y las carteras de préstamos apalancados que respaldan las obligaciones garantizadas por préstamos (CLO). De este modo, una cartera diversificada de crédito titulizado, que incluya bonos de titulización, bonos de titulización hipotecaria, bonos de titulización hipotecaria comercial y obligaciones garantizadas por préstamos, presenta una exposición al sector tecnológico significativamente inferior a la del crédito corporativo o el crédito privado.
6) Fundamentales de calidad. La calificación crediticia media de las carteras de crédito titulizado se sitúa en niveles elevados dentro de la categoría de grado de inversión. Pese a toda la inestabilidad macroeconómica y geopolítica a la que hemos asistido este año, los fundamentales que respaldan al crédito titulizado han mantenido su solidez. Por ejemplo, en comparación con el crédito corporativo, el ratio de rebajas frente a mejoras de calificación se ha mantenido en niveles muy bajos, tal y como muestra el gráfico 2.
Figure 2: EU ratings downgrade-to-upgrade ratios
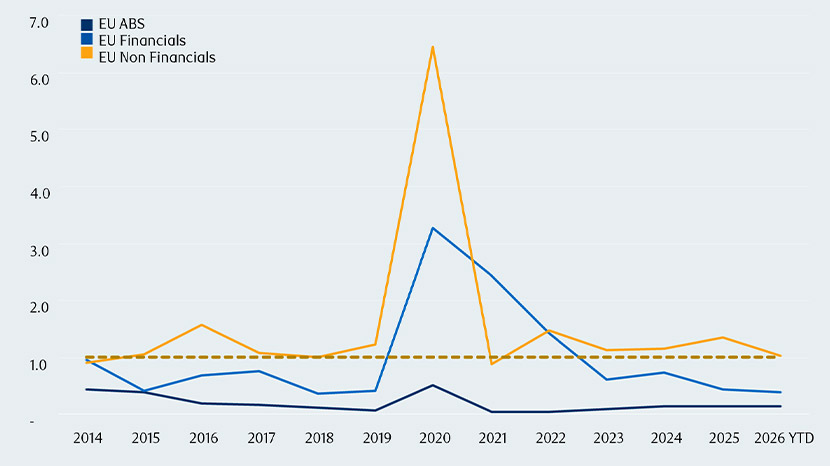
Source: Morgan Stanley Chartbook. Calendar year data - 2026 figure is YTD as at 31 August. Reading below 1 - more upgrades than downgrades.
Los activos subyacentes de los principales segmentos de ABS, RMBS y CLO han mostrado, en general, una evolución estable, respaldados por su elevada calidad y por los mecanismos de protección estructural propios de esta clase de activo. Tal y como mostramos en el segundo documento de la serie, Las múltiples funciones del crédito titulizado en una cartera de inversión, la clase de activo ha mostrado una mayor capacidad de resistencia frente a la reciente inestabilidad macroeconómica que la deuda corporativa de grado de inversión.
Un volumen de emisión sin precedentes aumenta las oportunidades para los inversores activos
El crédito titulizado europeo está registrando un volumen de emisión sin precedentes, con crecimiento en todos los subsectores. Se prevé que el volumen bruto alcance los 175.000 millones de euros este año (gráfico 3). Este crecimiento responde a que los bancos y otras entidades de crédito están titulizando una proporción cada vez mayor de sus préstamos, en un contexto de expansión de las carteras hipotecarias y de crédito al consumo. Al mismo tiempo, se está ampliando la base de emisores y no vemos ningún indicio que apunte a un deterioro de los criterios de concesión de crédito.
Figure 3: European securitization issuance is booming
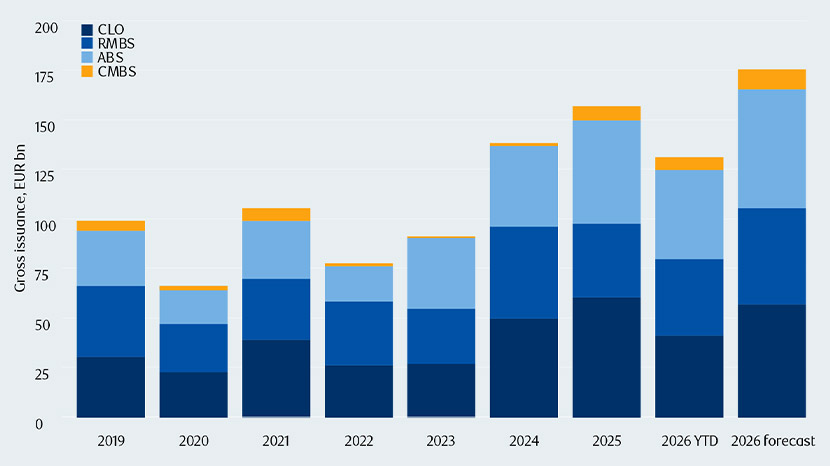
Source: Concept ABS, Bloomberg, Morgan Stanley, as at 7 September 2026. 2026 full year estimate from Morgan Stanley, based on current data and reasonable assumptions, and is not a reliable indicator of future results.
Este contexto favorece a los gestores activos, ya que amplía el universo de inversión hacia nuevos sectores y emisores. No obstante, también exige una selección aún más rigurosa: aunque los fundamentales del crédito titulizado mantienen su solidez en términos generales, empiezan a observarse algunos focos de debilidad.
La oportunidad que ofrece actualmente el crédito titulizado
Cualquiera de los factores que hemos mencionado sería motivo suficiente para plantearse una inversión en crédito titulizado. Considerados en conjunto, estos factores muestran que el crédito titulizado está especialmente bien posicionado para afrontar los riesgos y las dinámicas específicas del entorno actual:
- en un contexto en el que el crédito corporativo ofrece diferenciales reducidos y presenta una mayor sensibilidad a los resultados de emisores concretos, el crédito titulizado ofrece diferenciales más amplios, una menor correlación y flujos de caja respaldados por carteras diversificadas de préstamos subyacentes que cuentan con mecanismos de protección estructural.
- en un momento en el que los activos de larga duración se ven afectados por las subidas de tipos y una inflación de carácter persistente, el crédito titulizado permite posicionarse en activos a tipo variable y con una duración más corta, que se benefician directamente del aumento de los cupones al tiempo que limitan la sensibilidad a la evolución de los tipos de interés.
- aunque en el pasado estas características estructurales se entendían peor y solían evitarse, hoy se reconocen como una fuente de protección frente a las caídas y de desapalancamiento natural, frente a la tendencia a las rebajas de calificación que se observa en el crédito corporativo.
Las ventajas que ofrece el crédito titulizado resultan atractivas en cualquier entorno, pero las actuales condiciones de mercado ponen de manifiesto, más que nunca, el valor que puede aportar a las carteras una asignación estratégica a esta clase de activo.