Ideas principales:
- Una asignación estratégica que no podemos pasar por alto: con un volumen cercano a los 5 billones de dólares, el mercado global de crédito titulizado supera ya en tamaño al mercado de deuda estadounidense de alto rendimiento. Consideramos que su consolidada trayectoria de atractiva rentabilidad ajustada al riesgo, que se ve también favorecida por la existencia de mecanismos estructurales de protección frente a los riesgos de caída de los mercados, justifica una asignación a largo plazo en las carteras de inversión.
- Múltiples funciones dentro de una cartera: lo que diferencia al crédito titulizado es la gran variedad de funciones que puede desempeñar en una cartera de inversión. Puede ofrecer una mejora de la rentabilidad de la liquidez a través de los tramos sénior, complementar la exposición a deuda corporativa de grado de inversión o generar un nivel de rentas superior al de la deuda de alto rendimiento con los tramos mezzanine de menor prelación, todo ello dentro de un único mercado regulado.
- Factores diferenciados de rentabilidad: a diferencia de la deuda corporativa, la rentabilidad del crédito titulizado viene determinada por una combinación singular de factores: una base diversificada de garantías con menor correlación
con el crédito corporativo, una estructura de distribución de los flujos de caja según un orden de prelación que da prioridad a los reembolsos, predominio de los cupones a tipo variable, lo que reduce la sensibilidad a los tipos de interés, y un contexto técnico favorable de oferta y demanda. En conjunto, estos factores amplían las posibles funciones que puede desempeñar el crédito titulizado en una cartera de inversión.
El crédito titulizado constituye un componente cada vez más importante del mercado global de renta fija. Actualmente su volumen asciende a casi 5 billones de dólares en todo el mundo, excluyendo los bonos de titulización hipotecaria emitidos por organismos gubernamentales estadounidenses, superando así al mercado de deuda estadounidense de alto rendimiento. Sin embargo, la clase de activo sigue teniendo una presencia reducida en la mayoría de las carteras institucionales.
El crédito titulizado ha ofrecido históricamente un perfil de riesgo y rentabilidad diferenciado frente a otras alternativas de renta fija, con características como la diversificación de las garantías subyacentes, los mecanismos de protección estructural y su naturaleza predominantemente a tipo variable.
Un aspecto fundamental es que la diversidad de perfiles rentabilidad – riesgo que presenta la clase de activo le permite desempeñar distintas funciones en una cartera de renta fija:
- como alternativa para mejorar la rentabilidad de las posiciones en efectivo, en el segmento líquido de elevada calidad crediticia y corta duración del diferencial;
- como complemento de la exposición tradicional a la deuda de grado de inversión;
- y como fuente de rentas superiores a las de la deuda corporativa de alto rendimiento y el mercado de préstamos en los tramos mezzanine de menor prelación.
Tras la publicación de nuestra guía introductoria, Crédito titulizado: introducción a la clase de activo, en este documento analizamos las soluciones que puede ofrecer actualmente el crédito titulizado.
¿Qué funciones puede desempeñar el crédito titulizado en la cartera de inversión?
La naturaleza estructurada del crédito titulizado y el orden de prelación que transforma los flujos de caja generados por las garantías en tramos con distintos grados de prioridad crean una gran variedad de perfiles de rentabilidad – riesgo en la clase de activo.
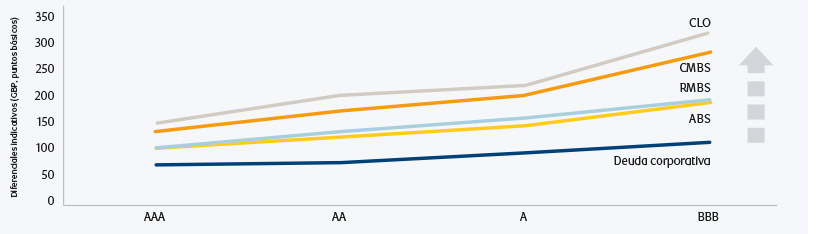
El crédito titulizado ofrece a los inversores que persiguen la generación de rentas la posibilidad de obtener una rentabilidad superior a la de la renta fija tradicional con calificación crediticia similar. El gráfico 1 muestra la prima de diferencial que ofrecen las distintas subclases de activos titulizados frente al crédito corporativo global.
Gráfico 1: diferenciales de las subclases de activos titulizados frente al crédito corporativo
Únicamente a efectos ilustrativos. No se garantiza que las tendencias representadas o descritas en el presente documento vayan a continuar en el futuro.
Fuente: RBC Global Asset Management, Bloomberg, emisiones recientes en ABS/RMBS. Información a 24 de julio de 2026.
La inversión en crédito titulizado puede también ayudar a los inversores a optimizar la eficiencia de sus carteras mediante una mayor diversificación, ya que les permite acceder a una mayor variedad de fuentes de riesgo de crédito que el crédito corporativo, como pueden ser el mercado inmobiliario, el consumo u otros flujos de caja respaldados por activos, así como a sus respectivos ciclos de crédito. También les permite expresar una mayor diversidad de perspectivas de inversión, en materia de duración o valor relativo, por ejemplo.
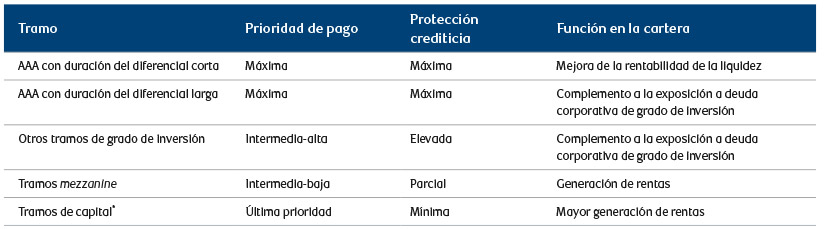
Los tramos más sénior de la estructura de capital, normalmente los de calificación AAA, pueden mejorar la rentabilidad de la liquidez cuando están acompañados de una duración del diferencial muy corta. Aunque su rendimiento potencial es inferior al de otros tramos (aunque sigue siendo superior al del crédito corporativo de calificación similar), estos tramos más sénior han mostrado históricamente una volatilidad muy baja y un riesgo de crédito reducido. Estas estrategias suelen resultar atractivas para aseguradoras, empresas y bancos que persiguen la generación de rentas líquidas y de elevada calidad a partir de fuentes de rentabilidad diversificadas.
Otros tramos dentro de grado de inversión ofrecen una prima de diferencial superior a la de la deuda corporativa de grado de inversión con calificación crediticia similar, tal y como muestra el gráfico 1. Dadas las ventajas de diversificación que ofrece el crédito titulizado (entre ellas, la exposición a una mayor variedad de factores de riesgo a través de las garantías subyacentes), estos tramos pueden complementar la exposición a la deuda corporativa, lo que los hace especialmente atractivos para los fondos de pensiones,las aseguradoras o los servicios de gestión de grandes patrimonios que ya invierten en crédito corporativo y buscan una mayor diversificación, una duración del diferencial más corta y una exposición predominantemente a tipos variables.
Por su parte, los tramos mezzanine sin categoría de grado de inversión (calificación BB e inferior), que cuentan con una menor protección estructural, pueden constituir una fuente diversificada de rentas más elevadas. El tramo de capital, que normalmente solo se negocia en las obligaciones garantizadas por préstamos o CLO, ofrece un mayor potencial de generación de rentas, aunque también presenta un mayor riesgo, ya que es el primer tramo en absorber pérdidas si los flujos de caja resultan insuficientes. Tanto los tramos mezzanine de menor prelación como los tramos de capital suelen resultar más atractivos para fondos de crédito especializados, servicios de gestión de grandes patrimonios y clientes de banca privada que buscan un mayor nivel de rentas y tienen capacidad para asumir un mayor riesgo de crédito a cambio de un nivel de carry más elevado. Todos estos aspectos se resumen en el gráfico 2.
Gráfico 2: Funciones del crédito titulizado en una cartera de inversión
Normalmente solo se negocian en las CLO. Fuente: RBC BlueBay Asset Management, a agosto de 2026.
Un ejemplo práctico de asignación
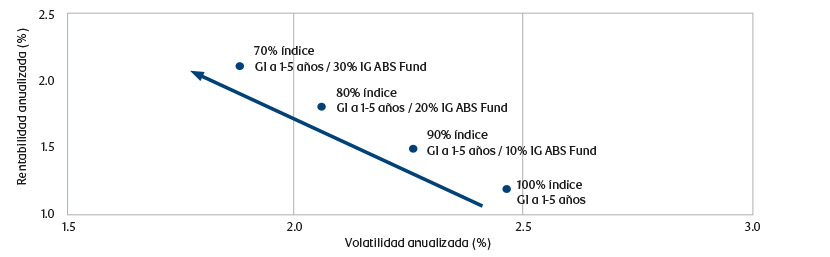
Con el fin de ilustrar una posible estrategia de asignación, en el gráfico 3 mostramos las ventajas de invertir en crédito titulizado en el marco de una cartera más amplia de activos con grado de inversión, junto al crédito corporativo. A diferencia de lo que ocurre en otras clases de activos, no existe un índice de referencia de uso generalizado que permita evaluar la rentabilidad a largo plazo, por lo que utilizamos el BlueBay Investment Grade Asset-Backed Credit Fund como aproximación representativa de la clase de activo en su conjunto.
En comparación con una cartera compuesta íntegramente por títulos de deuda corporativa de grado de inversión y corta duración, la incorporación gradual de crédito titulizado de grado de inversión de duración similar se tradujo, en los últimos cinco años, en una mayor rentabilidad y una menor volatilidad. Por ejemplo, una asignación del 30% en el BlueBay Investment Grade Asset-Backed Credit Fund aumentó la rentabilidad anualizada en un 0,91% y redujo la volatilidad en un 0,59% también en términos anualizados.
Gráfico 3: La incorporación de bonos titulizados de grado de inversión a una cartera de renta fija puede aumentar la rentabilidad y reducir la volatilidad total de la cartera
Las rentabilidades obtenidas en el pasado no constituyen indicación alguna de rentabilidades futuras
Mejores resultados ajustados al riesgo (EUR, sobre la base de datos históricos de cinco años)
Fuente: RBC Global Asset Management, Bloomberg, a 30 de junio de 2026. Datos semanales, correspondientes a los últimos cinco años. La rentabilidad de su inversión puede aumentar o disminuir como consecuencia de las fluctuaciones de los tipos de cambio si la inversión se realiza en una divisa distinta de la utilizada para calcular la rentabilidad histórica. Las comisiones y otros gastos tendrán un efecto negativo sobre la rentabilidad de la inversión. Consulte en el anexo los datos de rentabilidad por periodos anuales correspondientes a los últimos diez años del BlueBay IG ABS Fund.
Factores que impulsan la rentabilidad en el crédito titulizado
La rentabilidad del crédito titulizado viene determinada por factores distintos a los de la deuda corporativa tradicional. Entre ellos destacan los ciclos de crédito vinculados al consumo y a la economía real, la estructura de distribución de los flujos de caja según un orden de prelación y el predominio de los cupones a tipo variable, lo que reduce la sensibilidad a los tipos de interés y la correlación con las exposiciones más tradicionales de renta fija. Por su parte, los diferenciales no vienen determinados por las necesidades de financiación del emisor en cuestión, sino por factores técnicos de oferta, en concreto el equilibrio entre la oferta procedente de nuevas emisiones y los pagos por amortización. Son precisamente estos factores los que permiten al crédito titulizado desempeñar funciones más diversas en una cartera de inversión.
Factores de rentabilidad diferenciales del crédito titulizado
- Las garantías: la rentabilidad del crédito titulizado viene determinada principalmente por la evolución de los activos subyacentes que generan los flujos de caja. Varían según el subsector de que se trate, pero suelen presentar una menor correlación entre sí y con la deuda corporativa, dada su mayor exposición a los ciclos de crédito vinculados al consumo y a la economía real.
- La estructura: tal y como explicamos en la guía introductoria, el orden de prelación de los flujos de caja y la subordinación estructural transforman el riesgo de las garantías en distintos perfiles de riesgo y rentabilidad en función del tramo, lo que permite que el crédito titulizado desempeñe distintas funciones dentro de una cartera.
- Naturaleza a tipo variable: la mayoría de los títulos de crédito titulizado pagan un cupón a tipo variable, lo que limita la sensibilidad a los tipos de interés y reduce la correlación con la renta fija tradicional. Su perfil de amortización hace que la duración del diferencial disminuya de forma natural a medida que se devuelve el principal, reduciendo con el tiempo la sensibilidad de la valoración a precios de mercado; se trata de otra característica que los diferencia de los títulos de deuda corporativa.
- Factores técnicos de oferta: al igual que ocurre con la deuda corporativa, los diferenciales del crédito titulizado responden a factores técnicos de oferta, pero en este caso la oferta viene determinada por el volumen de originación de los préstamos subyacentes, y no por las necesidades puntuales de financiación de cada emisor. Una oferta elevada puede hacer que los tramos ya existentes en el mercado secundario se valoren a precios más bajos, incluso cuando la calidad de las garantías subyacentes sigue siendo sólida.
La importancia de la gestión activa especializada. Estos factores, junto a las diferencias que existen entre las distintas clases de activos, las ineficiencias del mercado y la ausencia de un índice de referencia representativo, hacen que resulte especialmente difícil aplicar un enfoque pasivo a la inversión en crédito titulizado. Consideramos que una gestión activa especializada es fundamental en todas las fases del proceso, desde la búsqueda de oportunidades de inversión hasta la selección de subclases de activos.
¿Cómo ha sido la rentabilidad histórica de la clase de activo? ¿Cuál ha sido su evolución en periodos de tensión?
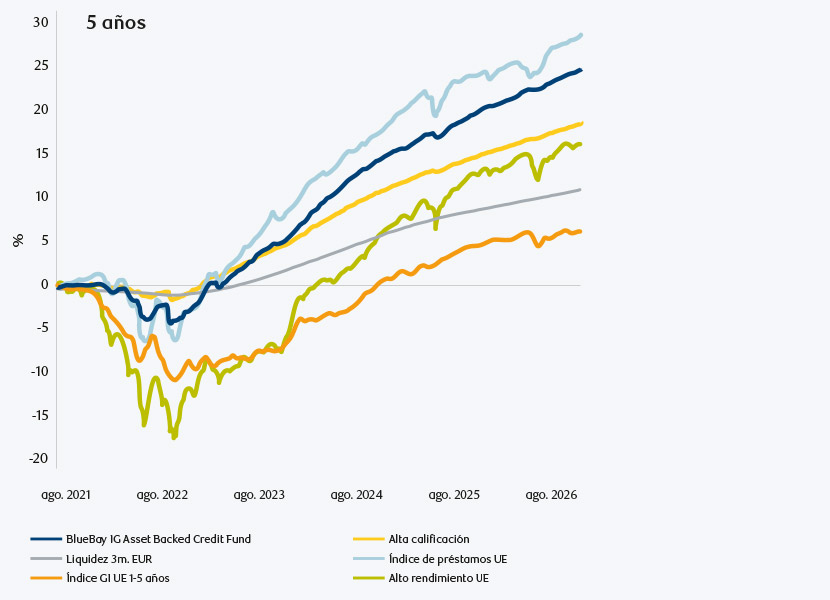
El crédito titulizado ha generado una atractiva rentabilidad a largo plazo. Para comprobarlo, utilizamos el BlueBay Investment Grade Asset-Backed Credit Fund como aproximación representativa de la clase de activo en su conjunto. Durante los últimos cinco años hasta el 31 de agosto de 2026, el fondo obtuvo una rentabilidad anualizada del 2,28% sobre el tipo libre de riesgo1, con una volatilidad del 2,09%.
Gráfico 4: Rentabilidad a cinco años hasta agosto de 2026
Las rentabilidades obtenidas en el pasado no constituyen indicación alguna de rentabilidades futuras
Fuente: Bloomberg, RBC BlueBay Asset Management, a 31 de agosto de 2026. La rentabilidad de su inversión puede aumentar o disminuir como consecuencia de las fluctuaciones de los tipos de cambio si la inversión se realiza en una divisa distinta de la utilizada para calcular la rentabilidad histórica. Las cifras de rentabilidad se muestran en términos brutos, es decir, sin incluir las comisiones, y no reflejan el impacto de las comisiones, los gastos u otras deducciones. Una vez consideradas las comisiones, la rentabilidad real puede ser inferior. Consulte en el anexo los datos de rentabilidad por periodos anuales correspondientes a los últimos diez años del BlueBay Investment Grade Asset-Backed Credit Fund.
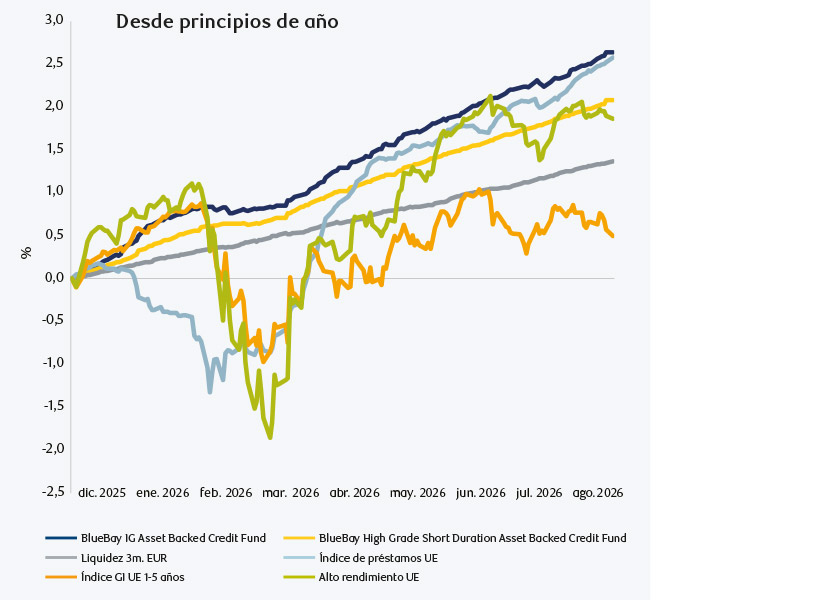
Aunque es cierto que la rentabilidad ajustada al riesgo a largo plazo ha sido favorable en términos históricos, suelen ser los periodos de tensión de los mercados, cuando aumentan las correlaciones, los que resultan más relevantes. En este sentido, el crédito titulizado ha mostrado una mayor capacidad de resistencia ante las recientes crisis macroeconómicas y caídas del mercado que la deuda corporativa de grado de inversión o el índice general de préstamos. Así podemos verlo en el gráfico 5, que muestra la capacidad de resistencia que mostró la clase de activo en 2022, cuando subieron con fuerza los precios de la energía y, por ende, la inflación, o más recientemente durante el conflicto entre Estados Unidos e Irán.
Gráfico 5: Rentabilidad durante la fase inicial del conflicto entre Estados Unidos e Irán en 2026
Las rentabilidades obtenidas en el pasado no constituyen indicación alguna de rentabilidades futuras
Fuente: Bloomberg, RBC BlueBay Asset Management, a 31 de agosto de 2026. La rentabilidad de su inversión puede aumentar o disminuir como consecuencia de las fluctuaciones de los tipos de cambio si la inversión se realiza en una divisa distinta de la utilizada para calcular la rentabilidad histórica. Las cifras de rentabilidad se muestran en términos brutos, es decir, sin incluir las comisiones, y no reflejan el impacto de las comisiones, los gastos u otras deducciones. Una vez consideradas las comisiones, la rentabilidad real puede ser inferior. Consulte en el anexo los datos de rentabilidad por periodos anuales correspondientes a los últimos diez años del BlueBay Investment Grade Asset-Backed Credit Fund.
Crédito titulizado: una función en todas las carteras de renta fija
La diversidad de perfiles de rentabilidad - riesgo que ofrece el crédito titulizado favorece que la clase de activo pueda responder a distintos objetivos en el marco de una cartera de renta fija: mejora la rentabilidad de la liquidez a través de los tramos sénior con una duración del diferencial corta, actúa como elemento de diversificación para complementar la exposición a la renta fija tradicional de grado de inversión con los tramos intermedios de la estructura de capital y genera un nivel de rentas superior al de la deuda corporativa de alto rendimiento con los tramos mezzanine de menor prelación. Son pocas las clases de activos de renta fija, si es que hay alguna, que puedan desempeñar una variedad de funciones tan amplia en cartera.
Esta gran variedad de funciones está recibiendo un reconocimiento cada vez mayor. Se espera que los cambios normativos, como las reformas de Solvencia II que entrarán en vigor en 2027 y el marco de ajuste por correspondencia de activos y pasivos (matching adjustment) elaborado por la Autoridad de Regulación Prudencial del Reino Unido, favorezcan una mayor inversión del sector asegurador en activos con flujos de caja predecibles. El crédito titulizado ocupa una posición central en esta tendencia.
En nuestra opinión, en lo que respecta a los inversores que aún no han incorporado esta clase de activo a sus carteras, cuya exposición resulta limitada en relación con su dimensión y diversidad, la cuestión ya no es si el crédito titulizado merece un lugar en la cartera, sino qué peso debe tener y en qué nivel de la estructura de capital conviene invertir.
Anexo
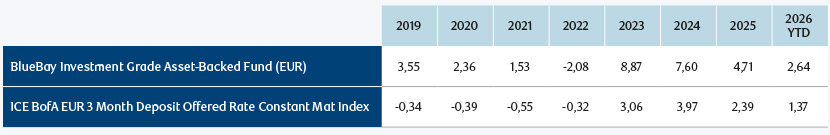
Fuente: RBC BlueBay Asset Management, a 31 de agosto de 2026. La rentabilidad de su inversión puede aumentar o disminuir como consecuencia de las fluctuaciones de los tipos de cambio si la inversión se realiza en una divisa distinta de la utilizada para calcular la rentabilidad histórica. Las cifras de rentabilidad se muestran en términos brutos, es decir, sin incluir las comisiones, y no reflejan el impacto de las comisiones, los gastos u otras deducciones. Una vez consideradas las comisiones, la rentabilidad real puede ser inferior.
1 Indice ICE BofA Euro Currency 3-Month Deposit Offered Rate Constant Maturity