Los diferenciales de crédito en mínimos históricos solo cuentan una parte de la historia. En este artículo explicamos cómo los inversores activos pueden identificar oportunidades de inversión donde otros no las encuentran, gracias a un enfoque flexible y sin restricciones que permite aprovechar la dispersión de los diferenciales, la emisión de deuda relacionada con la inteligencia artificial y las oportunidades que ofrecen los bonos convertibles y la deuda emergente.
Ideas principales:
- La dispersión de los diferenciales abre nuevas oportunidades de inversión
Aunque los diferenciales de crédito se sitúan cerca de sus mínimos históricos, la elevada dispersión entre los componentes de los índices permite a los inversores activos seguir identificando títulos individuales con valoraciones atractivas.
- La deuda relacionada con la inteligencia artificial está transformando los mercados
Según las previsiones, el mercado de deuda relacionada con la inteligencia artificial podría superar los 2 billones de dólares, un volumen superior al que tiene hoy el mercado estadounidense de deuda de alto rendimiento. Este crecimiento genera oportunidades de inversión, pese a la presión que ejerce a corto plazo el elevado volumen de emisión.
- Los bonos convertibles combinan potencial de rentabilidad y protección frente a las caídas
Los bonos convertibles ofrecen la posibilidad de obtener una rentabilidad similar a la de la renta variable, pero con una protección frente a las caídas propia de la renta fija. Además, las emisiones relacionadas con la inteligencia artificial están impulsando la actividad de este mercado hasta niveles históricos.
El contexto actual para los inversores en crédito
Los conflictos bélicos continúan en Ucrania y Oriente Próximo, sin que podamos vislumbrar una solución a corto plazo. Mientras tanto, los riesgos inflacionistas derivados de ambos conflictos siguen latentes, especialmente para Europa y los países asiáticos que son importadores netos de energía. Al mismo tiempo, el rápido desarrollo de las infraestructuras de inteligencia artificial en Estados Unidos continúa impulsando la actividad económica. Todos estos factores favorecen que los mercados estén revisando al alza sus expectativas sobre los tipos de interés.
A pesar de todo ello, los diferenciales de crédito se sitúan en los niveles más reducidos de los últimos años. Lo cierto es que el aumento de los rendimientos ha despertado el interés de los inversores, en un momento en el que el crecimiento de la economía estadounidense continúa mostrando solidez y la deuda de grado de inversión se percibe como una clase de activo de bajo riesgo.
Pero no hay que dejarse engañar por las apariencias. Ambas circunstancias son perfectamente compatibles: es cierto que los diferenciales se encuentran en niveles muy reducidos en términos históricos, pero otros indicadores, como la dispersión de los diferenciales, revelan que sigue habiendo numerosas oportunidades para aquellos inversores activos que estén dispuestos a dedicar el tiempo necesario para realizar un análisis exhaustivo. De hecho, nuestros equipos de inversión siguen encontrando numerosas oportunidades en los mercados de crédito.
¿Por qué los diferenciales de crédito son tan reducidos? ¿Dónde se encuentran las oportunidades?
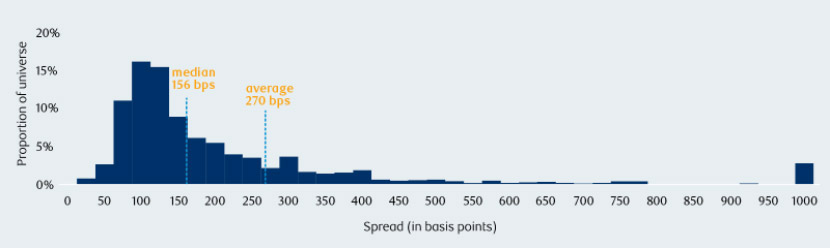
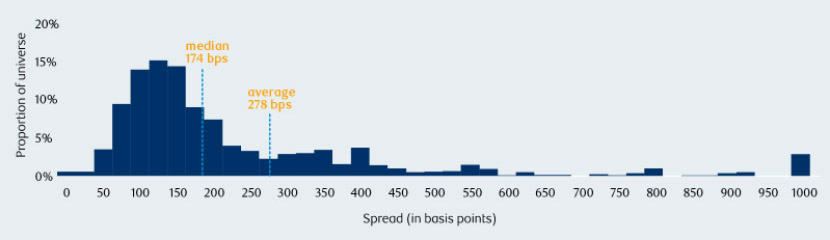
Es cierto que los diferenciales de crédito se sitúan en niveles reducidos en términos históricos. Sin embargo, esta circunstancia oculta las grandes diferencias que existen entre los títulos que componen el índice. Por ejemplo, tal y como podemos comprobar en el siguiente gráfico, en los mercados de deuda estadounidense y europea de alto rendimiento, observamos una amplia dispersión entre los diferenciales de las distintas emisiones. Cabe destacar que, aunque la mayoría de los índices utilizan una media ponderada, la mediana de los diferenciales es aún más baja, debido a la elevada concentración de títulos con diferenciales reducidos.
Chart 1: US High Yield
Fuente: RBC Global Asset Management, Bloomberg, a 1 de septiembre de 2026
Chart 2: European High Yield
Fuente: RBC Global Asset Management, Bloomberg, a 1 de septiembre de 2026
La situación es similar en los distintos mercados de crédito. No cabe duda de que los diferenciales más elevados de algunos títulos pueden estar más que justificados, pero creemos que los mercados de crédito siguen ofreciendo numerosas oportunidades a los inversores dispuestos a dedicar el tiempo y el esfuerzo necesarios para identificarlas. ¿Dónde encontramos, entonces, algunas de las oportunidades más interesantes?
Emisión de deuda relacionada con la inteligencia artificial
Según las previsiones actuales, el mercado de financiación mediante deuda relacionada con la inteligencia artificial podría superar los 2 billones de dólares, un volumen superior al que tiene hoy el mercado estadounidense de deuda de alto rendimiento.
Las grandes compañías del sector, entre las que se incluyen hiperescaladores como Google y Amazon, han comenzado a recurrir a la emisión de deuda para financiar sus planes de gasto de capital, cuyo volumen está creciendo con mucha rapidez. En algunos índices estadounidenses de deuda de grado de inversión, la exposición al sector tecnológico ya supera el 10%. Otros proveedores de capacidad de procesamiento de menor tamaño también están recurriendo al mercado de deuda de alto rendimiento para financiar su crecimiento. En este segmento, el peso del sector tecnológico en Estados Unidos también se acerca ya al 10%.
Cabe destacar que una tercera parte de las emisiones que se han realizado este año han tenido lugar en mercados denominados en divisas distintas del dólar estadounidense, lo que amplía el alcance geográfico de su impacto.
A corto plazo, la avalancha de emisiones está provocando un cierto aumento de los diferenciales de los títulos de deuda relacionada con la inteligencia artificial, tendencia que podría mantenerse dado el importante volumen de emisiones aún previsto. Sin embargo, a medio plazo, creemos que esta situación podría ofrecer oportunidades de inversión atractivas a aquellos inversores de renta fija que no se dejen condicionar por la volatilidad a corto plazo, ya que podrían beneficiarse de una prima por el aumento de la oferta de deuda vinculada a la inteligencia artificial.
¿Oportunidades en bonos convertibles en un entorno de diferenciales reducidos?
Históricamente, los bonos convertibles han sido una importante fuente de financiación para las empresas en las primeras etapas de su crecimiento, como también ha ocurrido con las compañías vinculadas a la inteligencia artificial. En lo que llevamos de 2026, el volumen de emisión de bonos convertibles ya ha superado los máximos anuales registrados hasta la fecha. Las compañías relacionadas con la inteligencia artificial representan aproximadamente el 44%1 del volumen total de nuevas emisiones de bonos convertibles en lo que va de año.
Desde el punto de vista del inversor, los bonos convertibles ofrecen la posibilidad de obtener una rentabilidad similar a la de la renta variable, pero con un perfil de riesgo más próximo al de la renta fija si el crecimiento no cumple las expectativas. En un entorno de diferenciales de crédito reducidos, en el que se prevé que continúe la emisión de deuda relacionada con la inteligencia artificial y existe una elevada dispersión dentro de los índices de mercado, especialmente en el sector tecnológico, pensamos que podrían surgir diversas oportunidades de inversión en bonos convertibles. De hecho, nuestros equipos de inversión en convertibles ya han identificado oportunidades en determinados bonos convertibles de compañías tecnológicas asiáticas.
¿Por qué resulta atractiva la deuda emergente en el entorno actual?
La deuda de los mercados emergentes es otra de las clases de activos que seguimos favoreciendo, por varias razones.
Desde el punto de vista de los factores técnicos del mercado, estamos empezando a observar una recuperación de los flujos de inversión hacia los mercados emergentes, que vuelven a atraer capital en dólares estadounidenses. Esta tendencia favorece la rentabilidad de esta clase de activo.
Por otra parte, la aplicación de políticas económicas más ortodoxas ha permitido mantener la inflación bajo control en numerosos mercados emergentes durante los últimos años (con algunas excepciones destacables), y se espera que el ciclo de bajadas de tipos de interés que ya está en marcha favorezca el crecimiento económico.
Si bien es cierto que, en términos generales, la temática de la inteligencia artificial tiene menos relevancia en los mercados emergentes, también ofrece algunas oportunidades de inversión, especialmente en el segmento de los bonos convertibles. Otro segmento que ofrece oportunidades de inversión en los mercados emergentes es el de las materias primas.
¿Por qué sigue teniendo sentido un enfoque multiestrategia sin restricciones en los mercados de crédito?
El nivel reducido que presentan actualmente los diferenciales de crédito podría llevarnos a pensar que el mercado ofrece pocas oportunidades, pero un análisis más detallado revela una realidad diferente. La dispersión de los diferenciales entre los componentes de los índices, la aparición de una prima por el aumento de la oferta de deuda vinculada a la inteligencia artificial impulsada por las emisiones de los hiperescaladores y los proveedores de capacidad de procesamiento, y las dinámicas particulares de los mercados de bonos convertibles y deuda emergente ponen de manifiesto que siguen existiendo oportunidades de inversión.
En el actual entorno de elevada incertidumbre macroeconómica y de los mercados financieros, un enfoque flexible y multiestrategia de inversión en crédito puede ofrecer importantes ventajas. Pensamos que los inversores que no están sujetos a restricciones y pueden buscar oportunidades en una amplia variedad de segmentos del mercado tienen a su alcance numerosas alternativas de inversión. Por eso, incluso cuando los diferenciales de crédito se sitúan en niveles reducidos, la gestión activa sigue aportando valor.
1 Goldman Sachs Research, 9 de septiembre de 2026