El bloque del dólar y otros mercados globales

Sep 18, 2025

Malin Rosengren, gestora de deuda de grado de inversión, nos ofrece sus reflexiones sobre tres aspectos interesantes en los mercados globales de deuda pública.

1. En busca de estabilidad fiscal en un contexto de aumento de la deuda

Se ha hablado mucho sobre la sostenibilidad de la deuda y el equilibrio entre la oferta y la demanda de activos. En estos ámbitos, la situación parece especialmente complicada en Francia, Estados Unidos, el Reino Unido y Japón. Aunque la acumulación de la deuda pública en todo el mundo no es nada nuevo, el cambio de tendencia hacia un periodo de dominio fiscal suscita especial preocupación entre los inversores de renta fija.

¿Qué ha cambiado?

  • La inflación se mantiene en niveles elevados en los mercados desarrollados de todo el mundo, y lo más probable es que se trate de un aumento estructural, respaldado por el abandono del libre comercio, la globalización y las políticas de inmigración de puertas abiertas. Ello implica que, en aras de contener la inflación, es probable que necesitemos un tipo de interés de equilibrio más alto.
  • La prociclicidad de los crecientes déficits fiscales y la ausencia de austeridad fiscal, en un momento en el que el aumento de los pagos por intereses está mermando los presupuestos gubernamentales. Un entorno de tipos de interés más elevados encarece una acumulación de deuda que antes resultaba barata. Por otra parte, el contexto demográfico podría incrementar la presión sobre el gasto público y provocar una mayor acumulación de deuda, lo que favorecería el aumento de la oferta de bonos y reduciría la demanda, a medida que los jubilados van retirando dinero de sus pensiones.
  • Todo esto está pasando en todo el mundo, y al mismo tiempo.

El caso de Japón

Japón logró superar el envejecimiento progresivo de su población y la acumulación de deuda gracias principalmente a unos tipos de interés extremadamente bajos y a la solidez de su demanda interna, a lo que se sumó un programa masivo de expansión cuantitativa que llevó al Banco de Japón a comprar más del 50% del mercado de deuda pública japonesa. Lo que ha cambiado es que los tipos de interés ya no están en sus mínimos históricos, la inflación se mantiene en niveles elevados en las economías desarrolladas y cualquier intento de intensificar los programas de expansión cuantitativa provocaría la depreciación de la divisa y, por tanto, aumentaría la presión inflacionista.

  • En la actualidad, la Reserva Federal posee en torno al 25% del mercado de títulos del Tesoro estadounidense. Si la entidad intentara aumentar las compras de bonos, los inversores asistirían sin duda a un debilitamiento del dólar.
  • Si bien antes los fondos de pensiones japoneses eran lo suficientemente cuantiosos como para mantener la demanda, no es algo habitual en las economías desarrolladas. De hecho, la demanda interna está disminuyendo hasta en Japón.


¿Qué consecuencias tiene todo esto para los inversores?  

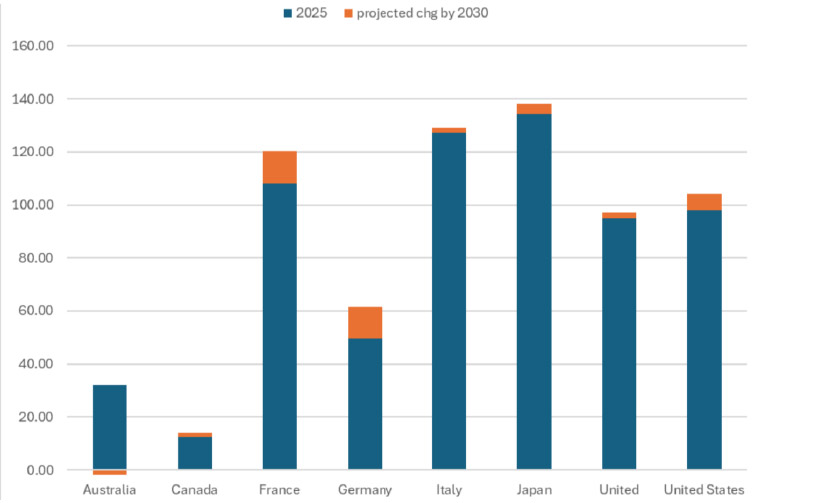
La calidad crediticia constituye un componente cada vez más importante en la negociación de los títulos de deuda pública en todo el mundo, especialmente en el tramo largo de la curva. Lo más normal es que los inversores favorezcan a aquellos gobiernos que presenten una deuda neta más reducida y muestren austeridad fiscal, con sistemas de pensiones bien financiados. Australia sobresale especialmente en estos parámetros: en nuestra opinión, su calificación de AAA y un rendimiento en torno al 5% confieren a la deuda pública del país un gran atractivo.

Monitor Fiscal del FMI: deuda neta como porcentaje del PIB

IMF fiscal monitor – net debt % of GDP

Fuente: FMI, a abril de 2025.

2. El atractivo del dólar australiano

El Banco de la Reserva de Australia parece tener poco margen para recortar mucho más los tipos de interés.

  • La inflación general de julio subió 0,9 puntos porcentuales al 2,8% interanual, lo que parece indicar que las presiones subyacentes sobre los precios podrían ser más intensas de lo que el banco central esperaba. Aunque se anticipaba un aumento de la inflación como consecuencia de los subsidios a la electricidad, el incremento de los precios al consumo fue mayor y más generalizado de lo esperado.
  • Los precios de la vivienda han retomado la senda alcista, lo que demuestra lo rápido que se transmiten en Australia los efectos de la política monetaria, dado el predominio de hipotecas a tipo variable. El aumento del precio de la vivienda también estimula el consumo de los hogares gracias al efecto riqueza, que resulta especialmente acusado en Australia.
  • El crecimiento del PIB real se situó en el 1,8% interanual en el segundo trimestre del año1. El gasto de las familias tendió al alza, en un mercado laboral tensionado que impulsa la riqueza de los hogares.
  • Las condiciones financieras podrían ser más laxas de lo que anticipa el Banco de la Reserva de Australia. El crecimiento del crédito en julio fue del 0,7% intermensual y del 7,2% en términos interanuales, lo que parece indicar que la economía está retomando la senda del apalancamiento.

Consecuencias para la inversión

  • Dado que nuestra postura con respecto al dólar estadounidense es más claramente bajista, pensamos que el dólar australiano debería mantener su solidez. Los fundamentales apuntan en la buena dirección, en términos de crecimiento, diferencial de tipos de interés (ante la previsión de recortes por parte de la Reserva Federal y de que el Banco de la Reserva de Australia mantenga los tipos sin cambios) y relación de intercambio (precios elevados del mineral de hierro), así como en lo que respecta al riesgo marginal de que los fondos de pensiones de jubilación aumenten aún más sus ratios de cobertura de divisas.
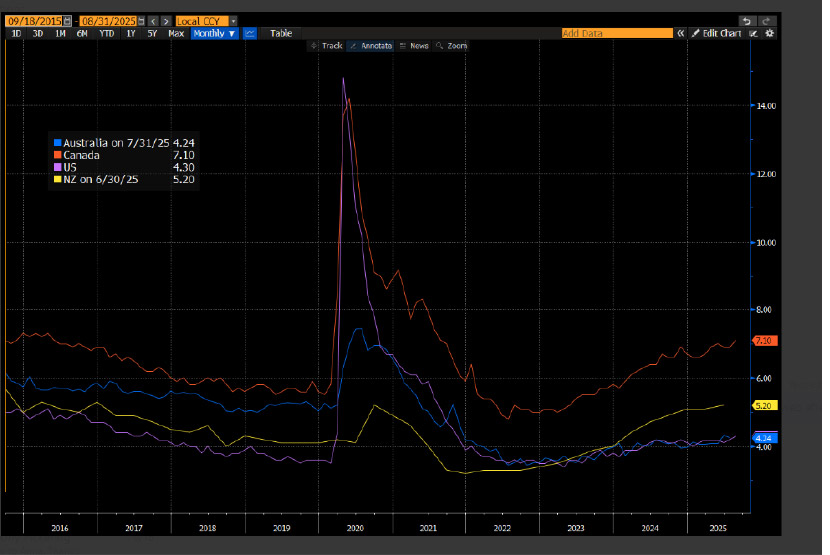
Tasa de desempleo en el bloque del dólar

Unemployment rate across the dollar bloc chart

Fuente: Bloomberg, desde el 18 de septiembre de 2015 al 31 de agosto de 2025.

3. Canadá: más problemas de lo esperado y previsión de nuevos recortes de tipos

  • El mercado laboral canadiense continuó debilitándose en agosto, con un cambio neto en el empleo que indica otra caída mensual de 65.500 puestos de trabajo (tras la caída de 40.800 en julio), y la tasa de desempleo subió a 7,1%2.
  • El grado de debilidad que está surgiendo en la economía canadiense resulta algo sorprendente, ya que la tasa arancelaria efectiva de Canadá en Estados Unidos sigue siendo mucho más baja que la de otros socios comerciales, lo que debería favorecer al comercio canadiense frente al resto de países.
  • El Banco de Canadá tendrá en cuenta la debilidad del mercado laboral, que ha sido un factor determinante en su función de reacción desde el inicio del ciclo de recortes de tipos de interés. En su última conferencia de prensa en agosto, el gobernador del Banco de Canadá, Tiff Macklem, reiteró que la entidad prestará especial atención a los efectos de la debilidad de las exportaciones en el empleo, la inversión empresarial y el gasto de los hogares. Así, los recientes datos de empleo ofrecen al banco central una sólida justificación para seguir recortando los tipos de interés.
  • La capacidad del Banco de Canadá para continuar con los recortes se verá limitada por las presiones inflacionistas. A pesar del buen comportamiento de la inflación general, la inflación subyacente ha vuelto a ganar ritmo durante el año y ahora se sitúa en el rango superior del objetivo fijado por el banco central.

¿Qué podría suceder a continuación?

  • No parece probable que el Banco de Canadá opte por reanudar el ciclo de recortes tras la pausa para anunciar un único recorte; si decide volver a actuar, lo más probable es que realice una serie de recortes de tipos de interés, lo que favorecería un aumento de la pendiente de la curva y superaría lo que ya ha descontado el mercado.
  • Canadá se encamina hacia el riesgo de revisión del acuerdo comercial entre Estados Unidos, México y Canadá (USMCA), que será el factor más importante a la hora de determinar su capacidad para capear el temporal. Aunque la fecha de renovación del acuerdo es julio del próximo año, estamos viendo que Estados Unidos tiene la intención de dar un primer paso hacia la renegociación ya el mes que viene, a través de consultas públicas. Esta será la cuestión que merecerá mayor atención.
  • La ralentización del crecimiento de la economía estadounidense también podría afectar a la economía de Canadá.
  • El presupuesto fiscal de Canadá, que se presentará en octubre, podría ofrecer un impulso a la economía y quitar algo de presión a la política monetaria.


1. Cuentas nacionales de Australia: renta, gasto y producto nacionales, junio de 2025 | Oficina Australiana de Estadística
2. Statistics Canada, 2025.

Inscríbase para recibir las Perspectivas por email

Suscríbase ahora para recibir las últimas perspectivas económicas y de inversión de nuestros expertos directamente en su bandeja de correo.

Este material ha sido elaborado por RBC Global Asset Management (RBC GAM) con fines exclusivamente informativos y no puede ser reproducido, distribuido ni publicado sin el consentimiento por escrito de RBC GAM o de las entidades afiliadas que figuran en el mismo. Este material no constituye una oferta ni una solicitud de compra o venta de ningún título, producto o servicio en ninguna jurisdicción; tampoco pretende proporcionar asesoramiento en materia de inversión, financiero, jurídico, contable, fiscal o de otro tipo, y la información ofrecida no debe servir de base para proporcionar dicho asesoramiento. Este material no está disponible para su distribución a inversores que se encuentren en jurisdicciones en las que dicha distribución esté prohibida.

RBC GAM es la división de gestión de activos de Royal Bank of Canada (RBC) que incluye a RBC Global Asset Management Inc. (RBC GAM Inc.), RBC Global Asset Management (U.S.) Inc. (RBC GAM-US), RBC Global Asset Management (UK) Limited (RBC GAM-UK) y RBC Global Asset Management (Asia) Limited (RBC GAM-Asia), entidades mercantiles independientes, pero vinculadas.

En Canadá, este material ha sido elaborado por RBC GAM Inc. (incluido PH&N Institutional), sociedad regulada por cada una de las comisiones provinciales y territoriales del mercado de valores. En Estados Unidos, este material ha sido elaborado por RBC GAM-US, asesor de inversiones registrado a nivel federal. En el Reino Unido y Australia, este material ha sido elaborado por RBC GAM-UK, sociedad autorizada y regulada por la Financial Conduct Authority (FCA) del Reino Unido. En el Espacio Económico Europeo (EEE), este material ha sido elaborado por BlueBay Funds Management Company S. A. (BBFM S. A.), sociedad regulada por la Commission de Surveillance du Secteur Financier (CSSF). En Alemania, Francia, Suecia, Italia, España y los Países Bajos, BBFM S. A. opera con un pasaporte de sucursal con arreglo a lo dispuesto en la Directiva sobre organismos de inversión colectiva en valores mobiliarios (2009/65/CE) y la Directiva relativa a los gestores de fondos de inversión alternativos (2011/61/UE). En España, BlueBay Funds Management S. A. está registrada en la Comisión Nacional del Mercado de Valores (CNMV) con el número 607. En Suiza, este material ha sido elaborado por BlueBay Asset Management AG, país en el que el Representante y Agente de pagos es BNP Paribas Securities Services, Paris, succursale de Zurich, Selnaustrasse 16, 8002 Zurich (Suiza). En Japón, este material ha sido elaborado por BlueBay Asset Management International Limited, sociedad registrada ante la Kanto Local Finance Bureau del Ministerio de Finanzas de Japón. En Asia, este material ha sido elaborado por RBC GAM-Asia, entidad autorizada por la Comisión del Mercado de Valores y Futuros de Hong Kong.

Puede consultarse información adicional sobre RBC GAM en www.rbcgam.com.

Este material no ha sido revisado por ninguna autoridad reguladora de los mercados de valores ni por ningún otro organismo regulador, ni está registrado ante dichas autoridades y, cuando proceda y esté permitido, podrá ser distribuido por las entidades anteriormente mencionadas en sus respectivas jurisdicciones.

Toda la información sobre las perspectivas económicas y de inversión contenida en el presente material ha sido obtenida por RBC GAM a partir de diversas fuentes. La información obtenida de terceros se considera fiable, pero RBC GAM, sus filiales o cualquier otra persona no ofrecen ninguna declaración o garantía, expresa o implícita, sobre su precisión, integridad o exactitud. Ni RBC GAM ni sus filiales asumen responsabilidad alguna por los posibles errores u omisiones que pueda contener dicha información.

Las opiniones contenidas en el presente documento reflejan el criterio y el liderazgo intelectual de RBC GAM y están sujetas a cambio sin previo aviso. Dichas opiniones se expresan a efectos exclusivamente informativos y no constituyen un asesoramiento de inversión o financiero, ni deben ser tomadas como referencia para proporcionar dicho asesoramiento. RBC GAM no está obligado a actualizar dichas opiniones.

RBC GAM se reserva el derecho de modificar o interrumpir la publicación de esta información en cualquier momento y sin previo aviso.

Las rentabilidades obtenidas en el pasado no constituyen indicación alguna de rentabilidades futuras. No está permitido invertir de forma directa en un índice.

Algunas de las afirmaciones contenidas en el presente material pueden considerarse afirmaciones prospectivas y ofrecen expectativas o previsiones actuales sobre situaciones o resultados futuros. Las afirmaciones prospectivas no garantizan situaciones ni resultados futuros y conllevan riesgos e incertidumbre. Los inversores no deben depositar una confianza excesiva en dichas afirmaciones, porque las situaciones o resultados reales pueden diferir notablemente de los descritos en las mismas como consecuencia de diversos factores. Los inversores deben tener en cuenta todos los factores pertinentes antes de tomar una decisión de inversión.

® / TM Marcas registradas de Royal Bank of Canada. Utilizadas bajo licencia.
© RBC Global Asset Management Inc., 2026

Inscríbase para recibir las Perspectivas por email

Suscríbase ahora para recibir las últimas perspectivas económicas y de inversión de nuestros expertos directamente en su bandeja de correo.