Ideas principales:
- Un perfil de rentabilidad ajustada al riesgo estructuralmente atractivo: los bonos convertibles ofrecen la posibilidad de obtener rentabilidades similares a las de la renta variable, pero con una menor volatilidad y protección frente a las caídas durante los episodios de inestabilidad de los mercados.
- Un amplio universo de oportunidades de inversión difícil de encontrar en otras clases de activo: el volumen de emisión sin precedentes, la mejora de la calidad de los emisores y el aumento de las operaciones destinadas a financiar gastos de capital han ampliado y enriquecido el universo de inversión. Estas exposiciones no están disponibles en la mayoría de las demás clases de activos de renta fija.
- Un entorno actual especialmente favorable: el aumento de la volatilidad en las distintas clases de activo, las próximas necesidades de refinanciación y unas perspectivas de renta variable caracterizadas por sólidas expectativas de beneficios y unas valoraciones históricamente bajas favorecen a una clase de activo con una duración reducida y una opción de compra sobre acciones incorporada.
Los bonos convertibles ofrecen la posibilidad de obtener ganancias similares a las de la renta variable, pero con una menor volatilidad. Además, permiten diversificar las carteras y acceder a un universo de oportunidades de inversión que, en nuestra opinión, resulta especialmente atractivo.
En el entorno de bajos tipos de interés que siguió a la crisis financiera mundial, las emisiones de bonos convertibles fueron escasas y esta clase de activo perdió atractivo entre los inversores. Sin embargo, la tendencia cambió durante la pandemia y, pese al descenso registrado en 2022, las emisiones vuelven a crecer con fuerza. Con un mercado que ya alcanza los 600.000 millones de dólares y continúa expandiéndose, creemos que a los responsables de la asignación de activos les resulta cada vez más difícil pasar por alto esta clase de activo.
En este artículo explicamos cómo funcionan los bonos convertibles, analizamos de qué manera estos instrumentos híbridos pueden contribuir a diversificar las carteras y exponemos por qué el momento actual podría ser especialmente propicio para volver a considerar su inclusión en las estrategias de inversión.
Por qué los bonos convertibles ofrecen un perfil de rentabilidad ajustada al riesgo estructuralmente atractivo
- Cómo funcionan los bonos convertibles: son instrumentos de deuda corporativa que incorporan una opción de compra sobre acciones. El componente de renta fija limita las posibles pérdidas, mientras que la opción sobre acciones permite beneficiarse de las subidas bursátiles. Su principal característica es la convexidad, gracias a la cual los convertibles pueden participar en mayor medida de las subidas de la renta variable que de sus caídas.
- Su capacidad para limitar las pérdidas ha quedado demostrada en distintos episodios de mercado. Durante la corrección de las valoraciones de las compañías de inteligencia artificial registrada en julio, la pandemia de principios de 2020 y las caídas de los mercados provocadas por diversos conflictos bélicos, los bonos convertibles sufrieron descensos menos pronunciados que la renta variable y se recuperaron con mayor rapidez. Aunque pueden registrar correcciones bruscas a corto plazo, las recuperaciones suelen ser muy rápidas.
- Es importante destacar que los bonos convertibles no son una simple combinación estática de renta fija y renta variable. Su comportamiento varía en función de la cotización de las acciones subyacentes, los tipos de interés, los diferenciales de crédito y la volatilidad. Precisamente por eso, contribuyen a diversificar la cartera, en lugar de limitarse a reproducir exposiciones ya existentes.
¿Qué lugar ocupan los bonos convertibles en una cartera?
La principal razón para incorporar bonos convertibles a una cartera es su capacidad de diversificación, una ventaja que cobra especial importancia en el entorno actual. Sin embargo, no siempre está claro si deben incluirse en la asignación a renta variable o a renta fija. En la práctica, los convertibles pueden desempeñar un papel en ambas:
- Dentro de la asignación a renta variable: los bonos convertibles pueden actuar como una opción intermedia que permite seguir beneficiándose de las subidas bursátiles, pero con un menor nivel de riesgo, sin necesidad de trasladar toda la inversión a renta fija. Como se trata, en esencia, de bonos que incorporan opciones de compra sobre acciones, acertar con el momento de entrada en el mercado resulta menos importante que en la inversión directa en renta variable. El componente de renta fija ofrece protección frente a las caídas mientras se espera a que la opción sobre acciones genere rentabilidad. Para los inversores que desean reducir el riesgo sin renunciar al potencial de revalorización de la renta variable, los convertibles pueden ofrecer una solución intermedia entre ambas clases de activo.
- Dentro de la asignación a renta fija: los bonos convertibles permiten reducir la duración de la cartera. Por ejemplo, sustituir deuda de alto rendimiento por convertibles disminuye la duración, lo que supone una ventaja en periodos de volatilidad de los tipos de interés. Aunque su baja rentabilidad por cupón puede resultar poco atractiva a primera vista, esta característica no es un inconveniente, sino parte de su atractivo: los emisores pueden ofrecer bonos con cupón cero porque la opción de compra sobre acciones compensa al inversor por prestar dinero sin percibir intereses. La rentabilidad procede de la opción, no del cupón.
En definitiva, para muchos responsables de la asignación de activos, los bonos convertibles no son ni renta variable ni renta fija, sino instrumentos híbridos que permiten diversificar la exposición a ambas clases de activo. Precisamente por eso, merecen contar con una asignación propia en las carteras, en lugar de quedar integrados en una u otra categoría.
Un universo de oportunidades de inversión más amplio y atractivo que en casi cualquier otro momento de la historia
- El elevado volumen de emisiones es una señal positiva. A diferencia de lo que ocurre con la renta fija tradicional, donde un gran volumen de emisiones puede interpretarse como una señal negativa, históricamente las emisiones de bonos convertibles han mostrado una correlación positiva con el buen comportamiento de esta clase de activo. Esto se debe a que reflejan una evolución favorable de los mercados bursátiles y las expectativas de las compañías de que sus acciones continúen revalorizándose.
Las emisiones mundiales de bonos convertibles alcanzan niveles sin precedentes
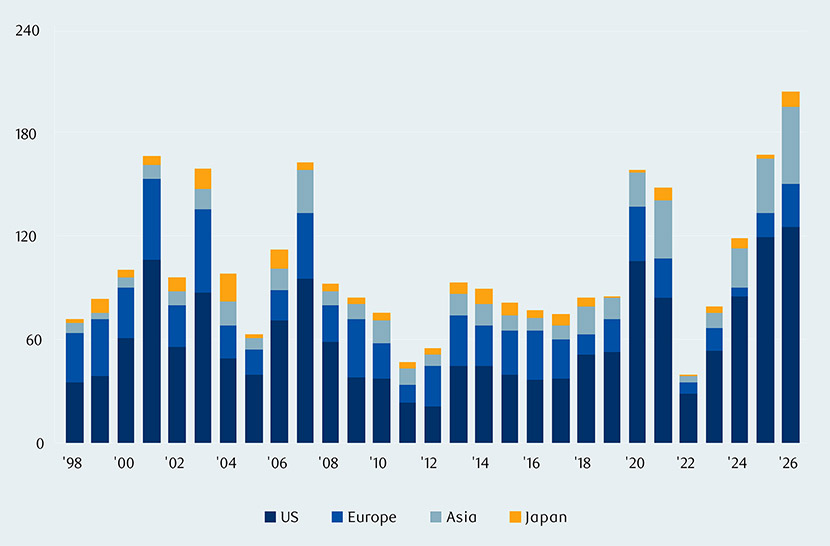
Fuente: BofA Global Research. Datos correspondientes a años naturales completos, salvo los de 2026, que reflejan el acumulado del año hasta el 20 de septiembre de 2026. Millones de USD.
- El universo de bonos convertibles ha ofrecido tradicionalmente una exposición diferente a la de los índices de referencia de renta variable y deuda corporativa. En la actualidad, los emisores están presentes en una amplia variedad de sectores con potencial de crecimiento, incluidos algunos que no están representados o tienen una presencia limitada en muchos índices de crédito, como los vinculados a la inteligencia artificial, las infraestructuras y los semiconductores.
Por regiones, Estados Unidos concentra la mayor parte de las emisiones, mientras que Asia continúa ganando peso. Esta diversificación geográfica ofrece a los responsables de la asignación de activos la flexibilidad necesaria para orientar sus inversiones hacia las áreas de crecimiento que mejor complementen sus posiciones actuales.
Los bonos convertibles globales ofrecen exposición a una amplia variedad de sectores
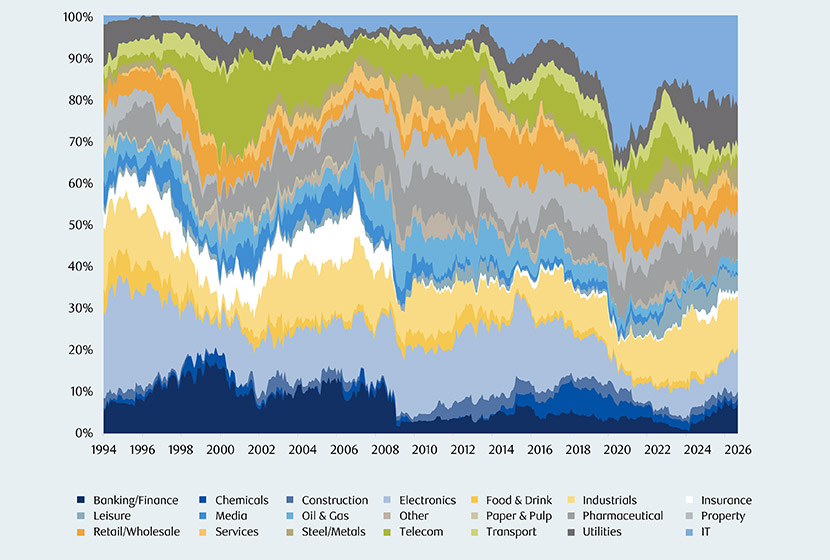
Fuente: FTSE, RBC BlueBay Asset Management, a 30 de septiembre de 2026. Ponderación mensual de cada sector en el índice FTSE Global Convertible Bond. Distribución sectorial del índice de bonos convertibles globales.
- El predominio de los fondos de inversión libre (hedge funds) entre los inversores genera oportunidades para quienes invierten exclusivamente en posiciones largas. En la actualidad, los fondos de inversión libre representan aproximadamente entre el 60% y el 65% de los inversores en bonos convertibles, mientras que, históricamente, alrededor del 60% correspondía a inversores con estrategias exclusivamente largas. Los fondos de inversión libre suelen mover sus inversiones con rapidez, lo que puede provocar caídas en los precios de los bonos convertibles incluso cuando las acciones subyacentes mantienen un buen comportamiento, limitando así sus valoraciones. Creemos que esta dinámica puede generar oportunidades para los inversores que mantienen posiciones exclusivamente largas y tienen un horizonte de inversión a largo plazo, aunque también implica que los convertibles pueden perder valor cuando los fondos de inversión libre reajustan sus posiciones, con independencia de los fundamentales de sus emisores. Todo ello refuerza nuestra convicción de que la gestión activa y una selección rigurosa de los títulos basada en el análisis fundamental resultan esenciales.
Por qué la volatilidad de las distintas clases de activo hace especialmente atractivo el perfil asimétrico de rentabilidad de los bonos convertibles
La fase avanzada del ciclo económico, unida a la elevada incertidumbre geopolítica, ha provocado episodios recientes de volatilidad. Los tipos de interés y los mercados de divisas están registrando movimientos de gran magnitud y, en menor medida, también la renta variable. Esta situación pone de manifiesto las ventajas de diversificar las carteras más allá de los activos cuya evolución depende fundamentalmente de los movimientos de los tipos de interés.
Es precisamente en este entorno donde el perfil asimétrico de los bonos convertibles cobra especial relevancia: sus caídas suelen ser menos pronunciadas que las de la renta variable y sus recuperaciones, más rápidas, como quedó demostrado durante la corrección de las valoraciones de las compañías de inteligencia artificial registrada en julio, la pandemia y las caídas bursátiles provocadas por diversos conflictos bélicos. Gracias a su reducida duración, los convertibles pueden amortiguar el impacto de las subidas de los tipos de interés en las carteras, mientras que la opción sobre acciones que incorporan permite seguir beneficiándose de las subidas de los mercados. Para los inversores en renta variable que desean reducir el riesgo sin renunciar al potencial de revalorización, los convertibles pueden ofrecer una solución intermedia que permite consolidar las ganancias obtenidas y mantener al mismo tiempo la posibilidad de beneficiarse de futuras subidas.
¿Qué riesgos conllevan?
El volumen de emisiones sin precedentes no garantiza que las condiciones sean favorables para los inversores. En 2026, la mitad de los nuevos bonos convertibles se han emitido con cupón cero, frente al 17% registrado en 2023, y el cupón medio ha descendido del 2,9% al 1,8%.
Esto se explica, en parte, por la mayor volatilidad bursátil de los emisores, entre los que tienen un peso importante las compañías vinculadas a la inteligencia artificial, lo que aumenta el valor de la opción incorporada en los convertibles. Sin embargo, la fuerte demanda también ha favorecido unas condiciones de emisión más ventajosas para los emisores.
Las emisiones destinadas a financiar gastos de capital también requieren un enfoque de análisis diferente. Mientras que una refinanciación plantea fundamentalmente una cuestión de riesgo de crédito, cuando la financiación se destina a nuevas inversiones, los inversores deben evaluar si los activos que aún están por construir generarán la rentabilidad esperada.
La gestión activa y una selección rigurosa de los títulos basada en el análisis fundamental resultan esenciales. En un mercado con diferencias tan marcadas entre los distintos instrumentos, no basta con obtener una exposición pasiva a través de un índice.
Una oportunidad que puede pasar desapercibida
Lo que hace especialmente interesante el momento actual es la confluencia de factores estructurales y coyunturales favorables.
La convexidad, la capacidad de diversificación y la reducida duración que convierten a los bonos convertibles en una herramienta de inversión con cabida permanente en las carteras son precisamente las características que los hacen especialmente adecuados para el actual entorno de volatilidad macroeconómica y de los tipos de interés. A ello se suman un volumen de emisión sin precedentes, la exposición a sectores con potencial de crecimiento y unas valoraciones que siguen siendo razonables. Creemos que estamos ante una oportunidad que podría estar pasando desapercibida para muchos inversores.
Reproducido con autorización. Copyright © 2026 Bank of America Corporation («BAC»). El uso de lo anterior no implica en modo alguno que BAC o cualquiera de sus filiales respalde las opiniones o la interpretación o el uso de dicha información ni actúa como respaldo del uso de dicha información. La información se proporciona «tal cual» y ni BAC ni ninguna de sus filiales garantiza la exactitud o integridad de la misma.
BofA Securities y sus entidades afiliadas no serán responsables, bajo ninguna circunstancia, frente a usted ni frente a terceros por cualesquiera daños y perjuicios (incluidos, entre otros, los daños directos, indirectos, especiales y consecuenciales), pérdidas, gastos, honorarios u otras responsabilidades que se deriven, directa o indirectamente, de esta licencia, del Informe, del Contenido o del uso que usted haga de los materiales. Por la presente, usted renuncia a ejercer cualquier acción o reclamación contra BofA Securities y sus entidades afiliadas, y las exonera de toda responsabilidad por daños y perjuicios, pérdidas, gastos, honorarios, obligaciones, acciones legales, resoluciones judiciales y reclamaciones que se deriven del uso que usted haga del Informe o del Contenido, o que estén relacionadas con dicho uso, tanto si existen en la actualidad como si pudieran surgir en el futuro.
Usted reconoce que la información incluida en el Contenido o en el Informe puede quedar desactualizada y que BofA Securities y sus entidades afiliadas no tienen obligación alguna de actualizar el Contenido o el Informe ni de notificarle cualquier modificación de estos. El Informe y el Contenido se proporcionan «TAL CUAL», y ni BofA Securities ni sus entidades afiliadas ofrecen garantía alguna, expresa o implícita, en relación con el Informe o cualquiera de sus contenidos, incluido el Contenido. Esto comprende, entre otras, cualquier garantía relativa a la titularidad, validez, exigibilidad o ausencia de infracción de derechos de terceros, así como a la exactitud, actualidad, integridad, suficiencia, comerciabilidad, adecuación para un fin determinado o idoneidad de los materiales para el público al que pudieran estar destinados.