Credito cartoralizzato: perché ora?

Oct 06, 2026

Punti chiave:

  • Un mix di incertezza e valutazioni tirate del credito societario: l'elevata incertezza macroeconomica e geopolitica sta alimentando la volatilità nelle aspettative sui tassi d'interesse, mantenendo vivo il rischio di nuove tensioni sul mercato del credito. Al contempo, le valutazioni del credito societario offrono un compenso limitato per tali rischi, a differenza del credito cartolarizzato.
  • Ci sono sei ragioni per cui il credito cartoralizzato può offrire valore agli investitori oggi: a livello di valutazioni, queste offrono un premio di spread significativo rispetto ai titoli societari di pari rating. In termini di sensibilità ai tassi, il suo profilo a tasso variabile consente di gestire efficacemente il rischio di tasso d'interesse. Per quanto riguarda la gestione del rischio, la protezione strutturale e la diversificazione rispetto al credito societario concentrato offrono elevata resilienza, mentre la possibilità di posizionarsi su una spread duration più breve risulta vantaggiosa nelle fasi di volatilità. Infine, a livello di fondamentali, l’asset class mantiene rating investment grade di alta qualità.
  • Il record di emissioni amplia il set di opportunità per gli investitori attivi: l'anno in corso ha registrato un volume record di emissioni di credito cartolarizzato in Europa, sostenuto da una domanda solida. Ciò si è verificato all'interno di una base di emittenti in costante ampliamento, aprendo la strada a nuove opportunità per i gestori attivi.


Riteniamo che le attuali condizioni macroeconomiche e di mercato rendano particolarmente convincente la tesi a favore di un'allocazione nel credito cartolarizzato. Si registrano infatti una divergenza nella crescita e un percorso incerto per l'inflazione a livello globale, nel bel mezzo dell'ascesa dell'intelligenza artificiale e delle ripercussioni dei conflitti in Ucraina e in Medio Oriente.

Tutti questi fattori complicano le prospettive sui tassi d'interesse e sui risk asset. Nel frattempo, gli spread del credito societario si posizionano su o in prossimità dei minimi pluriennali, offrendo un compenso ridotto per il rischio in un momento in cui l'incertezza appare elevata. Al contrario, il credito cartolarizzato continua a offrire un premio di spread attraente rispetto al credito corporate, grazie alle sue peculiarità strutturali anziché a una qualità creditizia inferiore. Tuttavia, come approfondiamo di seguito, non si tratta unicamente di un'opportunità di valutazione.

Questa nota analizza le ragioni per cui riteniamo che l'attuale dinamica di mercato renda questo il momento ideale per investire in questa asset class. Abbiamo illustrato la struttura e i meccanismi dell’asset class nella nostra guida introduttiva, Credito cartolarizzato: una guida all’asset class, e la tesi strategica per un'allocazione a lungo termine nel documento di approfondimento Credito cartolarizzato: un’ampia gamma di ruoli all’interno del portafoglio.

Perché il credito cartolarizzato può aiutare gli investitori nell'attuale scenario

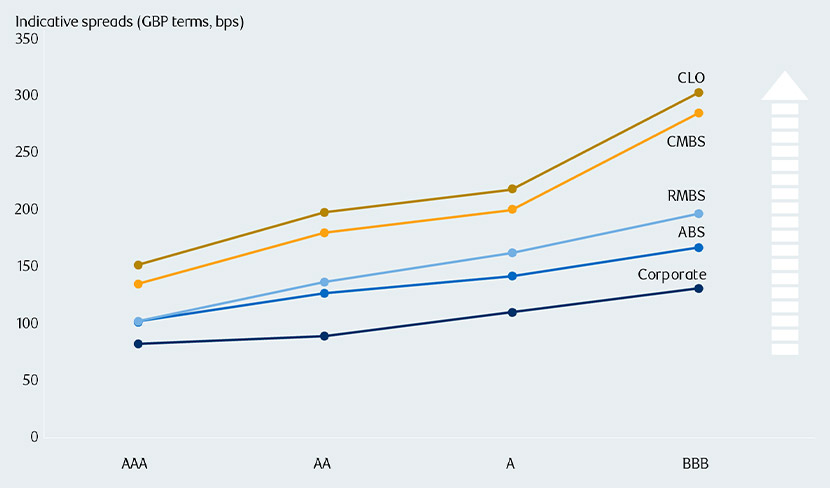
1) Spread attraenti rispetto al credito corporate. Il premio di spread offerto dal credito cartolarizzato continua a mostrare un confronto favorevole rispetto alle obbligazioni corporate di pari rating (come illustrato nella Figura 1). Ad esempio, un CLO con rating AA offre un incremento di spread pari a 109 punti base rispetto a un titolo societario di pari rating e spread duration. Questo premio riflette la struttura e i fattori tecnici del mercato – ovvero le inefficienze e la dinamica dell'offerta del mercato cartolarizzato – anziché una qualità creditizia inferiore. In un momento in cui gli spread societari offrono un compenso limitato per i rischi attuali, il carry aggiuntivo fornisce un margine di protezione significativo contro un eventuale ampliamento degli spread.

Figure 1: Spreads across credit assets

Spreads across credit assets chart

Source: RBS BlueBay Asset Management, Bloomberg, recent issues in ABS/RMBS. As at 30 September 2026.

2) Il credito cartolarizzato è prevalentemente a tasso variabile. Ciò limita la sensibilità ai tassi d'interesse e offre un reddito da cedola più elevato nei momenti in cui le obbligazioni tradizionali a tasso fisso si trovano sotto pressione. Questo aspetto risulta particolarmente prezioso in un contesto di tassi a breve termine in rialzo. In effetti, il credito cartolarizzato può svolgere la funzione di diversificazione strategica per i portafogli caratterizzati da un'inclinazione naturale verso una duration lunga.

3) In una fase di crescente incertezza macroeconomica, la possibilità di posizionarsi su una spread duration più breve è di grande vantaggio. Il credito cartolarizzato offre molteplici vie per conseguire questo obiettivo, consentendo agli investitori di incassare un carry attraente con una minore sensibilità ai movimenti dello spread, adottando così un atteggiamento più cauto senza dover sacrificare il livello di reddito.

4) Protezione strutturale. La subordinazione strutturale intrinseca a questa asset class – in cui le tranche junior assorbono le perdite prima degli obbligazionisti senior, rafforzata dalla facoltà di reindirizzare i flussi di cassa a favore delle tranche senior – offre un livello di resilienza specifico contro la volatilità del credito. Abbiamo esaminato in dettaglio tali protezioni strutturali nella nostra guida introduttiva, ma esse risultano particolarmente vantaggiose nell'attuale contesto, dato l'elevato rischio di volatilità sui mercati creditizi.

5) Una fonte di diversificazione di fronte all'incertezza macroeconomica. La natura maggiormente diversificata del credito cartolarizzato rispetto al credito corporate è di grande vantaggio in un contesto di maggiore volatilità. Anziché un'esposizione concentrata unicamente sul ciclo del credito societario, la cartolarizzazione offre un fattore di esposizione a una gamma più ampia di rischi: i cicli del credito al consumo negli ABS, l'andamento dei mutui residenziali negli RMBS e i collateral pool dei leveraged loan nelle CLO. Di conseguenza, un portafoglio di credito cartolarizzato ben diversificato (tra ABS, MBS, CMBS e CLO) presenta un'esposizione al settore tecnologico significativamente inferiore rispetto sia al credito societario sia al private credit.

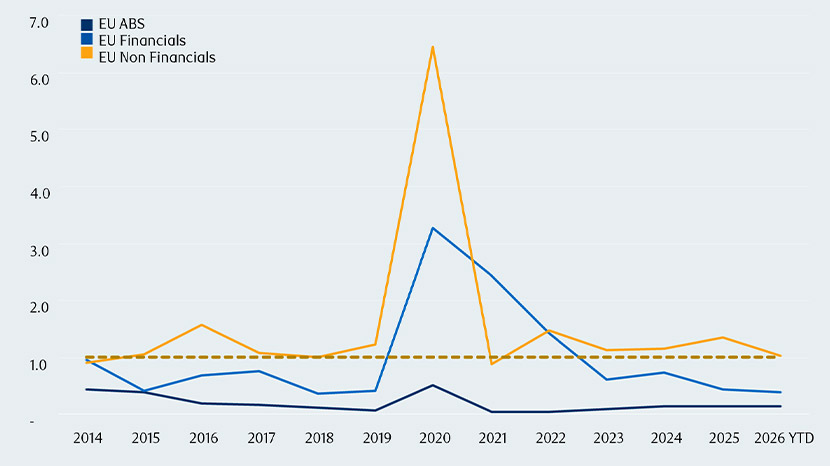
6) Fondamentali di alta qualità. I rating di credito medi dei portafogli di credito cartolarizzato si attestano su livelli investment grade di elevata qualità. A fronte di tutte le turbolenze macroeconomiche e geopolitiche registrate quest'anno, i fondamentali alla base del credito cartolarizzato si sono mantenuti solidi. Ad esempio, rispetto al credito corporate, il rapporto tra revisioni al ribasso e al rialzo dei rating è rimasto estremamente basso, come illustrato nella Figura 2.

Figure 2: EU ratings downgrade-to-upgrade ratios

EU ratings downgrade-to-upgrade ratios chart

Source: Morgan Stanley Chartbook. Calendar year data - 2026 figure is YTD as at 31 August. Reading below 1 - more upgrades than downgrades.

Le performance dei collateral nei settori core ABS, RMBS e CLO si sono mantenute sostanzialmente stabili, sostenute dall'elevata qualità degli asset sottostanti e dalle protezioni strutturali intrinseche alla asset class. Come illustriamo nel nostro paper di approfondimento, Credito cartolarizzato: un’ampia gamma di ruoli all’interno del portafoglio, questa asset class ha dimostrato una maggiore resilienza attraverso i recenti shock macroeconomici rispetto alle obbligazioni societarie investment grade.

L'emissione record sta creando maggiori opportunità per gli investitori attivi

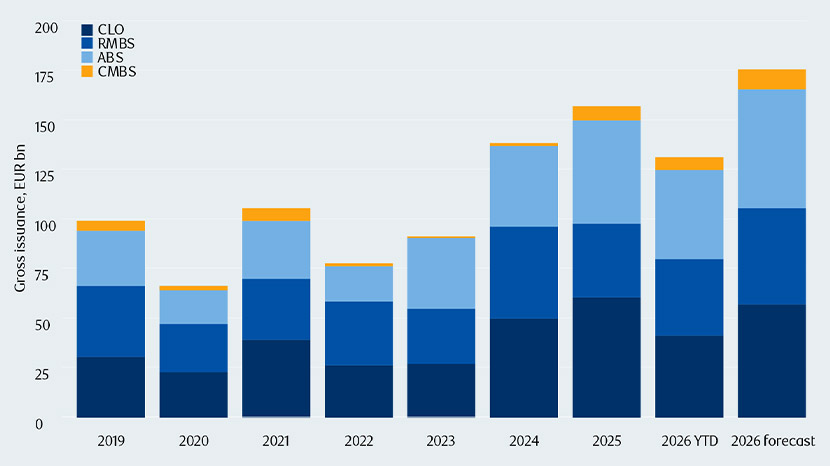
Il credito cartolarizzato europeo sta registrando livelli record di emissioni, con una crescita diffusa in tutti i sottosettori, e su base lorda si prevede che raggiungerà i 175 miliardi di euro quest'anno (Figura 3). Questo andamento è guidato dalle banche e da altri soggetti erogatori che cartolarizzano una quota maggiore dei propri crediti, sostenuti dall'espansione dei portafogli di mutui e crediti al consumo. La base degli emittenti si sta ampliando e non si rilevano segnali di deterioramento negli standard di sottoscrizione.

Figure 3: European securitization issuance is booming

European securitization issuance is booming chart

Source: Concept ABS, Bloomberg, Morgan Stanley, as at 7 September 2026. 2026 full year estimate from Morgan Stanley, based on current data and reasonable assumptions, and is not a reliable indicator of future results.

Tale scenario risulta vantaggioso per i gestori attivi in termini di ampliamento del set di opportunità verso nuovi settori ed emittenti. Tuttavia, richiede una discrezionalità ancora maggiore sotto il profilo della selezione: sebbene i fondamentali del credito cartolarizzato siano generalmente solidi, si intravedono segnali di debolezza in alcune nicchie specifiche.

Le opportunità nel credito cartolarizzato oggi

Ciascuno dei fattori descritti sopra renderebbe il credito cartolarizzato meritevole di attenta considerazione. Considerati nel loro insieme, essi evidenziano una asset class che riteniamo eccezionalmente ben posizionata rispetto ai rischi e alle dinamiche specifiche dell'attuale contesto:

  • A differenza del credito societario, che offre spread compressi e sensibilità agli utili dei singoli emittenti, il credito cartolarizzato offre spread più ampi, una minore correlazione e flussi di cassa garantiti da portafogli diversificati di finanziamenti sottostanti con protezione strutturale.
  • Mentre gli asset a lunga duration sono esposti al rialzo dei tassi e a un'inflazione vischiosa, il credito cartolarizzato offre la possibilità di posizionarsi su esposizioni a tasso variabile e a duration più breve, che beneficiano direttamente dall'aumento delle cedole limitando al contempo la sensibilità ai movimenti dei tassi.
  • Se un tempo le caratteristiche strutturali erano un tempo incomprese e da evitare, oggi sono riconosciute come una fonte di protezione dai ribassi e di riduzione spontanea della leva; l'opposto del fenomeno di deterioramento dei rating nel credito societario.

I benefici della asset class del credito cartolarizzato sono sempre convincenti, ma oggi più che mai il contesto di mercato evidenzia perché un'allocazione strategica nei titoli cartolarizzati possa apportare valore ai portafogli degli investitori.

Iscriviti per ricevere gli approfondimenti via mail

Iscriviti ora per ricevere gli ultimi approfondimenti economici e sugli investimenti dei nostri esperti, inviati direttamente alla tua casella di posta elettronica.

Il presente materiale è fornito da RBC Global Asset Management (RBC GAM) a soli fini informativi e non può essere riprodotto, distribuito o pubblicato senza il previo consenso scritto di RBC GAM o delle sue società collegate qui indicate. Il presente materiale non costituisce un'offerta o una sollecitazione all'acquisto o alla vendita di alcun titolo, prodotto o servizio in alcuna giurisdizione; né è inteso a fornire consulenza di investimento, finanziaria, legale, contabile, fiscale o di altra natura, e tali informazioni non devono essere utilizzate o considerate come base per la prestazione di tale consulenza. Il presente materiale non è disponibile per la distribuzione a investitori residenti in giurisdizioni in cui tale distribuzione sia vietata.


RBC GAM è la divisione di asset management di Royal Bank of Canada (RBC) che include RBC Global Asset Management Inc. (RBC GAM Inc.), RBC Global Asset Management (U.S.) Inc. (RBC GAM-US), RBC Global Asset Management (UK) Limited (RBC GAM-UK) e RBC Global Asset Management (Asia) Limited (RBC GAM-Asia), le quali sono controllate separate ma collegate di RBC.


In Canada, il presente materiale è fornito da RBC GAM Inc. (inclusa PH&N Institutional), regolamentata da ciascuna commissione provinciale e territoriale sui titoli. Negli Stati Uniti (USA), il presente materiale è fornito da RBC GAM-US, un consulente d'investimento registrato a livello federale. Nel Regno Unito (UK) e in Australia, il presente materiale è fornito da RBC GAM-UK, autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito. Nello Spazio Economico Europeo (SEE), il presente materiale è fornito da BlueBay Funds Management Company S.A. (BBFM S.A.), regolamentata dalla Commission de Surveillance du Secteur Financier (CSSF). In Germania, Francia, Svezia, Italia, Spagna e Paesi Bassi, BBFM S.A. opera con passaporto di succursale ai sensi della Direttiva sugli organismi di investimento collettivo in valori mobiliari (2009/65/CE) e della Direttiva sui gestori di fondi di investimento alternativi (2011/61/UE). In Spagna, BlueBay Funds Management S.A. è registrata presso la CNMV al n. 607. In Svizzera, il presente materiale è fornito da BlueBay Asset Management AG, dove il Rappresentante e Agente Pagatore è BNP Paribas Securities Services, Paris, succursale de Zurich, Selnaustrasse 16, 8002 Zurigo, Svizzera. In Giappone, il presente materiale è fornito da BlueBay Asset Management International Limited, registrata presso il Kanto Local Finance Bureau del Ministero delle Finanze giapponese. In Asia, il presente materiale è fornito da RBC GAM-Asia, autorizzata dalla Securities and Futures Commission (SFC) di Hong Kong.


Ulteriori informazioni su RBC GAM sono disponibili all'indirizzo www.rbcgam.com.


Il presente materiale non è stato esaminato da, né registrato presso, alcuna autorità di regolamentazione dei titoli o di altra natura e può, ove opportuno e consentito, essere distribuito dalle entità sopra elencate nelle rispettive giurisdizioni.


Tutte le informazioni relative alle prospettive economiche e d'investimento contenute nel presente materiale sono state compilate da RBC GAM a partire da diverse fonti. Le informazioni ottenute da terzi sono ritenute affidabili, ma alcuna dichiarazione o garanzia, espressa o implicita, viene resa da RBC GAM, dalle sue società collegate o da qualsiasi altra persona in merito alla loro accuratezza, completezza o correttezza. RBC GAM e le sue società collegate non si assumono alcuna responsabilità per eventuali errori od omissioni in tali informazioni.


Le opinioni qui contenute riflettono il giudizio e la thought leadership di RBC GAM e sono soggette a modifiche in qualsiasi momento. Tali opinioni sono fornite a soli fini informativi e non intendono costituire una consulenza d'investimento o finanziaria, né si deve fare affidamento su di esse o agire sulla loro base per la prestazione di tale consulenza. RBC GAM non si assume alcun obbligo o responsabilità di aggiornare tali opinioni.


RBC GAM si riserva il diritto, in qualsiasi momento e senza preavviso, di modificare, emendare o cessare la pubblicazione di queste informazioni.


I rendimenti passati non sono indicativi dei risultati futuri. Non è possibile investire direttamente in un indice.


Alcune delle dichiarazioni contenute nel presente materiale possono essere considerate dichiarazioni revisionali che forniscono aspettative o previsioni correnti su risultati o eventi futuri. Le dichiarazioni revisionali non costituiscono una garanzia di rendimenti o eventi futuri e comportano rischi e incertezze. Si raccomanda di non fare un affidamento indebito su tali dichiarazioni, poiché i risultati o gli eventi effettivi potrebbero differire materialmente da quelli descritti in tali dichiarazioni revisionali a causa di diversi fattori. Prima di prendere qualsiasi decisione di investimento, vi invitiamo a considerare attentamente tutti i fattori rilevanti.


® / TM Trademark(s) di Royal Bank of Canada. Utilizzati su licenza.
© RBC Global Asset Management Inc., 2026  

Iscriviti per ricevere gli approfondimenti via mail

Iscriviti ora per ricevere gli ultimi approfondimenti economici e sugli investimenti dei nostri esperti, inviati direttamente alla tua casella di posta elettronica.