Punti chiave:
- I problemi della crisi finanziaria globale riguardavano i mutui subprime e i CDO, non la cartolarizzazione nel suo complesso: dal punto di vista della cartolarizzazione, le criticità principali risiedevano nel collaterale, concentrato nelle cartolarizzazioni di mutui subprime, insieme a una leva finanziaria eccessiva e a interessi non allineati.
- I CLO non sono CDO: i CLO detengono prestiti senior garantiti concessi a imprese operative, con tassi di recupero più elevati rispetto ai mutui subprime. Sono diversificati e trasparenti, in netto contrasto con i CDO precrisi.
- Resiliente allora, più solido oggi: la maggior parte delle sub-asset class del credito cartolarizzato si è dimostrata resiliente durante la crisi finanziaria globale, e ampie riforme (criteri di sottoscrizione più rigorosi, limiti alla leva finanziaria e maggiore trasparenza) hanno ulteriormente rafforzato l’asset class nel suo insieme, che oggi rappresenta un mercato globale da 5.000 miliardi di dollari.
È comprensibile che alcuni investitori si avvicinino al credito cartolarizzato con cautela. Questa asset class è diventata sinonimo della crisi finanziaria globale (GFC) del 2008, e quel ricordo riaffiora ancora in alcune conversazioni con i clienti, a oltre quindici anni di distanza.
L’epicentro della crisi fu il mercato immobiliare statunitense, in particolare i prestiti subprime e Alt-A, con effetti amplificati da una specifica forma di ri-cartolarizzazione nota come CDO e da interessi non allineati. Fattore cruciale, le pratiche e le condizioni a livello di collaterale che causarono la crisi sono state affrontate alla radice, mentre le strutture che fallirono allora non sono quelle in cui gli investitori investono oggi.
Riteniamo che i fatti giustifichino convinzione, non cautela.
Cosa è andato storto davvero nel 2008?
Dal punto di vista della cartolarizzazione, i problemi dell’epoca della crisi finanziaria globale furono causati da un insieme specifico di pratiche, concentrate in un segmento specifico dell’universo del credito cartolarizzato, e non dalla cartolarizzazione in sé. Si trattava principalmente dei prestiti subprime statunitensi e delle relative cartolarizzazioni. Tra queste pratiche:
- Deterioramento degli standard di sottoscrizione dei mutui: fu questa la causa principale. I prestiti venivano concessi a mutuatari che non erano in grado di sostenere il debito una volta terminato il periodo dei tassi promozionali iniziali, spesso con poca documentazione o senza verifiche del reddito.
- Strutture sintetiche opache: strumenti come i CDO-squared ri-cartolarizzavano il rischio di credito anziché diversificare un collaterale reale. Questo aumentava la leva finanziaria e amplificava l’esposizione, in particolare al mercato immobiliare statunitense, rendendo estremamente difficile per gli investitori valutare la qualità dei prestiti sottostanti.
A queste due pratiche si aggiunse un disallineamento degli interessi. Il modello “originate to distribute” nell’erogazione dei mutui, in cui i finanziatori potevano cedere i prestiti senza trattenerne il rischio, riduceva gli incentivi a selezionare con attenzione i mutuatari. Allo stesso tempo, l’opacità delle strutture CDO nascondeva questo deterioramento degli standard di erogazione e ne amplificava gli effetti.
Cosa sono le collateralized debt obligation (CDO)?
I CDO (titoli obbligazionari garantiti da un portafoglio di crediti) erano un’ampia categoria di cartolarizzazioni da tempo associata alla crisi finanziaria globale. Comprendevano un’ampia gamma di tipologie di collaterale, tipicamente titoli garantiti da mutui ipotecari, e in particolare mutui subprime.
Queste strutture aggregavano e ri-cartolarizzavano il rischio di credito sulla base di ipotesi di correlazione che si rivelarono infine catastroficamente errate. Quando i prezzi delle abitazioni scesero, le insolvenze aumentarono contemporaneamente sull’intero portafoglio, travolgendo i sottili cuscinetti di equity pensati per proteggere le tranche senior.
I CDO-squared erano una struttura ulteriore e più complessa, che di fatto aggregava i flussi di cassa di singoli CDO ed era spesso ancora più opaca.
Nessuna di queste strutture è oggi presente sul mercato nella stessa forma, a causa dei rischi che hanno messo in luce e delle modifiche normative introdotte dopo la crisi, di cui parliamo più nel dettaglio di seguito.
La distinzione fondamentale: i CLO non sono CDO
I CLO (collateralized loan obligation) sono una sub-asset class del credito cartolarizzato, ma possono essere confusi con i CDO. Sebbene gli acronimi e il meccanismo di suddivisione in tranche possano sembrare simili, il paragone si ferma qui.
Le differenze tra queste strutture in termini di qualità del collaterale, approccio di gestione, diversificazione e trasparenza sono profonde.
Qualità del collaterale: i CLO detengono prestiti senior garantiti concessi a imprese operative, con diritti di primo grado (first-lien) sugli attivi delle società. Anche i tassi di recupero sono tipicamente più elevati rispetto a quelli dei mutui subprime. Questa differenza sostanziale nella qualità del collaterale offre un margine di sicurezza cruciale che ai CDO mancava. Di fatto, nessun CLO con rating AAA ha mai subito perdite.
Diversificazione e trasparenza: un CLO tipico detiene tra 150 e 300 prestiti in diversi settori, con limiti di concentrazione. Inoltre, l’informativa a livello di singolo prestito sostituisce l’opacità dei CDO precrisi.
La resilienza del credito cartolarizzato durante la crisi finanziaria globale
Le tipologie di credito cartolarizzato oggi presenti sul mercato sono forme di credito cartolarizzato garantito da collaterale (CLO, ABS, RMBS e CMBS), che cartolarizzano tutte portafogli di prestiti reali e diversificati.
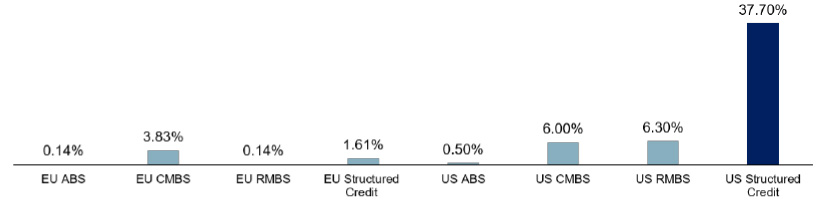
I risultati registrati durante la crisi finanziaria globale evidenziano in modo netto la differenza rispetto ai CDO e ai CDO-squared. Come mostra la figura 1, i tassi di perdita cumulativi delle obbligazioni emesse prima della crisi sono stati generalmente bassi per la maggior parte dei sottosettori del credito cartolarizzato. Le insolvenze del credito cartolarizzato europeo sono state contenute in tutti i mercati, e anche la maggior parte dei mercati statunitensi si è dimostrata resiliente. Al contrario, il credito strutturato statunitense ha registrato perdite molto più pesanti, e la stragrande maggioranza delle perdite del credito strutturato durante la crisi ha riguardato CDO legati a mutui subprime, non CLO.
Figura 1: obbligazioni emesse prima della crisi finanziaria globale: tassi di perdita cumulativi per asset class e area geografica
Fonte: RBC BlueBay Asset Management, Fitch Ratings, S&P, Moody’s. Il presente documento non costituisce una raccomandazione all’acquisto o alla vendita di un determinato titolo. Non vi è alcuna garanzia che le tendenze rappresentate o descritte nel presente documento proseguiranno. Nota: i dati sulle insolvenze delle obbligazioni societarie globali si basano sulla performance a 10 anni in termini di default della coorte di rating Moody’s del 2007.
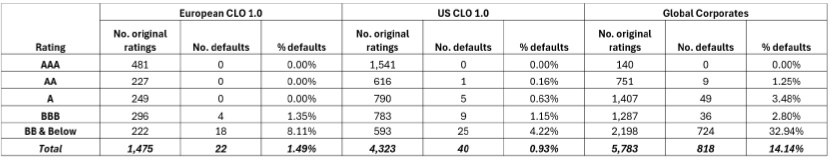
Fattore cruciale, questa resilienza non è stata un’esclusiva dei CLO. Nel credito cartolarizzato europeo in generale, i tassi di insolvenza storici sono stati inferiori a quelli registrati dal credito societario con rating analogo. Questo risultato vale per tutte le principali sub-asset class, non per un singolo segmento del mercato (figura 2). Anche i CLO emessi prima della crisi finanziaria globale, noti come CLO 1.0, hanno registrato durante la crisi insolvenze nettamente inferiori rispetto al credito societario globale.
Figura 2: insolvenze durante la crisi finanziaria globale: i CLO 1.0 hanno registrato insolvenze nettamente inferiori rispetto alle obbligazioni societarie globali
Fonte: RBC BlueBay Asset Management, Fitch Ratings, S&P, Moody’s. Il presente documento non costituisce una raccomandazione all’acquisto o alla vendita di un determinato titolo. Non vi è alcuna garanzia che le tendenze rappresentate o descritte nel presente documento proseguiranno. Nota: i dati sulle insolvenze delle obbligazioni societarie globali si basano sulla performance a 10 anni in termini di default della coorte di rating Moody’s del 2007.
Le strutture che fallirono non esistono più nella stessa forma. Quelle che si dimostrarono resilienti sono le stesse in cui gli investitori investono oggi.
Cosa è migliorato dalla crisi finanziaria globale (GFC)?
Underwriting
|
- Standard più rigorosi imposti nella fase di erogazione dei prestiti.
- Obblighi di mantenimento del rischio (risk retention): gli originator dei prestiti mantengono un interesse economico, allineando così i propri interessi a quelli degli investitori.
|
Leva finanziaria e finanziamento
|
- Limiti alla leva finanziaria imposti alle strutture di cartolarizzazione.
- Minore dipendenza dal finanziamento wholesale a breve termine: si è così affrontato il disallineamento di liquidità che, prima della crisi, aveva impedito agli intermediari di rifinanziare i propri attivi quando i mercati del funding si erano bloccati.
|
Trasparenza
|
- Informativa a livello di singolo prestito.
- Rendicontazione periodica delle posizioni in portafoglio.
|
Struttura
|
- Strutture più semplici e garantite da collaterale, basate su portafogli di prestiti diversificati.
- Eliminazione delle ri-cartolarizzazioni sintetiche come i CDO-squared, che amplificavano il rischio anziché diversificarlo.
|
Credit enhancement
|
- Livello di subordinazione raddoppiato in alcuni casi.
|
Rating e due diligence
|
- Metodologie profondamente riviste.
- Obbligo di due diligence per gli investitori istituzionali.
|
Fonte: RBC BlueBay Asset Management, novembre 2026
Perché è importante oggi
Il ricordo dell’epoca della crisi finanziaria globale può suscitare cautela in molti investitori. Anche la forte incertezza macroeconomica e geopolitica che caratterizza oggi i mercati ci porta naturalmente a restare vigili sui rischi potenziali.
Tuttavia, il segmento del credito strutturato che fallì durante la crisi è profondamente diverso dal mercato del credito cartolarizzato di oggi. Le pratiche a livello di collaterale sono cambiate, e le strutture che amplificarono la crisi non esistono più nella stessa forma. L’asset class del credito cartolarizzato nel suo complesso, che a livello globale ha raggiunto i 5.000 miliardi di dollari , si è infatti dimostrata resiliente durante la crisi finanziaria globale. Le insolvenze del credito cartolarizzato europeo sono rimaste contenute in tutti i mercati e storicamente inferiori a quelle del credito societario con rating analogo.
Inoltre, a nostro avviso, le ampie riforme e le modifiche normative introdotte da allora non hanno fatto che rafforzare questa resilienza. Riteniamo che si tratti di un’asset class completamente diversa, che merita di essere riconsiderata.