Punti principali:
- Un’allocazione strategica troppo importante per essere ignorata: con un valore di quasi 5.000 miliardi USD, il mercato globale del credito cartolarizzato supera ormai per dimensioni quello dell’obbligazionario High Yield statunitense. Riteniamo che il rendimento/rischio storicamente interessante, unito ai meccanismi di protezione strutturale contro il rischio di ribasso, giustifichino un’allocazione di lungo periodo nei portafogli degli investitori.
- Una componente versatile del portafoglio: il credito cartolarizzato si distingue per la capacità di rispondere a diverse esigenze di investimento. Le tranche senior possono contribuire alla gestione della liquidità e integrare l’esposizione alle obbligazioni societarie Investment Grade, mentre le tranche mezzanine possono offrire rendimenti superiori a quelli del segmento High Yield. Queste diverse opportunità si concentrano in un unico mercato regolamentato.
- Fattori di rendimento differenziati: rispetto alle obbligazioni societarie, il credito cartolarizzato trae rendimento da una diversa combinazione di fattori: una base di garanzie diversificata con una minore correlazione al credito; una struttura di flussi di cassa che contribuisce al rimborso; cedole generalmente a tasso variabile che riducono la sensibilità ai tassi di interesse; condizioni tecniche favorevoli sia dal punto di vista della domanda che dell’offerta. Nel loro insieme, questi fattori creano una gamma ampia di applicazioni nel portafoglio.
Il credito cartolarizzato riveste un ruolo sempre più importante nel mercato obbligazionario globale. Il suo valore di mercato si attesta oggi a circa 5.000 miliardi di dollari, escludendo i titoli MBS statunitensi. Pur superando per dimensioni il mercato High Yield statunitense, questa asset class rimane strutturalmente sottorappresentata nella maggior parte dei portafogli istituzionali.
Storicamente, il credito cartolarizzato ha offerto un profilo di rischio e rendimento distinto da quello di altri investimenti obbligazionari, grazie all’esposizione diversificata alle garanzie reali, alla protezione strutturale e alla natura prevalentemente a tasso variabile.
La varietà dei profili di rischio e rendimento presenti in questa asset class consente di svolgere diverse funzioni all’interno di un portafoglio obbligazionario:
- come strumento per ottimizzare il rendimento della liquidità nel segmento delle obbligazioni di alta qualità con spread duration contenuta;
- come complemento alle tradizionali esposizioni nel segmento investment grade;
- come fonte di rendimento superiore a quello offerto dal mercato delle obbligazioni corporate high yield e dei loan (investendo nelle tranche mezzanine).
A integrazione della nostra guida introduttiva “Credito cartolarizzato: una guida all’asset class”, in questa nota analizziamo le soluzioni che questa asset class può offrire oggi.
Quali ruoli può svolgere il credito cartolarizzato in un portafoglio?
La struttura del credito cartolarizzato consente di creare tranche con diversi gradi di seniority, alle quali vengono distribuiti i flussi di cassa generati dalle attività sottostanti secondo un ordine prestabilito di priorità, attraverso il cosiddetto meccanismo a cascata (waterfall). Ne deriva un’ampia gamma di profili di rischio e rendimento all’interno della stessa asset class.
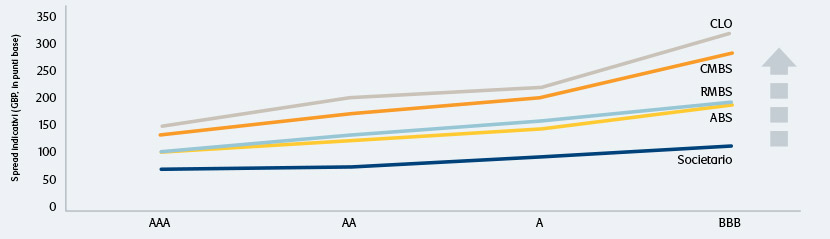
Per gli investitori alla ricerca della performance, il credito cartolarizzato offre rendimenti potenzialmente più elevati rispetto alle obbligazioni tradizionali con un rating comparabile. La Figura 1 riportata di seguito illustra il premio in termini di spread offerto dalle sub-asset class del debito cartolarizzato rispetto al credito societario globale.
Figura 1: Spread delle sub-asset class del debito cartolarizzato rispetto al credito corporate
A solo scopo illustrativo. Non vi è alcuna garanzia che le tendenze qui illustrate o descritte siano destinate a protrarsi.
Fonte: RBC Global Asset Management, Bloomberg, emissioni recenti di ABS/RMBS. Al 24 luglio 2026.
L’aggiunta di credito cartolarizzato può inoltre aiutare gli investitori a ottimizzare l’efficienza del portafoglio attraverso una maggiore diversificazione, poiché consente loro di ottenere un’esposizione ad una fonte di rischio di credito più ampia rispetto a quella generata dal corporate – ad esempio, al mercato immobiliare, ai flussi di cassa legati al credito al consumo o ad altri asset, e ai rispettivi cicli di credito. Inoltre, offre uno strumento per esprimere una gamma più ampia di strategie di investimento, ad esempio in termini di duration e valore relativo.
Le tranche più senior nella struttura del capitale, tipicamente con rating AAA, se caratterizzate da una spread duration molto breve, possono offrire un interessante rendimento. Storicamente queste tranche hanno presentato una volatilità estremamente bassa ed un rischio di credito contenuto, sebbene i rendimenti potenziali siano inferiori rispetto a quellli di altre tranche, pur rimanendo comunque superiori a quelli delle obbligazioni corporate con rating equivalente. Queste strategie sono d’interesse tipicamente per le compagnie assicurative e le istituzioni finanziarie alla ricerca di un rendimento da strumenti liquidi e di elevata qualità creditizia.
Altre tranche investment grade offrono un premio in termini di spread più elevato rispetto alle obbligazioni corporate investment grade con un rating simile, come mostra la Figura 1. Considerati i vantaggi di diversificazione del credito cartolarizzato – compresa l’esposizione a una gamma più ampia di fattori di rischio attraverso le garanzie sottostanti – queste tranche funzionano bene come fonte di diversificazione in un portafoglio di titoli corporate. In quanto tali, sono in genere investite da fondi pensione, compagnie assicurative e family office con allocazioni esistenti nel credito societario che cercano una diversificazione, una spread duration più breve e un’esposizione prevalentemente a tasso variabile.
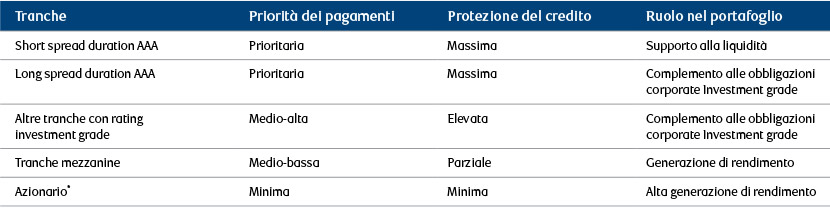
Nel contempo, le tranche mezzanine non investment grade (BB e inferiori), che presentano una protezione strutturale minore, possono fungere da una fonte diversificata ad alto rendimento. La tranche azionaria, solitamente negoziabile solo nei CLO, offre un maggiore profilo di performance, sebbene con un rischio maggiore poiché è la prima tranche ad assorbire le perdite in caso di flussi di cassa insufficienti. Sia le tranche mezzanine junior sia quelle azionarie attraggono in genere investitori più specializzati, family office e clienti di banche private alla ricerca di reddito più elevato, con la capacità di assumersi un rischio di credito più alto in cambio di un carry maggiore. Questi punti sono riassunti nella Figura 2.
Figura 2: I diversi ruoli del credito cartolarizzato in portafoglio
* Di norma negoziabili solo nei CLO. Fonte: RBC BlueBay Asset Management, agosto 2026
Un esempio di portafoglio
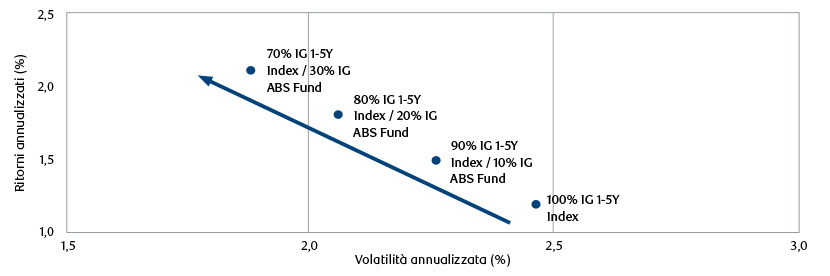
Per illustrare una possibile applicazione in portafoglio, nella Figura 3 mostriamo i vantaggi di un’allocazione al credito cartolarizzato Investment Grade nell’ambito di una più ampio portafoglio, a fianco delle obbligazioni societarie IG. A differenza di altre asset class, il credito cartolarizzato non dispone di un benchmark di uso comune per misurarne la performance a lungo termine; pertanto, presenteremo il BlueBay Investment Grade Asset-Backed Credit Fund come proxy per l’asset class in termini più ampi.
Negli ultimi cinque anni, rispetto a un portafoglio composto al 100% da obbligazioni societarie IG a breve duration, l’inserimento di quote progressivamente maggiori di credito cartolarizzato IG con duration analoga ha generato rendimenti più elevati ed una minore volatilità. Ad esempio, un’allocazione del 30% nel fondo BlueBay Investment Grade Asset-Backed Credit Fund ha incrementato i rendimenti annualizzati dello 0,91%, riducendo al contempo la volatilità dello 0,59% su base annualizzata.
Figura 3: L’aggiunta di BlueBay Investment Grade Asset-Backed Credit Fund in un portafoglio obbligazionario può aumentare i rendimenti e ridurre al contempo la volatilità complessiva del portafoglio
I rendimenti passati non sono indicativi dei risultati futuri.
Miglioramento del profilo rischio-rendimento (su dati a 5 anni in Euro)
Fonte: RBC Global Asset Management, Bloomberg, al 30 giugno 2026. Dati settimanali, ultimi 5 anni di serie storica. I rendimenti passati non sono indicativi dei risultati futuri. Il rendimento del vostro investimento potrebbe aumentare o diminuire a causa delle fluttuazioni valutarie qualora l’investimento fosse effettuato in una valuta diversa da quella utilizzata nel calcolo dei rendimenti passati. Le commissioni e le altre spese incideranno negativamente sui rendimenti dell’investimento.
Cosa distingue i fattori di rendimento del credito cartolarizzato
Il credito cartolarizzato è influenzato da fattori diversi rispetto a quelli che incidono sulle obbligazioni corporate tradizionali. Tra questi figurano i cicli del credito al consumo e dell’economia reale, il meccanismo di distribuzione a cascata dei flussi di cassa e, in genere, le cedole a tasso variabile – che riducono la sensibilità ai tassi di interesse e la correlazione con le esposizioni obbligazionarie più tradizionali. Allo stesso tempo, gli spread non sono determinati dalle esigenze di finanziamento dei singoli emittenti, ma dai fattori tecnici dell’offerta tra le emissioni primarie e i pagamenti di ammortamento. Sono proprio questi fattori a determinare una gamma più versatile di ruoli all’interno del portafoglio.
I diversi fattori che determinano i rendimenti dei crediti cartolarizzati
- Le garanzie – l’andamento dei crediti cartolarizzati dipende principalmente dall’andamento delle attività sottostanti che generano i flussi di cassa. Queste attività variano a seconda del sottosettore, ma in genere presentano una minore correlazione tra loro e con le obbligazioni societarie, data la maggiore esposizione ai cicli del credito al consumo e dell’economia reale.
- La struttura – come illustrato nella nostra guida introduttiva, la struttura a cascata e la subordinazione strutturale ripartiscono il rischio in uno spettro di profili di tranche.
- Natura a tasso variabile – la maggior parte delle obbligazioni cartolarizzate paga una cedola a tasso variabile, limitando la sensibilità ai tassi di interesse e riducendo la correlazione con i tradizionali titoli a reddito fisso. Il profilo di ammortamento fa sì che la spread duration si riduca naturalmente man mano che il capitale viene rimborsato, attenuando nel tempo la sensibilità al mark-to-market; un’altra caratteristica distintiva rispetto alle obbligazioni societarie.
- Fattori tecnici legati all’offerta – come nel caso delle obbligazioni societarie, gli spread delle cartolarizzazioni risentono dei fattori tecnici legati all’offerta, ma l’offerta di cartolarizzazioni è determinata dai volumi di erogazione dei prestiti sottostanti piuttosto che dai tempi di finanziamento dei singoli emittenti. Per gli investitori, un’offerta abbondante può portare le tranche esistenti sul mercato secondario a registrare prezzi inferiori su base mark-to-market, anche quando le garanzie rimangono solide.
Questo sottolinea l’importanza di una gestione attiva competente. Questi stessi fattori, insieme alle differenze tra le sub-asset class, alle inefficienze di mercato e alla mancanza di un benchmark rappresentativo, sono anche ciò che rende il mercato del credito cartolarizzato meno adatto alla gestione passiva. Riteniamo che una gestione attiva competente sia essenziale in ogni fase, dall’individuazione delle opportunità alla selezione delle sub-asset class.
Quali sono i rendimenti storici e come si è comportato il credito cartolarizzato nei periodi di stress?
Il credito cartolarizzato ha generato rendimenti interessanti nel lungo periodo. Presentiamo il BlueBay Investment Grade Asset-Backed Credit Fund come indicatore della performance dell’asset class in termini più ampi. Negli ultimi cinque anni, fino al 31 agosto 2026, ha generato un rendimento annualizzato del 2,28% superiore al tasso risk-free1, con una volatilità del 2,09%.
Figura 4: Rendimento a 5 anni fino ad agosto 2026
I rendimenti passati non sono indicativi dei risultati futuri
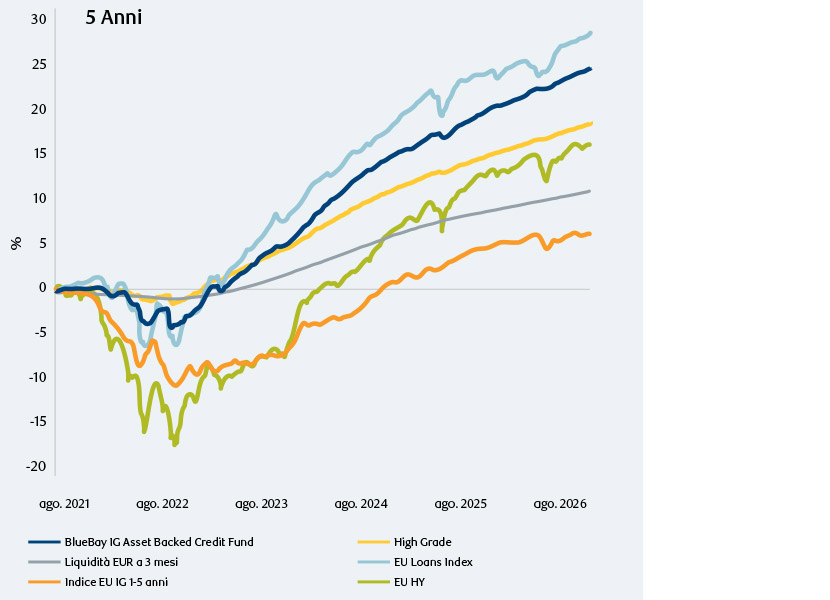
Fonte: Bloomberg, RBC BlueBay Asset Management, al 31 agosto 2026. Il rendimento del vostro investimento potrebbe aumentare o diminuire a causa delle fluttuazioni valutarie qualora l’investimento fosse effettuato in una valuta diversa da quella utilizzata nel calcolo dei rendimenti passati. I dati relativi ai rendimenti indicati sono al lordo delle commissioni e non riflettono l’impatto di commissioni, spese o altre detrazioni. I rendimenti effettivi potrebbero risultare inferiori una volta prese in considerazione le commissioni. Si prega di consultare l’appendice per i dati di rendimento discreti su 10 anni relativi al BlueBay IG ABS Fund.
Sebbene i rendimenti di lungo periodo corretti per il rischio siano stati storicamente favorevoli, sono spesso i periodi di stress dei mercati, caratterizzati da un aumento delle correlazioni, ad avere la maggiore rilevanza. In questo contesto, il credito cartolarizzato ha mostrato una maggiore resilienza durante i recenti shock macroeconomici e le fasi di ribasso dei mercati rispetto alle obbligazioni corporate investment grade o all’indice dei loan. Ciò è evidenziato nella Figura 5, che mostra la capacità di tenuta di questa asset class durante lo shock del 2022 legato all’aumento dei prezzi dell’energia e all’inflazione e, più recentemente, durante il conflitto tra Stati Uniti e Iran.
Figura 5: Performance durante la fase iniziale del conflitto tra Stati Uniti e Iran del 2026
I rendimenti passati non sono indicativi dei risultati futuri
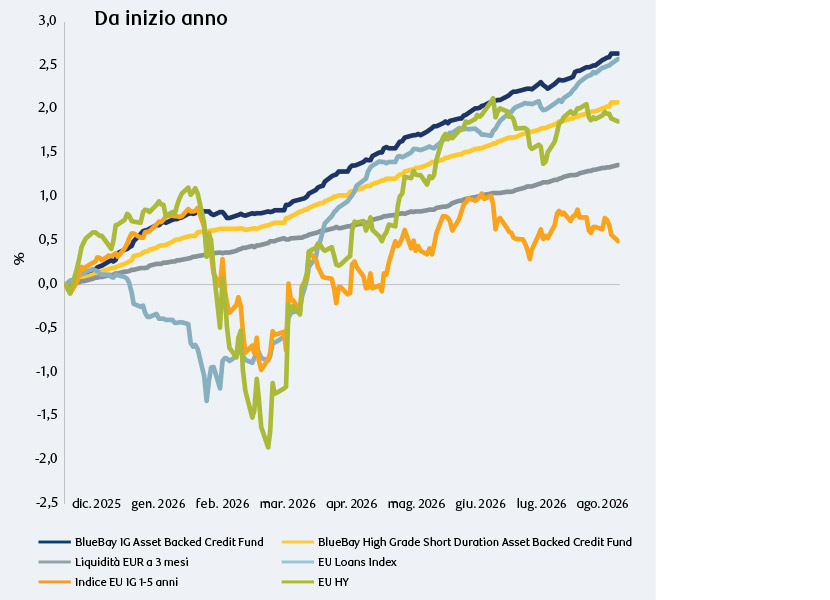
Fonte: Bloomberg, RBC BlueBay Asset Management, dati al 31 agosto 2026. Il rendimento del vostro investimento può aumentare o diminuire a seguito delle oscillazioni valutarie qualora l’investimento sia effettuato in una valuta diversa da quella utilizzata per il calcolo della performance storica. I dati di performance riportati sono al lordo delle commissioni e non tengono conto dell’impatto di commissioni, costi o altre deduzioni. I rendimenti effettivi potrebbero pertanto essere inferiori una volta considerate le commissioni. Si prega di consultare l’appendice per i dati relativi alla performance discreta su 10 anni del BlueBay IG ABS Fund.
Credito cartolarizzato: un ruolo fondamentale in ogni portafoglio obbligazionario
L’ampia gamma di profili di rischio e rendimento presenti nel credito cartolarizzato consente di soddisfare una vasta gamma di obiettivi nell’investimento obbligazionario: l’ottimizzazione della liquidità nelle posizioni senior, se abbinata a una breve spread duration; lo strumento di diversificazione a integrazione delle tradizionali esposizioni investment grade; e il rendimento superiore a quello delle obbligazioni corporate high yield nelle posizioni mezzanine junior. Poche altre, se non nessuna, asset class del reddito fisso offrono una tale versatilità di utilizzo all’interno del portafoglio.
Tale versatilità è sempre più riconosciuta. I cambiamenti normativi, tra cui le riforme di Solvency II che entreranno in vigore nel 2027 e il quadro di adeguamento di corrispondenza (matching adjustment) della Prudential Regulation Authority (PRA) del Regno Unito, dovrebbero ampliare le allocazioni del settore assicurativo. Il credito cartolarizzato si trova al centro di tale cambiamento.
Per gli investitori che non hanno ancora effettuato un’allocazione, o che detengono una posizione di entità inferiore rispetto alle dimensioni e all’ampiezza dell’asset class, riteniamo che il dibattito non riguardi se il credito cartolarizzato meriti un posto nel portafoglio, ma piuttosto in che misura e in quale punto della struttura del capitale.
Appendice
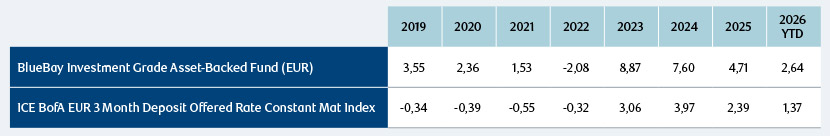
Fonte: RBC BlueBay Asset Management, al 31 agosto 2026. Il rendimento del vostro investimento potrebbe aumentare o diminuire a causa delle fluttuazioni valutarie qualora l’investimento fosse effettuato in una valuta diversa da quella utilizzata nel calcolo dei rendimenti passati. I dati relativi ai rendimenti indicati sono al lordo delle commissioni e non riflettono l’impatto di commissioni, spese o altre detrazioni. I rendimenti effettivi potrebbero risultare inferiori una volta prese in considerazione le commissioni.
1 ICE BofA Euro Currency 3-Month Deposit Offered Rate Constant Maturity Index