Malin al centro del blocco… e degli altri mercati globali

Sep 18, 2025

Malin Rosengren, Investment Grade Portfolio Manager, condivide le sue riflessioni su tre interessanti sviluppi nei mercati obbligazionari governativi globali

1. Alla ricerca di ancore fiscali in un mare di debito crescente

Si è prestata molta attenzione alla sostenibilità del debito e all'equilibrio tra offerta e domanda di asset, con Francia, Stati Uniti, Regno Unito e Giappone che stanno affrontando gravi problemi. Sebbene l'aumento dell'accumulo del debito pubblico globale non sia certamente una novità, il passaggio verso il predominio fiscale nell'attuale contesto fa suonare un campanello d'allarme per gli investitori obbligazionari.

Cosa c'è di diverso ora?

  • L'inflazione rimane elevata nei mercati sviluppati di tutto il mondo e probabilmente rimarrà strutturalmente più alta, sostenuta dalla transizione globale che si allontana dal libero scambio, dalla globalizzazione e da politiche di immigrazione aperte. Ciò implica che per contenere l'inflazione sarà probabilmente necessario un tasso di interesse di equilibrio più elevato.
  • La prociclicità dell'aumento dei disavanzi di bilancio e la generale mancanza di rigore fiscale, in un momento in cui i maggiori pagamenti degli interessi stanno erodendo i bilanci pubblici. L'accumulo di debito, che in precedenza era conveniente, diventa costoso in un contesto di tassi di interesse più elevati. Nel frattempo, l'andamento demografico rischia di esercitare una pressione crescente sulla spesa pubblica e di portare a un ulteriore accumulo di debito, aumentando così l'offerta di obbligazioni e riducendo la domanda, poiché i risparmiatori in pensione ritirano i propri risparmi dai fondi pensione.
  • Questo sta accadendo contemporaneamente in tutto il mondo.

Riflettori puntati sul Giappone

Il Giappone è riuscito a gestire il calo demografico e l'accumulo di debito principalmente grazie ai tassi di interesse estremamente bassi e alla forza della domanda interna, combinati con un massiccio programma di quantitative easing che ha portato la BoJ a detenere oltre il 50% del mercato dei titoli di Stato giapponesi. Ciò che è diverso ora è che i tassi di interesse non sono più ai minimi storici, l'inflazione rimane elevata nelle economie avanzate e qualsiasi mossa per aumentare i programmi di QE porterà a un deprezzamento della valuta e, quindi, a un'ulteriore pressione inflazionistica.

  • Attualmente la Fed detiene circa un quarto del mercato dei Treasury. Se tentasse di aumentare gli acquisti di QE, gli investitori assisterebbero senza dubbio a un indebolimento del dollaro.
  • Sebbene in passato i fondi pensione giapponesi fossero sufficientemente consistenti da sostenere la domanda, ciò non è una caratteristica comune a tutte le economie avanzate; inoltre, anche in Giappone la domanda interna sta diminuendo.


Cosa significa questo per gli investitori?  

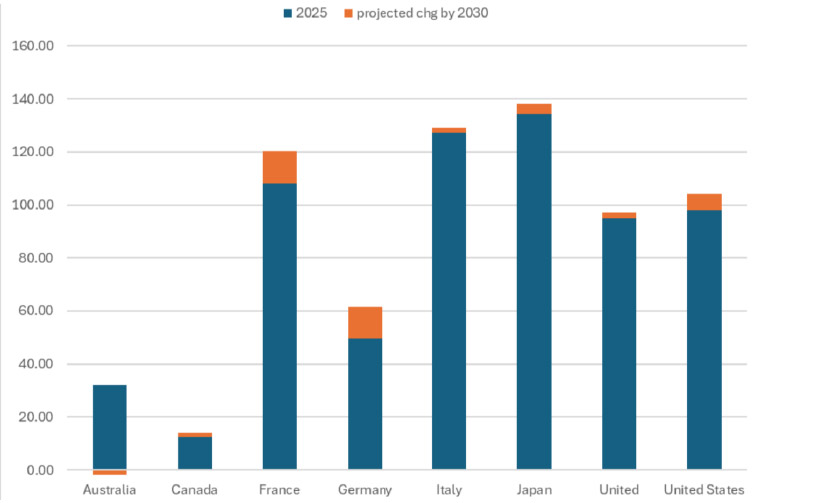
La qualità del credito diventa una componente sempre più importante nel trading dei titoli di Stato globali, in particolare nella parte lunga della curva. Gli investitori dovrebbero privilegiare i governi con un debito netto inferiore e che dimostrano rigore fiscale, con sistemi pensionistici ben finanziati. L'Australia si distingue per essere particolarmente solida in questi parametri e, a nostro avviso, un titolo con rating AAA che offre rendimenti intorno al 5% è un acquisto piuttosto interessante.

Monitoraggio fiscale del FMI – debito netto in % del Pil

IMF fiscal monitor – net debt % of GDP

Fonte: IMF, ad aprile 2025.

2. Il fascino del dollaro australiano

A livello nazionale, la RBA sembra avere poco margine di manovra per un ulteriore allentamento monetario.

  • Il dato sull'inflazione complessiva per il mese di luglio è salito di 0,9 punti percentuali al 2,8% su base annua, indicando che le pressioni sottostanti sui prezzi potrebbero essere più intense di quanto previsto dalla banca centrale. Sebbene fosse previsto un aumento del dato a causa degli sconti sull'elettricità, l'incremento dei prezzi al consumo è stato più consistente e diffuso di quanto ipotizzato.
  • I prezzi delle abitazioni sono tornati a salire, a testimonianza di una delle transizioni politiche più rapide a livello globale, data la prevalenza dei mutui a tasso variabile preferiti dagli acquirenti australiani. La crescita dei prezzi delle abitazioni incoraggia anche i consumi delle famiglie attraverso un effetto ricchezza positivo, particolarmente forte in Australia.
  • La crescita reale del Pil è solida all'1,8% su base annua nel secondo trimestre1, con la spesa delle famiglie che acquista slancio, grazie al boom della ricchezza delle famiglie in un mercato del lavoro rigido.
  • Le condizioni finanziarie potrebbero essere più favorevoli rispetto alle previsioni della RBA. La crescita del credito dello 0,7% su base mensile e del 7,2% su base annua registrata a luglio suggerisce che l'economia sta riprendendo slancio.

Quali sono le implicazioni in termini di investimento?

  • Poiché abbiamo assunto una posizione decisamente più ribassista sul dollaro, il dollaro australiano dovrebbe beneficiare di un buon sostegno. I fondamentali sono positivi in termini di crescita, differenziale dei tassi di interesse (con la Fed che allenta la politica monetaria e la RBA che la mantiene invariata), ToT (prezzi del minerale di ferro elevati) e il rischio di coda di vedere i super fondi aumentare ulteriormente i coefficienti di copertura da questo punto in poi.
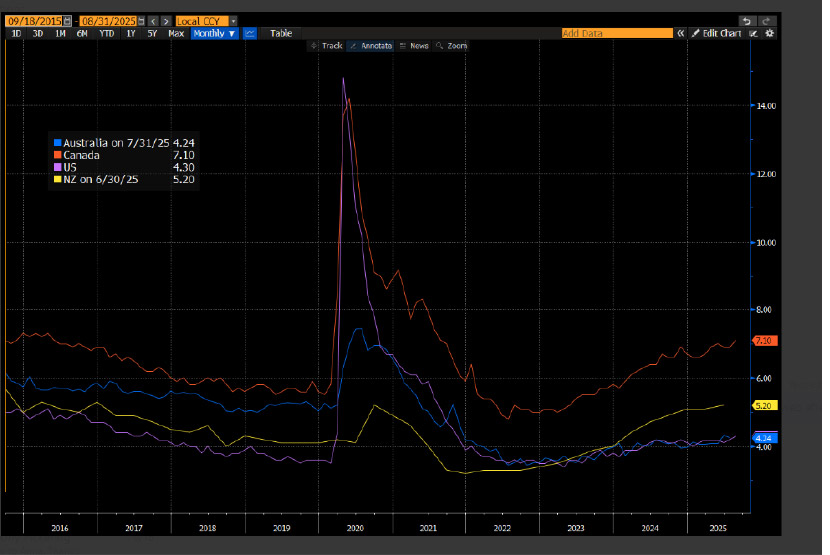
Tasso di disoccupazione nel blocco del dollaro

Unemployment rate across the dollar bloc chart

Fonte: Bloomberg, dal 18 settembre 2015 al 31 agosto 2025.

3. Canada – più difficoltà del previsto, la BoC taglierà nuovamente i tassi

  • Il mercato del lavoro canadese ha continuato a indebolirsi ad agosto, con una variazione netta dell’occupazione che indica un nuovo mese di perdite nette di posti di lavoro pari a -65,5 mila (dopo i -40,8 mila di luglio), mentre il tasso di disoccupazione è salito ulteriormente al 7,1%2.
  • Il grado di debolezza che sta emergendo nell’economia canadese risulta in parte sorprendente, considerando che i dazi effettivi applicati dagli Stati Uniti al Canada rimangono significativamente inferiori rispetto a quelli imposti ad altri partner commerciali e dovrebbe quindi favorire il commercio canadese rispetto ai concorrenti.
  • La BoC sarà sensibile alla debolezza del mercato del lavoro, che finora è stata un fattore determinante nella sua funzione di reazione durante il ciclo di allentamento. Nell’ultima conferenza stampa della BoC di agosto, Macklem ha ribadito che la banca si concentrerà su quanto la debolezza delle esportazioni si riversi sull’occupazione, sugli investimenti delle imprese e sulla spesa delle famiglie. Pertanto, i recenti dati sull’occupazione offrono alla BoC una solida motivazione per ulteriori misure di allentamento.
  • La capacità della BoC di procedere con ulteriori misure di allentamento sarà limitata dalle pressioni inflazionistiche. Sebbene l’inflazione headline sia rimasta sotto controllo, l’inflazione core ha ripreso slancio nel corso dell’anno e ora si colloca nella fascia superiore dell’intervallo obiettivo della BoC.

Cosa potrebbe succedere prossimamente?

  • È improbabile che la BoC riprenda i tagli dopo una pausa, e probabilmente ne effettuerà solo un altro – pertanto, se deciderà di intervenire nuovamente, è possibile che si tratti di una serie di tagli. Ciò dovrebbe far aumentare ulteriormente la pendenza della curva e superare le previsioni implicite dal mercato.
  • Il Canada sta affrontando il rischio di una rinegoziazione dell'USMCA, che sarà il fattore più critico nel determinare la sua capacità di superare la tempesta. Sebbene l'USMCA debba essere rinnovato solo nel luglio del prossimo anno, stiamo già vedendo che gli Stati Uniti stanno pianificando di compiere il primo passo verso la rinegoziazione dell'USMCA entro il prossimo mese (tramite consultazioni pubbliche). Questo sarà l'aspetto più importante da tenere d'occhio.
  • Il rallentamento della crescita negli Stati Uniti rappresenta un ulteriore ostacolo per l'economia canadese.
  • Il bilancio fiscale canadese di ottobre potrebbe dare impulso all'economia e alleggerire il peso della politica monetaria.


1. Conti nazionali australiani: reddito nazionale, spesa e prodotto, giugno 2025 | Australian Bureau of Statistics
2. Statistics Canada, 2025.

Iscriviti per ricevere gli approfondimenti via mail

Iscriviti ora per ricevere gli ultimi approfondimenti economici e sugli investimenti dei nostri esperti, inviati direttamente alla tua casella di posta elettronica.

Il presente materiale è fornito da RBC Global Asset Management (RBC GAM) a soli fini informativi e non può essere riprodotto, distribuito o pubblicato senza il previo consenso scritto di RBC GAM o delle sue società collegate qui indicate. Il presente materiale non costituisce un'offerta o una sollecitazione all'acquisto o alla vendita di alcun titolo, prodotto o servizio in alcuna giurisdizione; né è inteso a fornire consulenza di investimento, finanziaria, legale, contabile, fiscale o di altra natura, e tali informazioni non devono essere utilizzate o considerate come base per la prestazione di tale consulenza. Il presente materiale non è disponibile per la distribuzione a investitori residenti in giurisdizioni in cui tale distribuzione sia vietata.


RBC GAM è la divisione di asset management di Royal Bank of Canada (RBC) che include RBC Global Asset Management Inc. (RBC GAM Inc.), RBC Global Asset Management (U.S.) Inc. (RBC GAM-US), RBC Global Asset Management (UK) Limited (RBC GAM-UK) e RBC Global Asset Management (Asia) Limited (RBC GAM-Asia), le quali sono controllate separate ma collegate di RBC.


In Canada, il presente materiale è fornito da RBC GAM Inc. (inclusa PH&N Institutional), regolamentata da ciascuna commissione provinciale e territoriale sui titoli. Negli Stati Uniti (USA), il presente materiale è fornito da RBC GAM-US, un consulente d'investimento registrato a livello federale. Nel Regno Unito (UK) e in Australia, il presente materiale è fornito da RBC GAM-UK, autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito. Nello Spazio Economico Europeo (SEE), il presente materiale è fornito da BlueBay Funds Management Company S.A. (BBFM S.A.), regolamentata dalla Commission de Surveillance du Secteur Financier (CSSF). In Germania, Francia, Svezia, Italia, Spagna e Paesi Bassi, BBFM S.A. opera con passaporto di succursale ai sensi della Direttiva sugli organismi di investimento collettivo in valori mobiliari (2009/65/CE) e della Direttiva sui gestori di fondi di investimento alternativi (2011/61/UE). In Spagna, BlueBay Funds Management S.A. è registrata presso la CNMV al n. 607. In Svizzera, il presente materiale è fornito da BlueBay Asset Management AG, dove il Rappresentante e Agente Pagatore è BNP Paribas Securities Services, Paris, succursale de Zurich, Selnaustrasse 16, 8002 Zurigo, Svizzera. In Giappone, il presente materiale è fornito da BlueBay Asset Management International Limited, registrata presso il Kanto Local Finance Bureau del Ministero delle Finanze giapponese. In Asia, il presente materiale è fornito da RBC GAM-Asia, autorizzata dalla Securities and Futures Commission (SFC) di Hong Kong.


Ulteriori informazioni su RBC GAM sono disponibili all'indirizzo www.rbcgam.com.


Il presente materiale non è stato esaminato da, né registrato presso, alcuna autorità di regolamentazione dei titoli o di altra natura e può, ove opportuno e consentito, essere distribuito dalle entità sopra elencate nelle rispettive giurisdizioni.


Tutte le informazioni relative alle prospettive economiche e d'investimento contenute nel presente materiale sono state compilate da RBC GAM a partire da diverse fonti. Le informazioni ottenute da terzi sono ritenute affidabili, ma alcuna dichiarazione o garanzia, espressa o implicita, viene resa da RBC GAM, dalle sue società collegate o da qualsiasi altra persona in merito alla loro accuratezza, completezza o correttezza. RBC GAM e le sue società collegate non si assumono alcuna responsabilità per eventuali errori od omissioni in tali informazioni.


Le opinioni qui contenute riflettono il giudizio e la thought leadership di RBC GAM e sono soggette a modifiche in qualsiasi momento. Tali opinioni sono fornite a soli fini informativi e non intendono costituire una consulenza d'investimento o finanziaria, né si deve fare affidamento su di esse o agire sulla loro base per la prestazione di tale consulenza. RBC GAM non si assume alcun obbligo o responsabilità di aggiornare tali opinioni.


RBC GAM si riserva il diritto, in qualsiasi momento e senza preavviso, di modificare, emendare o cessare la pubblicazione di queste informazioni.


I rendimenti passati non sono indicativi dei risultati futuri. Non è possibile investire direttamente in un indice.


Alcune delle dichiarazioni contenute nel presente materiale possono essere considerate dichiarazioni revisionali che forniscono aspettative o previsioni correnti su risultati o eventi futuri. Le dichiarazioni revisionali non costituiscono una garanzia di rendimenti o eventi futuri e comportano rischi e incertezze. Si raccomanda di non fare un affidamento indebito su tali dichiarazioni, poiché i risultati o gli eventi effettivi potrebbero differire materialmente da quelli descritti in tali dichiarazioni revisionali a causa di diversi fattori. Prima di prendere qualsiasi decisione di investimento, vi invitiamo a considerare attentamente tutti i fattori rilevanti.


® / TM Trademark(s) di Royal Bank of Canada. Utilizzati su licenza.
© RBC Global Asset Management Inc., 2026  

Iscriviti per ricevere gli approfondimenti via mail

Iscriviti ora per ricevere gli ultimi approfondimenti economici e sugli investimenti dei nostri esperti, inviati direttamente alla tua casella di posta elettronica.