L’année 2025 a été marquée par des changements économiques et politiques et des mouvements intéressants sur les marchés boursiers mondiaux. À l’approche de la fin de l’année, Jeremy Richardson, gestionnaire de portefeuille senior Actions mondiales, revient sur les principaux événements qui ont stimulé les marchés boursiers.
Aperçu
Cette année a été particulièrement vigoureuse, les marchés boursiers affichant une performance d’environ 20 % pour la troisième année consécutive (en dollars américains). Fait intéressant, comme le montre le tableau ci-dessous, cette performance a été tirée par les marchés non américains, les États-Unis étant à la traîne par rapport aux marchés boursiers dans leur ensemble.
L’année 2025 en actions
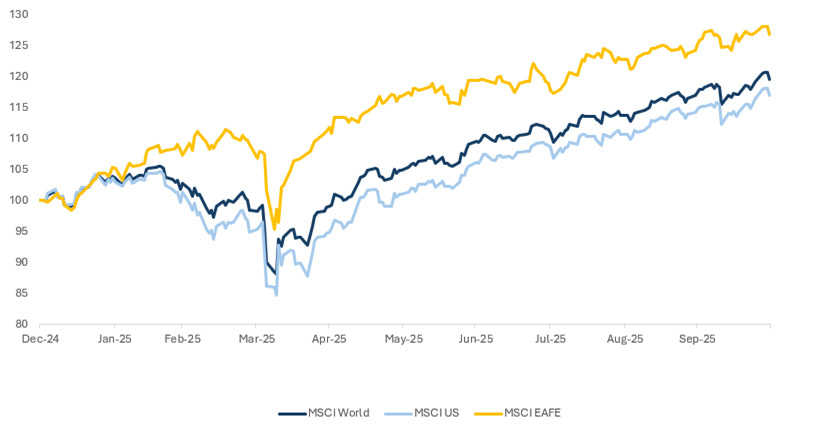
Source : MSCI World Total Net Return Index, MSCI USA Total Net Return Index, MSCI EAFE Total Net Return Index, indexé à 100 au 31 décembre 2024 ; Bloomberg, au 31 octobre 2025.
Cependant, de la fin du printemps au début de l’été, les États-Unis ont commencé à rattraper le reste du monde. La faiblesse du dollar a été l’un des principaux thèmes de l’année, tandis que les vents contraires en matière de durabilité ont pesé sur la performance de certains investisseurs.
Par exemple, le secteur de l’aérospatiale et de la défense a affiché des performances exceptionnelles cette année, contrairement aux produits alimentaires, qui sont restés à la traîne. Le scénario est identique si l’on observe le secteur du tabac et celui de la santé. Et, pour comparer les secteurs à émissions faibles ou élevées : les services publics d’électricité ont obtenu de bons résultats, tandis que les services financiers diversifiés à faibles émissions ont obtenu de mauvaises performances.
L’adoption de l’IA par les entreprises américaines évolue et les dépenses d’investissement suivent
L’IA a été l’un des deux principaux sujets de discussion cette année, et un point de bascule a été atteint autour du printemps. L’indice Ramp AI ci-dessous montre un point d’inflexion dans les entreprises privées utilisant l’IA : il s’agit du moment où ChatGPT est passé du statut de chatbot à celui d’IA capable d’assister les gens dans leur vie professionnelle. Cela a confirmé le récit général autour de l’IA et son potentiel a commencé à se faire plus tangible. Les prévisions de dépenses d’investissement augmentent, ce qui a entraîné une reprise importante de l’activité dans l’industrie.
Part des entreprises américaines disposant d’abonnements payants à des modèles, plateformes et outils d’IA
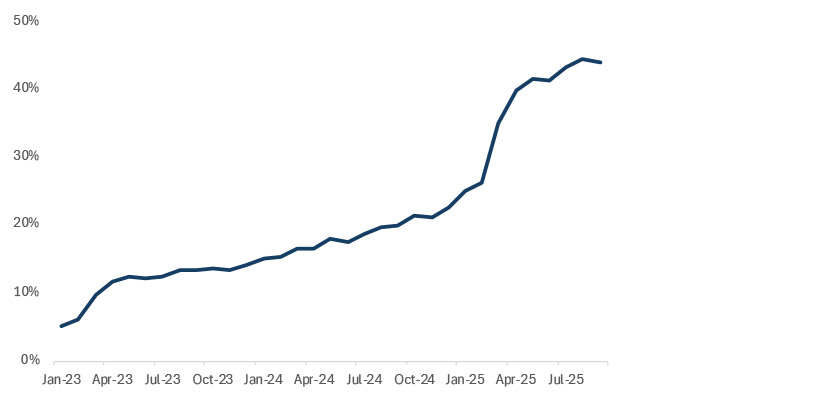
Source : indice Ramp AI, au 30 octobre 2025.
L’indice Ramp AI mesure le taux d’adoption des produits et services d’IA parmi les entreprises américaines. L’échantillon comprend plus de 40 000 entreprises et des milliards de dollars de dépenses, il repose sur les données de carte d’entreprise et la plateforme de paiement des factures de Ramp.
Le deuxième grand sujet de discussion sur les marchés a été le changement dans les priorités des gouvernements européens en matière de dépenses et la combinaison d’une approche budgétaire plus expansionniste en Europe, et de taux d’intérêt toujours en baisse. Cela a conduit à des transactions tournées vers les « banks and tanks » (banques et chars) dans toute la région. Le secteur de l’aérospatiale et de la défense a été particulièrement performant en raison du réarmement après des décennies de sous-investissement, tandis que les baisses de taux de la BCE ont eu un effet sur l’extrémité courte de la courbe. Le volume de l’encours de la dette s’est traduit par des hausses à l’extrémité longue de la courbe. Ce phénomène a aidé les banques qui ont vu leurs marges d’intérêt nettes augmenter.
Les « banks and tanks » ont stimulé les marchés boursiers européens
Cette thématique a été un moteur très efficace pour le marché et, par conséquent, a eu un impact sur ses rendements. Fin octobre 2025, les banques diversifiées ainsi que l’aérospatiale et la défense représentaient près de la moitié des rendements totaux de l’indice MSCI EAFE. En outre, les dix plus grandes entreprises de l’indice représentaient 29 % du rendement total, avec des performances uniformément réparties.
En revanche, aux États-Unis, c’est l’IA qui a dominé. Les contributeurs aux rendements ont donc été très différents. Fin octobre 2025, les semi-conducteurs, les médias et services interactifs et les logiciels étaient les principaux contributeurs à la performance pour l’indice MSCI US. La performance a été concentrée dans une poignée d’entreprises, les dix plus grandes entreprises aux États-Unis étant responsables de près de 60 % du rendement total. Le marché a progressé de 20 % aux États-Unis, mais sa composition était très différente de celle des autres marchés.
La qualité est en difficulté à l’échelle mondiale et la valeur connaît une divergence
La qualité américaine n’a pas été particulièrement performante cette année, mais elle a beaucoup souffert dans le reste du monde. Les « banks and tanks » ne représentent pas des entreprises de grande qualité. Voilà des décennies que ces industries connaissent de faibles rendements et le secteur bancaire européen, en particulier, est accaparé par des surcapacités qui ne se sont jamais consolidées après la crise de 2008. Il est impossible de déplacer les risques au-delà des frontières nationales, car le prêteur en dernier ressort est soutenu par les contribuables nationaux, et la restructuration et la déréglementation du rapport Draghi n’ont jamais vraiment été concrétisées. Les entreprises de qualité ont rencontré des difficultés cette année, et ce sont même les titres de qualité inférieure qui ont en réalité obtenu de meilleurs résultats.
La valeur a particulièrement bien fonctionné en Europe et particulièrement mal aux États-Unis. Les États-Unis ont été fortement guidés par l’anti-valeur, les investisseurs se tournant vers des thèmes d’avenir, alors que pour le reste du monde, le thème « banks and tanks » a été beaucoup plus axé sur le court terme.
Des défis philosophiques régionaux apparaissent
La situation a donné naissance à un vent contraire en termes de philosophie d’investissement pour les gestionnaires actifs et à long terme, comme nous, qui se concentrent sur les entreprises de qualité bénéficiant de valorisations attrayantes.
Aux États-Unis, on trouve beaucoup d’entreprises de qualité, mais moins de valorisations attractives. Hors des États-Unis, on trouve des valorisations attractives, mais pas autant d’entreprises de qualité. Nous avons été témoins d’une bifurcation sur le marché cette année. Pour ce qui est de notre positionnement, nous évitons les entreprises les plus chères et, comme toujours, nous sommes sélectifs dans notre approche.
Perspectives d’avenir : une économie et un marché en K
Le concept d’économie en K veut qu’aux États-Unis, les gens qui ont de l’argent vont bien, alors que ceux qui n’en ont pas sont en difficulté. Ceux qui ont de l’argent sont très actifs sur le marché à l’heure actuelle, alors que ceux qui n’en ont pas, comme les diplômés et les jeunes consommateurs, ne participent pas. Nous observons la même bifurcation en forme en K sur le marché lui-même, entre les gagnants et les perdants de l’IA. La situation est différente de la fin d’année 2024. Il y a un an, les « Magnificent 7 » étaient le grand thème à suivre. Aujourd’hui, le marché est guidé par l’IA, et nous voyons une distinction entre ceux qui sont voués à réussir dans ce nouvel environnement et ceux qui ont peu de chances de succès.
Du côté des investisseurs, dans le contexte actuel, il convient de veiller à ce que les portefeuilles soient bien équilibrés. Cela signifie qu’il faut faire preuve d’une bonne hygiène de portefeuille : prendre des bénéfices dans certaines des entreprises qui se portent particulièrement bien au sommet du classement, mais aussi ne pas ignorer certaines entreprises un peu à la traîne dont les fondamentaux sont solides et qui offrent actuellement une valeur relative attractive.
Économie en K et marché en K
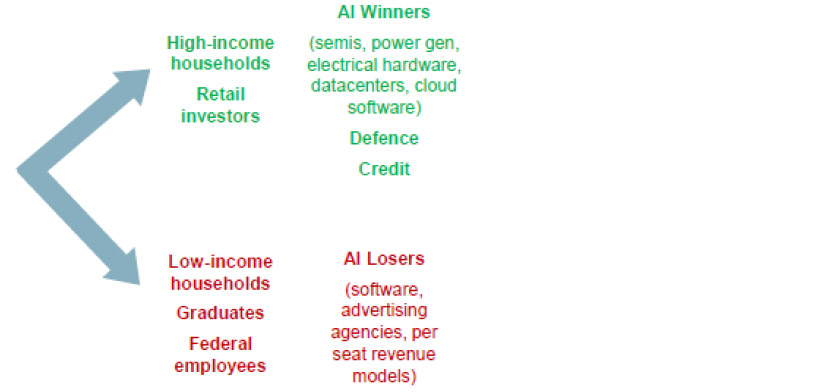
Source : équipe Actions mondiales de RBC, au 31 octobre 2025.
Sauf indication contraire, toutes les données proviennent de Bloomberg.
Certaines informations contenues dans le présent document (ci-après dénommées les « Informations ») proviennent de MSCI Inc., MSCI Solutions LLC ou leurs filiales (ci-après dénommées « MSCI »), ou de fournisseurs d’informations (collectivement dénommés les « Parties MSCI »), qui en détiennent les droits d’auteur, et peuvent avoir été utilisées pour calculer des scores, des signaux ou d’autres indicateurs. Ces Informations sont destinées à un usage interne uniquement et la reproduction ou la diffusion, en tout ou en partie, est interdite en l’absence d’autorisation écrite préalable. Les Informations ne constituent pas une offre d’achat ou de vente, ni une promotion ou une recommandation concernant un titre, un instrument financier ou un produit, une stratégie de trading ou un indice, ni ne doivent être utilisées comme telles et ne doivent pas être interprétées comme une indication ou une garantie de performances futures. Certains fonds peuvent être basés sur les indices MSCI ou y être liés, et MSCI peut percevoir une rémunération calculée en fonction des actifs sous gestion du fonds ou d’autres critères. MSCI a établi une barrière d’information entre la recherche sur les indices et certaines Informations. Aucune de ces Informations ne peut, à elle seule, servir à déterminer quels titres acheter ou vendre, ni à quel moment les acheter ou les vendre. Pour obtenir les informations réglementaires requises en vertu du règlement de l’UE sur les activités de notation ESG (règlement (UE) 2024/3005), consulter www.msci.com/legal/sustainability-and-climate-resources-and-disclosures pour les informations relatives à la méthodologie et à l’organisation, et https://one.msci.com pour les informations relatives aux niveaux de notation. Les Informations sont fournies « en l’état » et l’utilisateur assume l’intégralité des risques liés à toute utilisation qu’il pourrait en faire ou qu’il pourrait autoriser. Aucune Partie MSCI ne garantit ni l’originalité, ni l’exactitude, ni l’exhaustivité des Informations, et chacune d’entre elles décline expressément toute garantie, expresse ou implicite. Aucune Partie MSCI ne saurait être tenue responsable des erreurs ou omissions relatives aux Informations contenues dans le présent document, ni des dommages directs, indirects, spéciaux, punitifs, consécutifs ou de toute autre nature (y compris un éventuel manque à gagner), même si elle a été informée de la possibilité de tels dommages.


