Les spreads de crédit, qui ont atteint des niveaux historiquement bas, ne reflètent qu’une partie de la réalité. Voici comment les investisseurs actifs peuvent dénicher de réelles opportunités là où d’autres n’en voient aucune, en adoptant une approche flexible et sans contrainte qui leur permet de tirer parti de la dispersion des rendements, des émissions obligataires liées à l’IA, des obligations convertibles et de la dette des marchés émergents.
Points clés :
- La dispersion des spreads révèle des opportunités
Alors que les spreads de crédit globaux se situent à des niveaux presque historiquement bas, la forte dispersion au sein des indices permet aux investisseurs actifs de continuer à trouver des obligations individuelles à des valorisations attractives.
- La dette liée à l’IA est en train de transformer les marchés
Le marché de la dette liée à l’IA devrait atteindre plus de 2000 milliards USD, dépassant ainsi la taille actuelle du marché américain des obligations à haut rendement, ce qui ouvrira des perspectives malgré la pression à court terme sur les émissions.
- Les obligations convertibles offrent un potentiel de hausse asymétrique
Les obligations convertibles offrent des rendements potentiels similaires à ceux des actions tout en bénéficiant d’une protection contre la baisse propre aux obligations, et les émissions liées à l’IA génèrent une activité record dans ce secteur.
Contexte actuel pour les investisseurs dans le crédit
La guerre se poursuit en Ukraine et au Moyen-Orient, sans qu’aucune issue ne se profile à l’horizon. Dans le même temps, les risques inflationnistes émanant de ces régions continuent de couver, notamment en Europe et chez les importateurs nets d’énergie en Asie. Parallèlement, le développement rapide des infrastructures d’IA aux États-Unis continue de soutenir l’activité. L’effet net de ces facteurs est que les anticipations du marché concernant les taux directeurs des banques centrales sont revues à la hausse.
Et pourtant, malgré ce contexte, les spreads de crédit restent proches de leurs plus bas niveaux depuis plusieurs décennies. La hausse des rendements s’est avérée attractive pour les investisseurs à un moment où la croissance économique aux États-Unis est restée solide et où les titres investment grade (IG) continuent d’être perçus comme présentant un faible risque.
Ne nous laissons pas endormir par ce mirage. Deux choses peuvent être vraies en même temps. Certes, les spreads de taux sont extrêmement faibles par rapport aux niveaux historiques. Cependant, certains indicateurs, tels que la dispersion des spreads, continuent de refléter l’étendue des opportunités potentielles pour les investisseurs actifs prêts à consacrer le temps nécessaire à la réalisation des analyses requises. Sur l’ensemble de notre plateforme d’investissement, nous continuons à identifier toute une série d’opportunités de crédit.
Pourquoi les spreads de crédit sont-ils réduits, et où se cachent les opportunités ?
Même si les spreads de crédit, pris dans leur ensemble, peuvent sembler faibles par rapport aux niveaux historiques, cela masque en réalité une grande variabilité des spreads au sein de l’indice. Par exemple, sur les marchés américains et européens des obligations à haut rendement (HY), la dispersion des spreads de crédit parmi les émissions est importante, comme l’illustre le graphique ci-dessous. Il convient de noter que, alors que la plupart des indices utilisent une moyenne pondérée, le spread médian est encore plus faible en raison d’un grand nombre d’obligations présentant des spreads réduits.
Chart 1: US High Yield
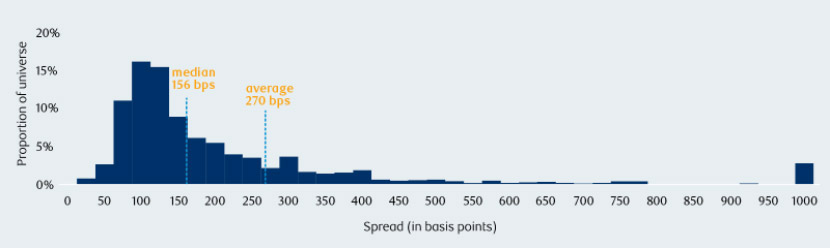
Source : RBC Global Asset Management, Bloomberg, 1er septembre 2026
Chart 2: European High Yield
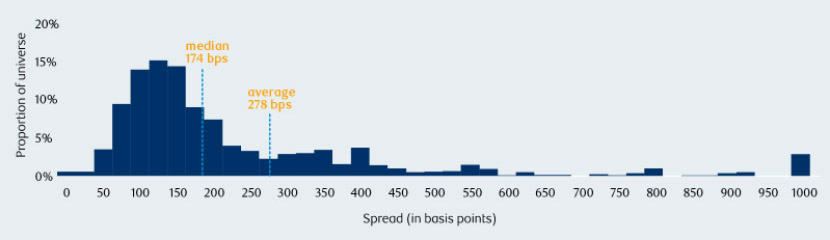
Source : RBC Global Asset Management, Bloomberg, 1er septembre 2026
La situation est similaire sur les différents marchés du crédit. Bien sûr, les spreads élevés sur certaines obligations peuvent être tout à fait justifiés, mais, pour les investisseurs prêts à fournir le travail nécessaire, nous pensons qu’il existe aujourd’hui toute une série d’opportunités sur les marchés du crédit. Alors, où trouve-t-on les opportunités les plus intéressantes ?
Émission de tdette liée à l’IA
Le marché du financement de l’IA par la dette devrait désormais atteindre plus de 2000 milliards USD, dépassant ainsi la taille actuelle du marché américain des obligations à haut rendement.
Les plus grands acteurs du secteur, notamment les géants du cloud tels que Google et Amazon, se sont désormais tournés vers l’émission de titres de dette pour financer leurs plans d’investissement en forte croissance. La part du secteur technologique dans certains indices américains investment grade dépasse désormais les 10 %. D’autres fournisseurs de calcul, de plus petite taille, cherchent également à financer leur croissance par le biais d’émissions obligataires sur le marché des obligations à haut rendement, où la part du secteur technologique atteint également des pourcentages à deux chiffres aux États-Unis.
Il convient également de noter qu’un tiers des émissions de cette année a été réalisé sur des marchés autres que ceux du dollar américain, ce qui a permis d’élargir l’impact sur le marché à l’échelle géographique.
À court terme, l’afflux massif d’émissions entraîne un certain élargissement des spreads sur les obligations liées à l’IA. Compte tenu du volume considérable d’émissions encore en cours de préparation, cette dynamique pourrait perdurer pendant un certain temps. À moyen terme, cependant, nous estimons que cela représente une opportunité pour les investisseurs obligataires capables de voir au-delà de la volatilité, sous la forme d’une « prime liée à l’offre autour de l’IA »
Pourquoi les obligations convertibles offrent-elles des opportunités dans un contexte de spreads de crédit serrés ?
Les obligations convertibles ont toujours constitué une source de financement essentielle pour les entreprises en phase de démarrage et en pleine croissance, et cela vaut également pour les entreprises du secteur de l’IA. En 2026, les émissions d’obligations convertibles ont déjà dépassé les records enregistrés au cours des années civiles précédentes. Les nouvelles émissions de sociétés du secteur de l’IA représentent environ 44 % des nouvelles émissions d’obligations convertibles depuis le début de l’année.
Du point de vue de l’investisseur, les titres convertibles offrent des rendements potentiels similaires à ceux des actions, tout en bénéficiant d’un niveau de risque comparable à celui des obligations en cas de croissance décevante. Dans un contexte de spreads de crédit serrés, marqué par la poursuite des émissions liées à l’IA et par une forte dispersion des indices boursiers, notamment dans le secteur technologique, nous prévoyons l’émergence de diverses opportunités sur le marché des obligations convertibles. En effet, nos investisseurs spécialisés dans les obligations convertibles ont déjà repéré certaines obligations convertibles du secteur technologique en Asie.
Qu’est-ce qui rend la dette des marchés émergents si attractive en ce moment ?
La dette des marchés émergents (DME) est une autre classe d’actifs que nous continuons à privilégier, et plusieurs facteurs viennent étayer ce choix :
D’un point de vue technique, on observe à nouveau un retour marginal des flux de dollars américains vers les marchés émergents, ce qui favorise la performance des actifs.
Par ailleurs, la conduite plus orthodoxe de la politique monétaire a permis de contenir l’inflation dans de nombreux marchés émergents ces dernières années (à quelques exceptions notables près), et le cycle de baisse des taux actuellement en cours devrait soutenir la croissance.
Même si, à première vue, le thème de l’IA semble moins pertinent pour les marchés émergents, il existe néanmoins certaines opportunités, notamment dans le domaine des titres convertibles, pour tirer parti de cette tendance. Les matières premières constituent un autre secteur dans lequel nous avons identifié des opportunités sur les marchés émergents.
Pourquoi une approche multi-stratégies et sans contraintes en matière de crédit reste-t-elle pertinente ?
Les spreads globalement serrés peuvent laisser penser que le marché offre peu d’opportunités, mais la réalité sous la surface est tout autre : une dispersion cachée au sein des indices, une « prime liée à l’offre autour de l’IA » qui émerge à mesure que les émissions des hyperscalers et des fournisseurs de puissance de calcul redessinent les marchés du crédit, ainsi que des dynamiques distinctes sur les obligations convertibles et la dette des marchés émergents.
Dans le contexte actuel d’incertitude accrue tant au niveau macroéconomique que sur les marchés, l’adoption d’une approche flexible et multi-stratégies en matière d’investissement dans le crédit peut offrir des avantages majeurs. Pour les investisseurs qui ne sont soumis à aucune contrainte et qui ont la possibilité d’élargir considérablement leur champ d’action, nous estimons qu’il existe toute une série d’opportunités. C’est pourquoi, même lorsque les spreads semblent faibles, la gestion active a toujours sa place.
1 Goldman Sachs Research, 9 septembre 2026


