Points clés :
- Un profil de rendement/risque attrayant d’un point de vue structurel : les obligations convertibles offrent un potentiel de rendement comparable à celui des actions, mais bénéficient d’une moindre volatilité et d’une protection contre les phases de repli du marché en période de turbulences.
- Un univers d’opportunités particulièrement riche, difficile à trouver ailleurs : les émissions record, l’amélioration de la qualité des émetteurs et la multiplication des émissions destinées à financer les dépenses d’investissement ont contribué à élargir et à rehausser la qualité de l’univers d’investissement. Ces expositions ne sont pas accessibles dans la plupart des autres catégories obligataires.
- Un environnement actuel particulièrement favorable : la hausse de la volatilité dans l’ensemble des classes d’actifs, les besoins de refinancement à venir et un contexte boursier caractérisé par de solides perspectives de bénéfices et des valorisations historiquement faibles constituent autant de facteurs favorables à une classe d’actifs présentant une faible sensibilité aux taux d’intérêt et intégrant une option de conversion en actions.
Les obligations convertibles offrent un potentiel de hausse comparable à celui des actions, tout en présentant une volatilité moindre. Elles permettent également de diversifier les portefeuilles et d’accéder à un univers d’opportunités d’investissement que nous jugeons particulièrement riche.
Dans l’environnement de faibles taux d’intérêt qui a suivi la crise financière mondiale, les émissions d’obligations convertibles sont restées limitées et cette classe d’actifs a progressivement perdu de son attrait auprès des investisseurs. Cette tendance s’est inversée pendant la pandémie et, malgré un repli en 2022, les émissions connaissent aujourd’hui un nouvel essor. Avec un marché qui atteint désormais 600 milliards de dollars et qui continue de croître, il devient, à nos yeux, de plus en plus difficile pour les investisseurs institutionnels de faire abstraction de cette classe d’actifs dans leurs décisions d’allocation.
Cette analyse revient sur les mécanismes de fonctionnement des obligations convertibles, explique comment ces titres hybrides peuvent contribuer à diversifier les portefeuilles et examine les raisons pour lesquelles le moment pourrait être particulièrement propice à un regain d’intérêt pour cette classe d’actifs.
Pourquoi les obligations convertibles présentent-elles un profil rendement/risque structurellement attrayant ?
- Rappel des caractéristiques des obligations convertibles : les obligations convertibles sont des obligations d’entreprises assorties d’une option d’achat sur actions intégrée. La composante obligataire offre un plancher de protection qui limite le risque de baisse, tandis que l’option de conversion permet de profiter du potentiel de hausse des actions. Leur principale caractéristique est leur convexité : les obligations convertibles participent davantage aux hausses des marchés actions qu’à leurs baisses.
- Une protection contre les baisses de marché démontrée à plusieurs reprises : lors de la correction des marchés liée aux valorisations dans le secteur de l’IA en juillet, lors de la pandémie de début 2020 et des replis boursiers provoqués par les conflits armés, les obligations convertibles ont enregistré des baisses moins prononcées que les actions et se sont redressées plus rapidement. Si elles peuvent subir de fortes corrections à court terme, leurs phases de reprise sont généralement très rapides.
- Un point essentiel : les obligations convertibles ne constituent pas une simple combinaison statique et mécanique d’actions et d’obligations. Leur comportement évolue en fonction du cours de l’action sous-jacente, des taux d’intérêt, des spreads de crédit et de la volatilité. C’est précisément cette capacité d’adaptation qui en fait un véritable instrument de diversification, plutôt qu’une exposition redondante au sein d’un portefeuille.
Quelle place pour les obligations convertibles au sein d’un portefeuille ?
Le principal argument en faveur d’une allocation aux obligations convertibles réside dans leur capacité à diversifier les portefeuilles, un atout plus important que jamais dans l’environnement actuel. Toutefois, leur classification au sein de la poche actions ou de la poche obligations peut susciter certaines interrogations. En pratique, les obligations convertibles peuvent jouer un rôle dans ces deux composantes du portefeuille :
- Au sein d’une allocation en actions : les obligations convertibles peuvent constituer une solution intermédiaire permettant de conserver une exposition au potentiel de hausse des actions tout en réduisant le risque, sans pour autant se réorienter entièrement vers les obligations. Dans la mesure où il s’agit essentiellement d’obligations assorties d’une option d’achat sur actions, le choix du moment opportun pour investir revêt une importance moindre que dans le cas des actions. En effet, le plancher obligataire offre une protection contre les baisses en attendant que l’option puisse produire ses effets. Pour les investisseurs souhaitant réduire leur exposition au risque sans renoncer au potentiel de hausse des marchés actions, les obligations convertibles constituent ainsi une passerelle entre les placements en actions et les investissements obligataires.
- Au sein d’une allocation obligataire : les obligations convertibles offrent la possibilité de réduire la sensibilité du portefeuille aux taux d’intérêt. Par exemple, le remplacement d’obligations à haut rendement par des obligations convertibles permet de diminuer la duration d’un portefeuille, ce qui constitue un avantage dans un environnement marqué par la volatilité des taux d’intérêt. Leur faible rendement courant peut sembler peu attrayant au premier abord, mais il s’agit d’une caractéristique intrinsèque de ces instruments, et non d'un inconvénient. En effet, les émetteurs peuvent proposer des obligations à coupon zéro, car l’option d’achat sur actions intégrée compense l’absence de rémunération sous forme d’intérêts. Le rendement potentiel provient donc de l’option, et non du coupon.
En définitive, pour de nombreux gérants d’allocation d’actifs, les obligations convertibles ne relèvent ni exclusivement des actions, ni des obligations. Ce sont des instruments hybrides qui permettent de diversifier les expositions à ces deux classes d’actifs. C’est précisément la raison pour laquelle elles méritent de constituer une catégorie d’allocation à part entière, plutôt que d’être intégrées à l’une ou l’autre des deux composantes traditionnelles du portefeuille.
Jamais ou presque, l’histoire n’a offert un tel foisonnement d’opportunités
- Le dynamisme des émissions constitue un signal positif. Contrairement aux obligations classiques, pour lesquelles un volume élevé d’émissions peut être perçu comme un signal négatif, la vigueur des émissions d’obligations convertibles a toujours été corrélée à de bonnes performances de cette classe d’actifs. En effet, elle témoigne de la bonne tenue des marchés actions et des anticipations de hausse continue des cours par les entreprises.
Les émissions mondiales d’obligations convertibles atteignent un niveau record
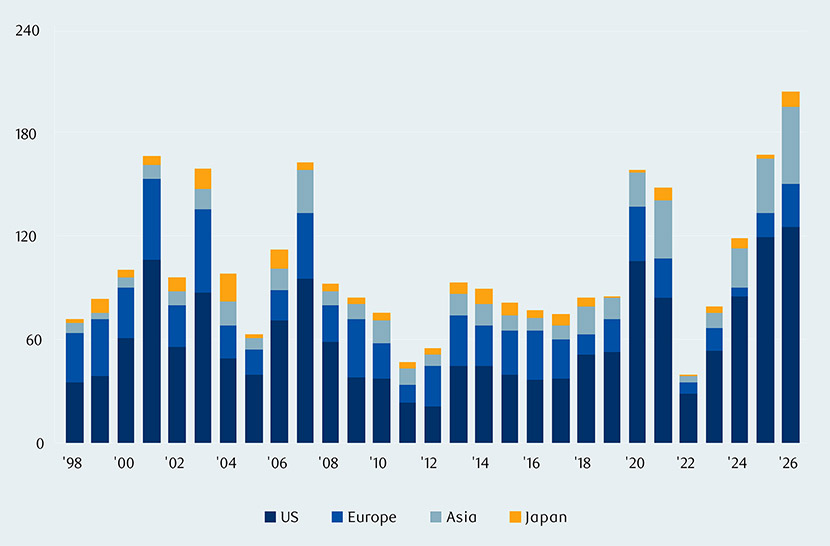
Sources : BofA Global Research, données libellées en année civile, à l’exception de 2026, pour laquelle les données sont cumulées depuis le début de l’année jusqu’au 20 septembre 2026. En millions de dollars américains.
- L’univers des obligations convertibles propose généralement des expositions distinctes de celles des indices de référence des marchés actions ou du crédit. Aujourd’hui, les émetteurs sont présents dans un large éventail de secteurs vecteurs de croissance, notamment certains segments absents ou sous-représentés dans de nombreux indices obligataires, comme l’intelligence artificielle, les infrastructures et les semi-conducteurs.
Sur le plan géographique, les États-Unis concentrent la majorité des émissions, tandis que l’Asie poursuit son expansion. Cette diversification géographique offre aux investisseurs une certaine souplesse pour privilégier les profils de croissance les plus complémentaires de leurs positions existantes.
Les obligations convertibles mondiales offrent une exposition à un large éventail de secteurs d’activité
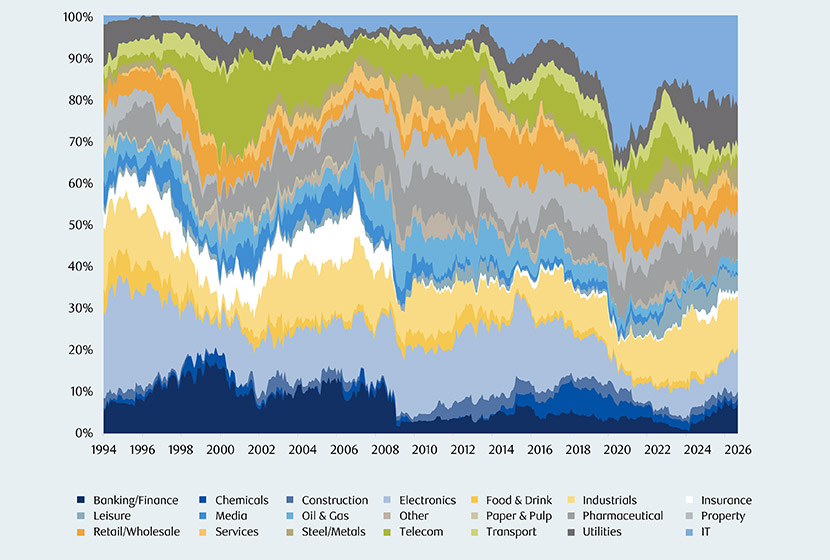
Sources : FTSE, RBC BlueBay Asset Management, au 30 septembre 2026. Pondération mensuelle des secteurs d’activité dans l’indice FTSE Global Convertible Bond. Répartition sectorielle de l’exposition de l’indice mondial des obligations convertibles.
- Une base d’investisseurs dominée par les hedge funds, qui ouvre des perspectives aux investisseurs de long terme privilégiant les positions acheteuses. Aujourd’hui, les hedge funds représentent près de 60 à 65 % des investisseurs sur le marché des obligations convertibles, alors que par le passé, les investisseurs traditionnels privilégiant les stratégies acheteuses représentaient près de 60 % du marché. Les hedge funds procèdent rapidement à des réallocations de capitaux, ce qui peut entraîner une baisse du prix des obligations convertibles, même lorsque les actions sous-jacentes se comportent bien, et ainsi contenir leurs valorisations. Nous estimons que cette dynamique peut créer davantage d’opportunités pour les investisseurs de long terme qui privilégient les stratégies acheteuses. Elle sous-entend toutefois également que les obligations convertibles peuvent subir une dépréciation indépendamment des fondamentaux de leurs émetteurs lorsque les hedge funds réajustent leurs positions. Cette situation souligne, selon nous, l’importance d’une gestion active et d’une sélection rigoureuse des titres fondée sur l’analyse fondamentale.
Pourquoi la volatilité entre les classes d’actifs renforce-t-elle l’attrait du profil de rendement asymétrique des obligations convertibles ?
La phase avancée du cycle économique, associée à de fortes incertitudes géopolitiques, a provoqué plusieurs épisodes de volatilité ces derniers temps. D’importantes fluctuations relatives ont été observées sur les marchés de taux et des changes et, dans une moindre mesure, sur les marchés actions, soulignant ainsi l’intérêt d’une diversification au-delà des actifs principalement exposés au risque de taux d’intérêt.
C’est précisément dans ce contexte que le profil de rendement asymétrique des obligations convertibles prend tout son sens : leurs baisses sont généralement moins prononcées et leur redressement plus rapide que ceux des actions, comme l’ont montré la vente massive de juillet liée aux valorisations dans le secteur de l’intelligence artificielle, la pandémie et les corrections de marchés provoquées par les conflits armés.
Grâce à leur faible sensibilité aux taux d’intérêt, les obligations convertibles peuvent contribuer à amortir les effets d’une hausse des taux d’intérêt sur les portefeuilles, tandis que l’option de conversion en actions intégrée permet de conserver une exposition au potentiel de hausse des marchés actions. Pour les investisseurs souhaitant réduire le risque de leur portefeuille d’actions sans renoncer à ce potentiel de hausse, les obligations convertibles peuvent constituer une solution intermédiaire permettant de cristalliser les gains réalisés tout en conservant la possibilité de profiter d’une appréciation supplémentaire des cours.
Quels sont les risques ?
Des volumes d’émissions record ne garantissent pas nécessairement des conditions favorables aux investisseurs. En 2026, la moitié des nouvelles obligations convertibles ont été émises avec un coupon nul, contre seulement 17 % en 2023, tandis que le coupon moyen a baissé de 2,9 % à 1,8 %.
Cette évolution s’explique en partie par la volatilité accrue des actions des émetteurs, dont une part importante appartient au secteur de l’intelligence artificielle, ce qui augmente la valeur de l’option intégrée. Toutefois, la vigueur de la demande a également fait évoluer les conditions d’émission en faveur des émetteurs.
Les émissions destinées à financer les dépenses d’investissement nécessitent par ailleurs une approche analytique différente. Si une opération de refinancement soulève avant tout des questions liées au risque de crédit, une émission destinée à financer des investissements oblige les investisseurs à déterminer si les actifs qui restent à construire généreront les rendements escomptés.
Une gestion active et une sélection rigoureuse des titres fondée sur l’analyse fondamentale sont donc essentielles. Sur un marché caractérisé par une telle dispersion, une simple exposition passive à un indice ne suffit pas.
Une opportunité d’investissement manifeste, mais insuffisamment exploitée
La particularité de la période actuelle réside dans la convergence des arguments structurels et conjoncturels en faveur des obligations convertibles.
La convexité, les avantages en matière de diversification et la faible sensibilité aux taux d’intérêt, qui font des obligations convertibles un instrument d’investissement durablement pertinent au sein des portefeuilles, sont précisément les caractéristiques qui les rendent particulièrement adaptées à l’environnement actuel, marqué par la volatilité macroéconomique et celle des taux d’intérêt.
À ces atouts s’ajoutent des volumes d’émissions record, une exposition aux secteurs vecteurs de croissance et des valorisations qui demeurent raisonnables. Nous estimons donc qu’il s’agit d’une opportunité d’investissement manifeste, mais encore insuffisamment exploitée.
Reproduit avec autorisation. Copyright © 2026 Bank of America Corporation (« BAC »). L’utilisation des informations ci-dessus ne signifie en aucun cas que BAC ou l’une quelconque de ses sociétés affiliées approuve les opinions exprimées, l’interprétation ou l’utilisation de ces informations, ni qu’elle constitue une quelconque forme d’approbation de leur utilisation. Ces informations sont fournies « en l’état » et ni BAC ni aucune de ses sociétés affiliées ne garantit leur exactitude ou leur exhaustivité.
En aucun cas BofA Securities ou ses sociétés affiliées ne pourront être tenues responsables, à votre égard ou à l’égard de tout tiers, de quelque dommage que ce soit (y compris, sans s’y limiter, les dommages directs, indirects, particuliers ou consécutifs), ni d’aucune perte, dépense, frais ou autre obligation découlant directement ou indirectement de la présente licence, du Rapport, du Contenu ou de votre utilisation des documents. Vous renoncez par les présentes à tout recours contre BofA Securities et ses sociétés affiliées et les dégagez de toute responsabilité au titre de dommages, pertes, dépenses, frais, obligations, motifs d’action en justice, jugements ou réclamations découlant de votre utilisation du Rapport ou du Contenu, ou s’y rapportant, qu’ils existent à ce jour ou surviennent à l’avenir.
Vous reconnaissez que les informations figurant dans le Contenu ou le Rapport peuvent devenir obsolètes et que BofA Securities et ses sociétés affiliées ne sont soumises à aucune obligation de mise à jour du Contenu ou du Rapport, ni de notification de toute modification apportée à ceux-ci. Le Rapport et le Contenu sont fournis « EN L’ÉTAT » et ni BofA Securities ni aucune de ses sociétés affiliées ne fournissent de garantie, expresse ou implicite, concernant le Rapport ou tout élément de son contenu, y compris le Contenu, notamment, sans que cette liste soit limitative, toute garantie relative aux droits de propriété, à la validité, au caractère exécutoire ou à l’absence de violation des droits de tiers, ainsi qu’à l’exactitude, à l’actualité, à l’exhaustivité, au caractère adéquat, à la qualité marchande, à l’adéquation à un usage particulier ou à la pertinence des documents pour le public auquel ils sont destinés..