La question à 7000 milliards de dollars : quand les liquidités vont-elles faire leur retour sur la piste ?

Sep 09, 2025

Marc Stacey, gestionnaire de portefeuille senior pour le Crédit investment grade, explique pourquoi les arguments en faveur des liquidités s’affaiblissent – et pourquoi des flux de réinvestissement même modestes sur les marchés du crédit pourraient avoir un impact significatif sur les performance.

Principaux enseignements

  • Les liquidités perdent de leur superbe à mesure que les rendements investment grade (IG) reprennent de la vigueur.
  • Même de légers changements dans les allocations d’actifs au détriment des liquidités pourraient avoir un impact important sur les spreads et les rendements.
  • Les fondamentaux semblent positifs pour la classe d’actifs investment grade, mais il reste essentiel de faire preuve de sélectivité.


Après une période de popularité, les liquidités sont peut-être en train de perdre de leur superbe. Lorsque les taux d’intérêt ont commencé à se normaliser en 2022-2023, les investisseurs ont investi d’importantes sommes dans les fonds du marché monétaire, attirés par des rendements de 5 % ou plus sur les titres d’État à court terme et les équivalents de trésorerie. Selon les données de la Réserve fédérale de Saint-Louis (FRED), le montant total des liquidités placées dans les fonds du marché monétaire a dépassé les 7000 milliards USD au T4 20241. Dans un contexte d’augmentation des taux, le passage aux liquidités a pu sembler logique, mais la situation a changé depuis.

Le graphique ci-dessous illustre le nœud du problème. Il montre comment, avec l’apparition de l’inflation en 2022 et la réaction des banques centrales en 2023, le rendement supplémentaire du crédit investment grade a été comprimé. À tel point que, de la mi-2023 à la fin 2024, les investisseurs recevaient dans les faits la même rémunération à détenir des liquidités qu’à s’exposer à des risques de crédit ou de duration. Inévitablement, les liquidités ont semblé un refuge confortable pendant cette période.

Quitter les marchés monétaires pour les obligations ? La question à 7000 milliards de dollars…

Se terrer du côté des liquidités n’est plus l’option la plus intéressante si les taux baissent.

Rendement IG vs Bons à 1 m
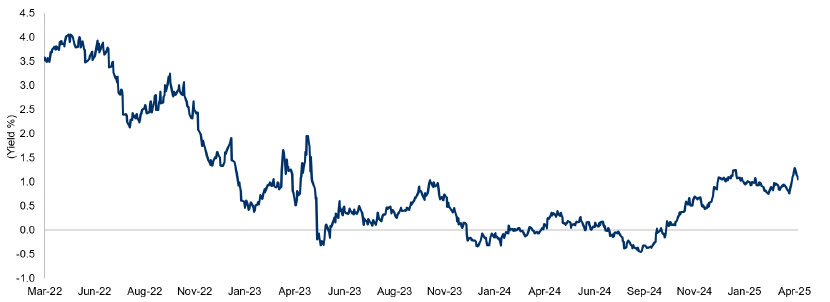
IG Yield vs. 1M Bills chart

Source : Bloomberg, avril 2025.

Les choses ont commencé à changer récemment. Alors que le pic des taux d’intérêt officiels est maintenant passé, les arguments en faveur d’une position défensive dans les liquidités s’affaiblissent. Le crédit investment grade offre une reprise par rapport aux liquidités, et les investisseurs commencent à le remarquer. Réinvestir ces liquidités semble à présent de plus en plus intéressant. Pour les horizons d’investissement à plus long terme, le coût d’opportunité perdu à rester terré dans ses liquidités devient de plus en plus difficile à justifier.

Petits changements, grandes conséquences

Bien sûr, il est peu probable que les 7000 milliards USD actuellement investis dans les fonds du marché monétaire soient redéployés du jour au lendemain. De nombreux investisseurs continuent d’apprécier les liquidités et, avec des taux directeurs toujours élevés et des incertitudes accrues quant à leur évolution future, les liquidités peuvent encore jouer un rôle utile dans les portefeuilles. Parallèlement, d’autres classes d’actifs se font concurrence pour attirer ces capitaux, et certaines présentent des arguments convaincants.

Néanmoins, une réallocation même modeste en faveur du crédit investment grade pourrait avoir un effet significatif. Dans les parties du marché où les émissions sont limitées et où la demande est forte, les entrées supplémentaires peuvent faire évoluer les spreads rapidement. Le réinvestissement n’a pas besoin d’être massif, il suffit qu’il commence. Et des signes avant-coureurs indiquent que c’est déjà le cas.

Une toile de fond propice au crédit investment grade

Malgré l’incertitude qui marque la conjoncture actuelle, les arguments en faveur du crédit investment grade restent convaincants. Cela s’explique en partie par le fait que l’offre de crédit est généralement bonne : soutenue par des bilans sains, des bénéfices solides et des risques de défaut relativement faibles. Bien que l’incertitude politique, y compris autour de la reprise des tensions commerciales et d’un contexte politique fourmillant aux États-Unis, puisse assombrir les perspectives macroéconomiques, notre scénario de base reste celui d’un ralentissement (plutôt que d’un effondrement) de la croissance mondiale. Les spreads de crédit continuent ainsi d’offrir un compromis risque-rendement attrayant pour les investisseurs à long terme, notamment en Europe. Il s’agit là d’une base rassurante pour les investisseurs qui recherchent des revenus stables dans un environnement imprévisible.

La sélectivité reste essentielle

Dans ce contexte, les stratégies ayant une capacité bien établie de produire des rendements corrigés des risques élevés tout au long du cycle peuvent être particulièrement avantageuses. Tous les crédits ne sont pas égaux, et la sélectivité reste donc essentielle. Nos stratégies optent actuellement pour une sous-pondération du crédit américain et une surpondération en Europe, avec une légère préférence pour des secteurs comme la finance et l’énergie. Ce positionnement reflète à la fois la solidité des fondamentaux et la valeur relative, et nous sommes convaincus qu’il permettra de générer de l’alpha en plus des rendements attractifs de la classe d’actifs.

En conclusion, étant donné que les rendements des liquidités sont en baisse et que les opportunités offertes par le crédit investment grade semblent plus attractives, un certain nombre de facteurs convaincants devraient pousser les investisseurs à renouer avec la classe d’actifs. Même de modestes réallocations aux dépens des liquidités pourraient avoir des répercussions importantes, tant pour la dynamique du marché que pour les résultats à long terme des portefeuilles.


1. Données économiques de la Réserve fédérale au 31 décembre 2025.

Recevez nos perspectives par e-mail

Abonnez-vous dès à présent pour recevoir directement dans votre boîte mail les dernières perspectives de nos experts sur l’économie et l’investissement.

Le présent document est fourni par RBC Global Asset Management (RBC GAM) à titre informatif uniquement et ne peut être reproduit, diffusé ou publié sans l’autorisation écrite de RBC GAM ou des entités affiliées qui y sont mentionnées. Le présent document ne constitue ni une offre ni une sollicitation visant à acheter ou à vendre un titre, un produit ou un service dans quelque juridiction que ce soit. Il n’a pas non plus pour objet de fournir des conseils en matière d’investissement, de finance, de droit, de comptabilité, de fiscalité ou autres, et ces informations ne doivent pas être considérées comme fiables ni servir de base à de tels conseils. Ce document ne peut être diffusé auprès d’investisseurs dans les juridictions où une telle diffusion serait interdite.

RBC GAM est la division de gestion d’actifs de la Banque Royale du Canada (RBC), qui comprend RBC Global Asset Management Inc. (RBC GAM Inc.), RBC Global Asset Management (U.S.) Inc. (RBC GAM – US), RBC Global Asset Management (UK) Limited (RBC GAM – UK) et RBC Global Asset Management (Asia) Limited (RBC GAM – Asia), qui sont des filiales distinctes, mais affiliées à RBC.

Au Canada, le présent document est fourni par RBC GAM Inc. (y compris PH&N Institutional), société soumise aux réglementations de chaque commission des valeurs mobilières provinciale et territoriale. Aux États-Unis (US), le présent document est fourni par RBC GAM-US, société de conseil en investissement agréée au niveau fédéral. Au Royaume-Uni (UK) et en Australie, le présent document est fourni par RBC GAM-UK, société agréée et réglementée par la Financial Conduct Authority britannique. Dans l’Espace économique européen (EEE), le présent document est fourni par BlueBay Funds Management Company S.A. (BBFM S.A.), sous la juridiction de la Commission de Surveillance du Secteur Financier (CSSF). En Allemagne, en France, en Suède, en Italie, en Espagne et aux Pays-Bas, BBFM S.A. opère sous le régime d’un passeport de succursale conformément à la directive 2009/65/CE relative aux organismes de placement collectif en valeurs mobilières et à la directive 2011/61/UE relative aux gestionnaires de fonds d’investissement alternatifs. En Espagne, BlueBay Funds Management S.A. est enregistrée auprès de la CNMV sous le numéro 607. En Suisse, le présent document est fourni par RBC BlueBay Asset Management AG dont le représentant et agent payeur est BNP Paribas Securities Services, Paris, succursale de Zurich, Selnaustrasse 16, 8002 Zurich, Suisse. Au Japon, le présent document est fourni par BlueBay Asset Management International Limited, qui est enregistrée auprès du Bureau financier local de Kanto du ministère des Finances du Japon. En Asie, le présent document est fourni par RBC GAM-Asia, société agréée par la Securities and Futures Commission (SFC) de Hong Kong.

Pour plus d’informations sur RBC GAM, rendez-vous sur www.rbcgam.com.

Le présent document n’a pas été examiné par une autorité de régulation des marchés financiers ou toute autre autorité de régulation, et n’est enregistré auprès d’une telle autorité. Le cas échéant et dans la mesure où la loi le permet, le présent document peut être diffusé par les entités susmentionnées dans leurs juridictions respectives.

Les informations relatives aux perspectives économiques et d’investissement contenues dans le présent document ont été compilées par RBC GAM à partir de diverses sources. Les informations obtenues auprès de tiers sont considérées comme fiables, toutefois, aucune déclaration ni aucune garantie, expresse ou implicite, n’est fournie par RBC GAM, ses sociétés affiliées ou toute autre personne quant à leur exactitude, leur exhaustivité ou leur justesse. RBC GAM et ses filiales déclinent toute responsabilité quant aux erreurs ou omissions que pourraient comporter ces informations.

Les opinions exprimées dans le présent document reflètent l’analyse et l’expertise de RBC GAM et sont susceptibles d’évoluer à tout moment. Ces opinions sont fournies à titre purement informatif et en aucun cas avec l’intention de fournir des conseils en matière d’investissement ou des conseils financiers ; elles ne sauraient être considérées comme de tels conseils ni servir de principe de décision ou d’action sur cette base. RBC GAM n’assume aucune obligation ni responsabilité quant à la mise à jour de ces opinions.

RBC GAM se réserve le droit, à tout moment et sans préavis, de modifier, d’amender ou de cesser la publication de ces informations.

Les performances passées ne constituent pas un indicateur fiable des résultats futurs. Il n’est pas possible d’investir directement dans un indice.

Certaines des déclarations contenues dans ce document peuvent être considérées comme des déclarations prospectives, qui reflètent les attentes actuelles ou les prévisions concernant des résultats ou événements futurs. Les déclarations prospectives ne constituent pas des garanties quant à des performances ou événements futurs et comportent des risques et des incertitudes. Il convient de ne pas accorder une confiance excessive à ces déclarations, car les résultats ou événements réels sont suceptibles de différer sensiblement de ceux décrits dans ces déclarations prospectives en raison de divers facteurs. Avant de prendre toute décision d’investissement, nous vous invitons à examiner attentivement tous les facteurs pertinents.

® / TM Marque(s) déposée(s) de la Banque Royale du Canada. Utilisée(s) sous licence.
© RBC Global Asset Management Inc., 2026

Recevez nos perspectives par e-mail

Abonnez-vous dès à présent pour recevoir directement dans votre boîte mail les dernières perspectives de nos experts sur l’économie et l’investissement.
