Malin sur le bloc dollar... et d’autres marchés mondiaux

Sep 18, 2025

Malin Rosengren, gestionnaire de portefeuille Investment Grade, évoque trois évolutions intéressantes sur les marchés mondiaux des obligations d’État.

1. À la recherche de points d’ancrage fiscaux dans une marée montante de dette

La viabilité de la dette et l’équilibre entre l’offre et la demande d’actifs ont fait l’objet d’une attention soutenue, la France, les États-Unis, le Royaume-Uni et le Japon étant tous confrontés à de graves problèmes. Si l’accumulation de la dette publique mondiale n’est sans aucun doute pas une nouveauté, le glissement actuel vers une situation de dominance budgétaire tire la sonnette d’alarme pour les investisseurs obligataires.

Qu’est-ce qui est différent maintenant ?

  • L’inflation reste élevée dans les pays développés et restera probablement structurellement plus élevée en raison de la tendance mondiale à s’éloigner du libre-échange, de la mondialisation et de politiques d’immigration ouverte. Cela signifie qu’il faudra vraisemblablement un taux d’intérêt d’équilibre plus élevé pour contenir l’inflation.
  • Le caractère procyclique de l’aggravation des déficits budgétaires et l’absence générale de restrictions budgétaires, à un moment où les paiements d’intérêts plus élevés grèvent les budgets publics. L’accumulation de dette, auparavant bon marché, devient coûteuse dans un contexte de taux d’intérêt plus élevés. Parallèlement, la démographie devrait peser de plus en plus lourdement sur les dépenses publiques et entraîner encore davantage d’accumulation de dette, ce qui devrait accroître encore l’offre d’obligations tout en réduisant la demande, car les épargnants retraités sortent leur argent des fonds de pension.
  • Tous ces éléments entrent en jeu à l’échelle mondiale, et tous en même temps.

Coup de projecteur sur : le Japon

Le Japon a réussi à gérer son expansion démographique et son endettement, principalement grâce à des taux d’intérêt extrêmement bas et à la vigueur de sa demande intérieure, conjugués à un vaste programme d’assouplissement quantitatif qui a abouti à une situation où la BoJ détient plus de 50 % du marché japonais des obligations d’État. Ce qui est différent aujourd’hui c’est que les taux d’intérêt ne sont plus à leur plus bas niveau, que l’inflation reste élevée dans les économies développées, et que toute initiative visant à intensifier les programmes d’assouplissement quantitatif entraînera une dépréciation de la devise et donc de nouvelles pressions inflationnistes.

  • La Fed détient actuellement environ un quart du marché des bons du Trésor américain. Si elle tentait d’augmenter les achats d’assouplissement quantitatif, les investisseurs verraient sans doute le dollar s’affaiblir en conséquence.
  • Alors que les caisses de retraite japonaises étaient auparavant suffisamment importantes pour soutenir la demande, ce n’est pas le cas dans toutes les économies développées. Et même au Japon, la demande intérieure montre des signes de faiblesse.


Qu’est-ce que cela signifie pour les investisseurs ?  

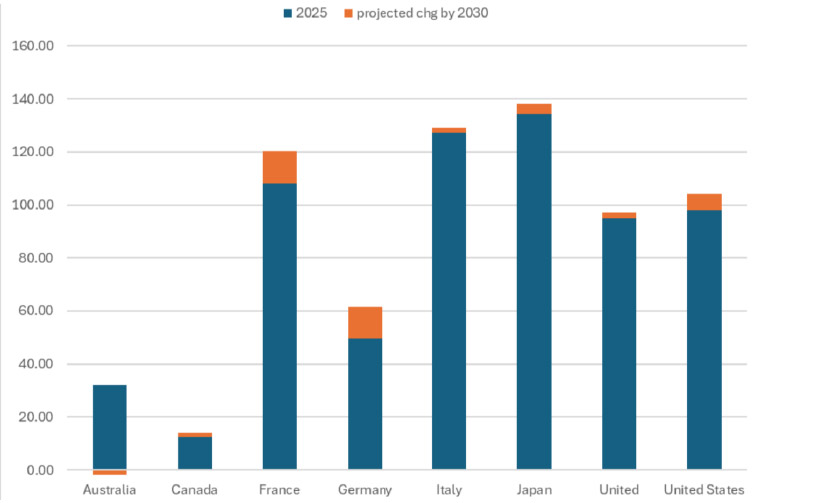
La qualité du crédit sous-jacent devient de plus en plus importante dans la négociation d’obligations souveraines mondiales, en particulier à l’extrémité longue de la courbe. Les investisseurs devraient privilégier les États dont l’endettement net est plus faible, qui font preuve de retenue du point de vue budgétaire, et qui disposent de régimes de retraite bien capitalisés. L’Australie se distingue particulièrement sur ces indicateurs, et son crédit noté AAA offre un rendement d’environ 5 %, ce qui est à notre avis un achat tout à fait convaincant.

Surveillance budgétaire du FMI – dette nette en % du PIB

IMF fiscal monitor – net debt % of GDP

Source : FMI, avril 2025.

2. L’attrait du dollar australien

À l’échelle nationale, la Banque de réserve d’Australie (RBA) semble avoir peu de marge de manœuvre pour davantage d’assouplissement.

  • L’inflation globale pour le mois de juillet a bondi de 0,9 point de pourcentage pour atteindre 2,8 % en glissement annuel, indiquant que les tensions sous-jacentes sur les prix pourraient être plus fortes que ne l’avait prévu la banque centrale. Même si l’on s’attendait à ce que le résultat soit plus élevé en raison des réductions sur l’électricité, la hausse des prix à la consommation a été plus importante et plus importante qu’on ne l’avait supposé.
  • Les prix de l’immobilier sont repartis à la hausse, ce qui représente l’une des transmissions de la politique monétaire les plus efficaces au monde, compte tenu de la prééminence des prêts hypothécaires à taux variable privilégiés par les acheteurs australiens. La hausse des prix de l’immobilier encourage également la consommation des ménages grâce à un effet de richesse positif, particulièrement marqué en Australie.
  • À 1,8 % en glissement annuel au deuxième trimestre1, la croissance du PIB réel est robuste et les dépenses des ménages gagnent du terrain, alors que le patrimoine des ménages est en plein essor dans un marché du travail tendu.
  • Les conditions financières pourraient s’avérer plus souples qu’escompté par la RBA. La croissance du crédit, de 0,7 % en glissement mensuel et 7,2 % en glissement annuel pour le mois de juillet, suggère que l’économie reprend de la vigueur.

Quelles sont les implications en matière d’investissement ?

  • Tandis que nous avons adopté une position nettement plus baissière sur le dollar, le dollar australien devrait être bien soutenu. Les fondamentaux forment un tableau favorable en matière de croissance, de différentiel de taux d’intérêt (la Fed s’assouplit et la RBA se maintient), de termes de l’échange (le cours du minerai de fer est en bonne posture) et de risque de voir les fonds de pension augmenter encore davantage leurs ratios de couverture.
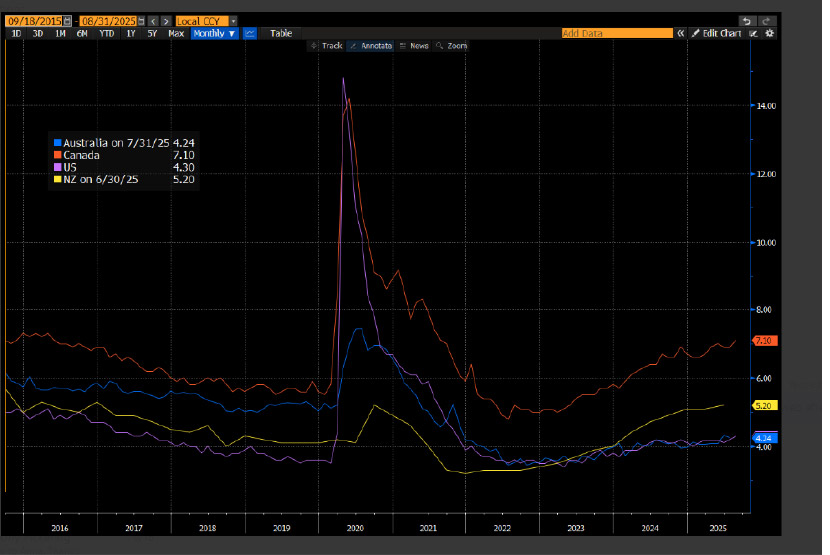
Taux de chômage dans le bloc dollar

Unemployment rate across the dollar bloc chart

Source : Bloomberg, du 18 septembre 2015 au 31 août 2025.

3. Le Canada – une situation plus douloureuse que prévu, la BdC doit encore réduire ses taux

  • Le marché du travail canadien a continué de s’affaiblir en août, avec une nette évolution des données indiquant un autre mois de pertes directes d’emplois à -65 500 (après un mois de juillet à -40 800), et une nouvelle hausse du taux de chômage, ce dernier ayant atteint 7,1 %2.
  • La faiblesse de l’économie canadienne est quelque peu surprenante, puisque le taux de droits de douane effectif imposé sur le pays par les États-Unis demeure considérablement inférieur à celui des autres partenaires commerciaux et devrait donc favoriser le commerce canadien par rapport à ses pairs.
  • La BdC devrait être sensible à la faiblesse du marché du travail, qui a jusqu’ici joué un rôle déterminant dans ses décisions de réaction tout au long du cycle d’assouplissement. Lors de la dernière conférence de presse de la Banque du Canada en août, Tiff Macklem a réitéré que la banque se concentrerait sur l’ampleur des répercussions de la faiblesse des exportations sur l’emploi, les investissements des entreprises et les dépenses des ménages. Or, les données récentes sur l’emploi donnent à la BdC de solides raisons d’opter pour davantage d’assouplissement.
  • La capacité de la BdC à baisser encore ses taux sera limitée par les pressions inflationnistes. Bien que l’inflation globale se soit bien comportée, l’inflation sous-jacente a repris de la vitesse au cours de l’année et se situe désormais à la limite haute de la fourchette cible de la BdC.

Qu’est-ce qui pourrait se passer maintenant ?

  • Il est peu probable que la BdC reprenne ses baisses de taux après cette période de pause et n’en fasse qu’une : si elle opte pour un assouplissement, il s’agira vraisemblablement d’une série de baisses. Un tel scénario devrait voir une pentification de la courbe et surpasser les prix à terme.
  • Pour le Canada les renégociations de l’accord USMCA approchent et seront le facteur le plus important pour déterminer sa capacité à traverser la tempête. Bien que le renouvellement de l’USMCA ne soit prévu que pour juillet de l’année prochaine, les États-Unis s’apprêtent à poser les premiers jalons des négociations dès le mois prochain (par le biais de consultations publiques). Ces développements sont le point le plus important à surveiller.
  • Un ralentissement de la croissance aux États-Unis serait en effet un frein supplémentaire à l’économie canadienne.
  • Le budget du Canada en octobre pourrait donner un coup de pouce à l’économie et pourrait alléger quelque peu la charge qui pèse sur la politique monétaire.


1. Australian National Accounts : Revenu, dépenses et produit intérieurs, juin 2025 | Australian Bureau of Statistics
2. Statistics Canada, 2025.

Recevez nos perspectives par e-mail

Abonnez-vous dès à présent pour recevoir directement dans votre boîte mail les dernières perspectives de nos experts sur l’économie et l’investissement.

Le présent document est fourni par RBC Global Asset Management (RBC GAM) à titre informatif uniquement et ne peut être reproduit, diffusé ou publié sans l’autorisation écrite de RBC GAM ou des entités affiliées qui y sont mentionnées. Le présent document ne constitue ni une offre ni une sollicitation visant à acheter ou à vendre un titre, un produit ou un service dans quelque juridiction que ce soit. Il n’a pas non plus pour objet de fournir des conseils en matière d’investissement, de finance, de droit, de comptabilité, de fiscalité ou autres, et ces informations ne doivent pas être considérées comme fiables ni servir de base à de tels conseils. Ce document ne peut être diffusé auprès d’investisseurs dans les juridictions où une telle diffusion serait interdite.

RBC GAM est la division de gestion d’actifs de la Banque Royale du Canada (RBC), qui comprend RBC Global Asset Management Inc. (RBC GAM Inc.), RBC Global Asset Management (U.S.) Inc. (RBC GAM – US), RBC Global Asset Management (UK) Limited (RBC GAM – UK) et RBC Global Asset Management (Asia) Limited (RBC GAM – Asia), qui sont des filiales distinctes, mais affiliées à RBC.

Au Canada, le présent document est fourni par RBC GAM Inc. (y compris PH&N Institutional), société soumise aux réglementations de chaque commission des valeurs mobilières provinciale et territoriale. Aux États-Unis (US), le présent document est fourni par RBC GAM-US, société de conseil en investissement agréée au niveau fédéral. Au Royaume-Uni (UK) et en Australie, le présent document est fourni par RBC GAM-UK, société agréée et réglementée par la Financial Conduct Authority britannique. Dans l’Espace économique européen (EEE), le présent document est fourni par BlueBay Funds Management Company S.A. (BBFM S.A.), sous la juridiction de la Commission de Surveillance du Secteur Financier (CSSF). En Allemagne, en France, en Suède, en Italie, en Espagne et aux Pays-Bas, BBFM S.A. opère sous le régime d’un passeport de succursale conformément à la directive 2009/65/CE relative aux organismes de placement collectif en valeurs mobilières et à la directive 2011/61/UE relative aux gestionnaires de fonds d’investissement alternatifs. En Espagne, BlueBay Funds Management S.A. est enregistrée auprès de la CNMV sous le numéro 607. En Suisse, le présent document est fourni par RBC BlueBay Asset Management AG dont le représentant et agent payeur est BNP Paribas Securities Services, Paris, succursale de Zurich, Selnaustrasse 16, 8002 Zurich, Suisse. Au Japon, le présent document est fourni par BlueBay Asset Management International Limited, qui est enregistrée auprès du Bureau financier local de Kanto du ministère des Finances du Japon. En Asie, le présent document est fourni par RBC GAM-Asia, société agréée par la Securities and Futures Commission (SFC) de Hong Kong.

Pour plus d’informations sur RBC GAM, rendez-vous sur www.rbcgam.com.

Le présent document n’a pas été examiné par une autorité de régulation des marchés financiers ou toute autre autorité de régulation, et n’est enregistré auprès d’une telle autorité. Le cas échéant et dans la mesure où la loi le permet, le présent document peut être diffusé par les entités susmentionnées dans leurs juridictions respectives.

Les informations relatives aux perspectives économiques et d’investissement contenues dans le présent document ont été compilées par RBC GAM à partir de diverses sources. Les informations obtenues auprès de tiers sont considérées comme fiables, toutefois, aucune déclaration ni aucune garantie, expresse ou implicite, n’est fournie par RBC GAM, ses sociétés affiliées ou toute autre personne quant à leur exactitude, leur exhaustivité ou leur justesse. RBC GAM et ses filiales déclinent toute responsabilité quant aux erreurs ou omissions que pourraient comporter ces informations.

Les opinions exprimées dans le présent document reflètent l’analyse et l’expertise de RBC GAM et sont susceptibles d’évoluer à tout moment. Ces opinions sont fournies à titre purement informatif et en aucun cas avec l’intention de fournir des conseils en matière d’investissement ou des conseils financiers ; elles ne sauraient être considérées comme de tels conseils ni servir de principe de décision ou d’action sur cette base. RBC GAM n’assume aucune obligation ni responsabilité quant à la mise à jour de ces opinions.

RBC GAM se réserve le droit, à tout moment et sans préavis, de modifier, d’amender ou de cesser la publication de ces informations.

Les performances passées ne constituent pas un indicateur fiable des résultats futurs. Il n’est pas possible d’investir directement dans un indice.

Certaines des déclarations contenues dans ce document peuvent être considérées comme des déclarations prospectives, qui reflètent les attentes actuelles ou les prévisions concernant des résultats ou événements futurs. Les déclarations prospectives ne constituent pas des garanties quant à des performances ou événements futurs et comportent des risques et des incertitudes. Il convient de ne pas accorder une confiance excessive à ces déclarations, car les résultats ou événements réels sont suceptibles de différer sensiblement de ceux décrits dans ces déclarations prospectives en raison de divers facteurs. Avant de prendre toute décision d’investissement, nous vous invitons à examiner attentivement tous les facteurs pertinents.

® / TM Marque(s) déposée(s) de la Banque Royale du Canada. Utilisée(s) sous licence.
© RBC Global Asset Management Inc., 2026

Recevez nos perspectives par e-mail

Abonnez-vous dès à présent pour recevoir directement dans votre boîte mail les dernières perspectives de nos experts sur l’économie et l’investissement.