Auf einen Blick:
- Strukturell attraktives risikobereinigtes Profil: Mit Wandelanleihen können Investoren aktienähnliche Renditen bei geringerer Volatilität erzielen und gleichzeitig Kursverluste durch Markteinbrüche abfedern.
- Ein großes und einzigartiges Opportunitätsumfeld: Rekordemissionsvolumen, solide Emittenten und die wachsende Bedeutung von Capex-Finanzierungen vergrößern das Anlageuniversum und werten es auf. Die Exposure, die daraus entstehen, finden Investoren in kaum einem anderen Segment der Anleihemärkte.
- Ein besonders günstiges Umfeld: Die Volatilität steigt aktuell in allen Märkten, gleichzeitig müssen zahlreiche Emittenten Kredite refinanzieren. Robuste Gewinnprognosen sowie die historisch günstigen Bewertungen machen Low-Duration-Assets mit integrierter Aktienoption zusätzlich attraktiv.
Mit Wandelanleihen können Investoren in einem attraktiven Anlageuniversum potenziell aktienähnliche Gewinne bei geringerer Volatilität erzielen und ihr Portfolio diversifizieren.
In dem Niedrigzinsumfeld nach der Finanzkrise waren Wandelanleihen wenig gefragt und die Emissionsvolumen entsprechend mager. Das änderte sich mit der Pandemie, und nach einem Rückgang im Jahr 2022 steigen die Emissionsvolumen inzwischen wieder. Heute hat der Wandelanleihemarkt ein Volumen von 600 Milliarden US-Dollar und wächst weiter. Für Asset-Allokationsentscheider wird es zunehmend schwer, Wandelanleihen einfach auszublenden.
In diesem Artikel erläutern wir, wie Wandelanleihen funktionieren, wie die Hybrid-Instrumente ein Portfolio diversifizieren können und warum jetzt ein günstiger Zeitpunkt sein könnte, um einen erneuten Blick auf die Assetklasse zu werfen.
Warum das risikobereinigte Profil von Wandelanleihen strukturell attraktiv ist
- Zur Wiederholung: Wandelanleihen sind Unternehmensanleihen mit integrierter Aktienkaufoption. Die Anleihe begrenzt das Verlustrisiko, mit der Aktienoption können Investoren an steigenden Kursen partizipieren. Charakteristisch für Wandelanleihen ist ihre Konvexität: Sie partizipieren stärker an steigenden Aktienkursen als an fallenden.
- Dass Wandelanleihen vor Kursverlusten schützen, haben sie vielfach bewiesen: Während der KI-Kurskorrektur im Juli, während der Pandemie im Jahr 2020 und in den durch Kriege ausgelösten Verkaufswellen gaben Wandelanleihen weniger deutlich nach als Aktien und erholten sich schneller. Die kurzfristigen Kursverluste können deutlich sein, doch sie sind selten von Dauer.
- Ein entscheidender Vorteil: Wandelanleihen sind keine statische, mechanische Aktien-/Anleihe-Mischung. Ausschlaggebend für ihre Wertentwicklung sind neben dem Aktienkurs auch die Zinssätze, die Kreditrisikoaufschläge und die Volatilität – und genau deshalb sind Wandelanleihen kein Duplikat, sondern ein Diversifizierungsinstrument.
Wie passen Wandelanleihen in ein Portfolio?
Für Wandelanleihen spricht vor allem ihr Diversifizierungspotenzial, welches in dem aktuellen Marktumfeld besonders wichtig ist. Doch tatsächlich ist nicht immer ganz eindeutig, ob man sie der Aktien- oder der Anleihe-Allokation zurechnen soll. In der Praxis können Wandelanleihen in beiden eine Rolle spielen:
- In einer Aktien-Allokation sind sie eine Art „Zwischenlösung“ und geben Investoren die Möglichkeit, vom Kurspotenzial der Aktie zu profitieren und gleichzeitig Risiken zu reduzieren, ohne dafür vollständig auf Anleihen setzen zu müssen. Da Wandelanleihen im Wesentlichen Anleihen mit zusätzlicher Kaufoption sind, ist Timing weniger entscheidend als bei Aktien – der Anleihewert schützt vor Kursverlusten, bis die Option zieht. Investoren, die Risiken reduzieren und gleichzeitig Renditepotenzial erhalten wollen, können mit den Papieren die Lücke zwischen Aktien und Anleihen schließen.
- In einer Anleihen-Allokation können Investoren beispielsweise durch eine Umschichtung aus High-Yield- in Wandelanleihen die Duration ihres Portfolios verkürzen, was bei Zinsschwankungen von Vorteil ist. Die niedrige laufende Rendite mag auf den ersten Blick unattraktiv erscheinen, ist jedoch kein Fehler, sondern ein Feature: Die Aktienkaufoption entschädigt für die Nullkupons. Die Option, nicht der Kupon, ist die Renditequelle.
Aus Sicht vieler Allokationsentscheider sind Wandelanleihen weder Aktien noch Anleihen, sondern ein Hybridinstrument, das beide Assetklassen diversifiziert. Genau deshalb verdienen sie eine eigenständige Position und sollten weder der Aktien- noch der Anleihe-Allokation zugeordnet werden.
Die Anlageoptionen waren selten so vielseitig
- Hohe Emissionsvolumen sind ein positives Signal. Im Gegensatz zu klassischen Anleihen, bei denen hohe Emissionsvolumen Anlass zur Sorge geben können, fielen diese bei Wandelanleihen in der Vergangenheit meist mit einer robusten Wertentwicklung zusammen. Warum? Weil hohe Emissionen anzeigen, dass sich die Aktien gut entwickeln und die Emittenten mit weiteren Kursgewinnen rechnen.
Rekordemissionsvolumen am globalen Wandelanleihemarkt
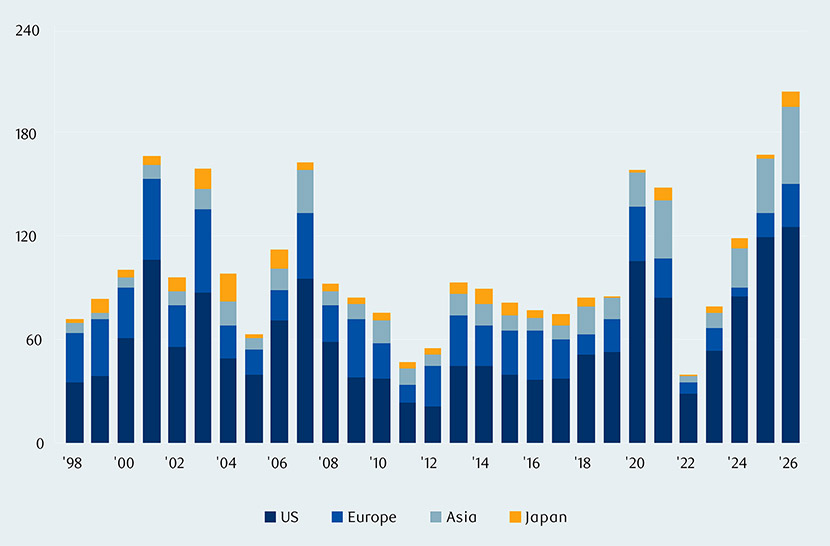
Quelle: BofA Global Research, Kalenderjahrdaten, mit Ausnahme des Jahres 2026 (Daten bis zum 20. September 2026). Millionen US-Dollar.
- In der Vergangenheit konnten Investoren mit Wandelanleihen in der Regel ein von Aktien- oder Anleihe-Benchmarks abweichendes Exposure aufbauen. Heute kommen die Emittenten aus zahlreichen wachstumsstarken Branchen, von denen einige in vielen Anleiheindizes nur unzureichend oder gar nicht enthalten sind, darunter KI, Infrastruktur und Halbleiter.
Der Großteil der Emissionsvolumen entfällt auf die USA, doch der Anteil asiatischer Emittenten wächst. Dank dieser regionalen Streuung können Allokationsentscheider flexibel das Wachstumsprofil auswählen, das ihre bestehenden Positionen am besten ergänzt.
Ein diversifiziertes Branchen-Exposure
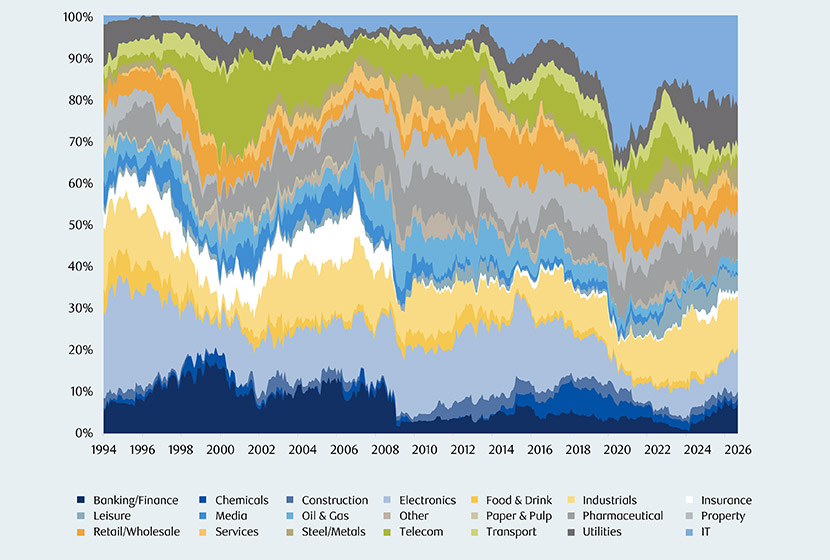
Quelle: FTSE, RBC BlueBay Asset Management; Stand: 30. September 2026. Monatliche Branchengewichtung im FTSE Global Convertible Bond Index. Branchenstruktur des globalen Wandelanleihen-Index.
- Hedgefonds bilden die größte Käufergruppe, was Platz für geduldige Long-Only-Investoren lässt. Aktuell befinden sich rund 60 bis 65% aller ausstehenden Wandelanleihen im Besitz von Hedgefonds, früher dominierten dagegen Long-only-Investoren den Markt mit rund 60%. Hedgefonds bewegen Kapital schnell hin und her und können Wandelanleihen selbst dann im Kurs drücken, wenn sich die Basisaktie gut entwickelt, was exzessiven Bewertungen vorbeugt. Für geduldige Long-only-Investoren eröffnen sich so aus unserer Sicht zusätzliche Chancen; andererseits können die Kurse von Wandelanleihen auch unabhängig von den Fundamentaldaten der Emittenten fallen, wenn Hedgefonds ihre Positionen umschichten. Außerdem zeigt sich hier aus unserer Sicht, warum aktives Management und fundamentale Wertpapierauswahl essenziell sind.
Warum Cross-Asset-Volatilität asymmetrische Renditen besonders wertvoll macht
Das Makro-Umfeld in der Spätphase des Konjunkturzyklus hat im Zusammenspiel mit erheblicher geopolitischer Unsicherheit zuletzt zu deutlichen Volatilitätsausschlägen geführt. Zinsen und Devisen sowie in geringerem Umfang auch Aktien schwanken aktuell relativ stark, was die Bedeutung einer Diversifizierung reiner Duration-Werte unterstreicht.
Hier kommt das asymmetrische Renditeprofil von Wandelanleihen besonders zur Geltung: Wandelanleihen verlieren weniger an Wert und erholen sich schneller als Aktien, wie die KI-Korrektur im Juli und die Pandemie ebenso gezeigt haben wie die kriegsbedingten Verkaufswellen. Aufgrund ihrer kurzen Duration können Wandelanleihen die Folgen steigender Zinsen in einem Portfolio abfedern, und dank der Kaufoption können Investoren gleichzeitig an steigenden Kursen partizipieren. Um Aktienrisiken zu senken, ohne auf Kurspotenzial zu verzichten, können Wandelanleihen als „Mittelweg“ dienen: Sie sichern Gewinne und wahren gleichzeitig die Optionalität.
Welche Risiken sind mit Wandelanleihen verbunden?
Rekordemissionen sind keine Garantie für investorenfreundliche Konditionen. Zahlten im Jahr 2023 nur 17% der Wandelanleihen keinen Kupon, waren es in diesem Jahr 50% der neu begebenen Papiere, der durchschnittliche Kupon ist im gleichen Zeitraum von 2,9 auf 1,8 % gesunken.
Zum Teil ist die höhere Aktienvolatilität der Emittenten für diese Entwicklung verantwortlich, von denen viele aus dem KI-Sektor kommen; doch auch die hohe Nachfrage begünstigt die Emittenten.
Und Transaktionen zur Capex-Finanzierung müssen analytisch anders betrachtet werden: Eine Refinanzierung ist in erster Linie eine Frage der Bonität; geht es dagegen um die Finanzierung von Investitionen, müssen sich die Anleihekäufer ein Urteil bilden, ob die künftigen Vermögenswerte die erwarteten Renditen auch erzielen werden.
Aktives Management und fundamentale Wertpapierauswahl sind unerlässlich – ein passives Index-Exposure reicht in einem derart heterogenen Markt nicht aus.
Eine offensichtliche Chance
Das Besondere an der aktuellen Marktlage liegt in der Überschneidung struktureller und taktischer Faktoren.
Konvexität, Diversifizierung und niedrige Duration, die Wandelanleihen zu einer festen Portfoliokomponente machen, sind genau jene Eigenschaften, die sie für das aktuelle Umfeld volatiler Zinsen und unstabiler Makro-Bedingungen prädestinieren. Hinzu kommen der rekordverdächtige Emissionszyklus, das Exposure auf Wachstumsbranchen und die nach wie vor angemessenen Bewertungen. Aus unserer Sicht ist die Chance offensichtlich.
Nachdruck mit freundlicher Genehmigung. Copyright © 2026 Bank of America Corporation („BAC“). Die Verwendung der vorstehenden Informationen stellt in keiner Weise eine Bejahung durch BAC oder eine ihrer Konzerngesellschaften der Ansichten, Auslegungen oder der Nutzung dieser Informationen dar und ist auch nicht als Zustimmung zu deren Nutzung zu verstehen. Die Informationen werden ohne Gewähr im vorgefundenen Zustand („as is“) bereitgestellt. Weder BAC noch eine ihrer Konzerngesellschaften garantieren die Richtigkeit oder Vollständigkeit der Informationen.
Unter keinen Umständen haften BofA Securities oder mit ihr verbundene Unternehmen Ihnen oder Dritten gegenüber für Schäden (einschließlich, jedoch nicht beschränkt auf direkte, indirekte, besondere sowie Folgeschäden), Verluste, Aufwendungen, Gebühren oder sonstige Verbindlichkeiten, die sich direkt oder indirekt aus dieser Lizenz, dem Bericht, den Inhalten oder Ihrer Nutzung der Materialien ergeben. Sie verzichten hiermit auf jegliche Ansprüche gegenüber BofA Securities und verbundenen Unternehmen für Schäden, Verluste, Aufwendungen, Gebühren, Verbindlichkeiten, Klagegründe, Urteile und Forderungen, die sich aus Ihrer Nutzung des Berichts oder der Inhalte ergeben oder damit in Zusammenhang stehen, unabhängig davon, ob diese bereits bestehen oder erst in Zukunft entstehen.
Sie nehmen zur Kenntnis, dass die in den Inhalten oder im Bericht enthaltenen Informationen veraltet sein können und dass BofA Securities und verbundene Unternehmen nicht verpflichtet sind, die Inhalte oder den Bericht zu aktualisieren oder Sie über etwaige Änderungen an den Inhalten oder am Bericht zu informieren. Der Bericht und die Inhalte werden ohne Gewähr im vorgefundenen Zustand („as is“) bereitgestellt. BofA Securities und ihre Konzerngesellschaften schließen jegliche ausdrückliche oder stillschweigende Gewährleistung bezüglich des Berichts und der Inhalte aus. Dies gilt uneingeschränkt für Garantien in Bezug auf Eigentumsrechte, Rechtsgültigkeit, Durchsetzbarkeit, die Nichtverletzung von Schutzrechten sowie für die Richtigkeit, Aktualität, Vollständigkeit, Adäquanz, handelsübliche Qualität, Eignung für einen bestimmten Zweck oder die Eignung des Materials für den vorgesehenen Empfängerkreis.