Gli spread creditizi ai minimi storici raccontano solo metà della storia. Ecco come gli investitori attivi possono trovare reali opportunità dove altri non ne vedono, utilizzando un approccio flessibile e unconstrained verso la dispersione degli spread, le emissioni obbligazionarie legate all'IA, i titoli convertibili e il debito dei mercati emergenti.
Punti chiave:
- La dispersione degli spread rivela opportunità
Sebbene gli spread creditizi complessivi si trovino vicino ai minimi storici, l’ampia dispersione all’interno degli indici consente agli investitori attivi di individuare ancora singole obbligazioni con valutazioni interessanti.
- Il debito legato all’AI sta ridisegnando i mercati
Si prevede che il mercato del debito legato all’intelligenza artificiale superi i 2.000 miliardi di dollari, oltre le dimensioni attuali dell’intero mercato high yield statunitense. Ciò crea opportunità nonostante la pressione delle emissioni nel breve termine.
- Le convertibili offrono un potenziale di rialzo asimmetrico
Le obbligazioni convertibili offrono un potenziale di rendimento simile a quello azionario, con una protezione dai ribassi tipica del comparto obbligazionario. Le emissioni legate all’AI stanno spingendo l’attività in questo segmento a livelli record.
Il contesto attuale per gli investitori nel credito
I conflitti in Ucraina e in Medio Oriente proseguono, senza vie d’uscita all’orizzonte. Nel frattempo, i rischi inflazionistici provenienti da queste regioni rimangono latenti, in particolare in Europa e nei Paesi asiatici importatori netti di energia. Inoltre, il rapido sviluppo delle infrastrutture per l’intelligenza artificiale negli Stati Uniti continua a sostenere l’attività economica. L’effetto netto di questi fattori è una revisione al rialzo delle aspettative di mercato sui tassi di riferimento delle banche centrali.
Eppure, nonostante questo contesto, gli spread creditizi restano vicini ai minimi degli ultimi decenni. In definitiva, i rendimenti più elevati si sono dimostrati attraenti per gli investitori in una fase in cui la crescita economica statunitense si è mantenuta solida e il segmento investment grade (IG) continua a essere percepito come a basso rischio.
Non lasciatevi ingannare dal miraggio: due cose possono essere vere contemporaneamente. Gli spread complessivi sono senz’altro estremamente compressi rispetto alla media storica. Tuttavia, indicatori come la dispersione degli spread evidenziano ancora un’ampia gamma di potenziali opportunità per gli investitori attivi disposti a dedicare il tempo necessario all’analisi. Sull’intera nostra piattaforma d’investimento continuiamo a individuare numerose opportunità nel credito.
Perché gli spread creditizi sono così compressi e dove si nascondono le opportunità?
Se a livello complessivo gli spread creditizi possono apparire compressi rispetto alla media storica, questo dato maschera un’ampia varietà di spread all’interno dell’indice. Nei mercati high yield (HY) statunitense ed europeo, ad esempio, la dispersione degli spread tra le diverse emissioni dell’universo investibile è elevata, come illustra il grafico seguente. È interessante notare che, mentre la maggior parte degli indici utilizza una media ponderata, lo spread mediano è ancora più contenuto, a causa della concentrazione di obbligazioni su livelli di spread molto bassi.
Chart 1: US High Yield
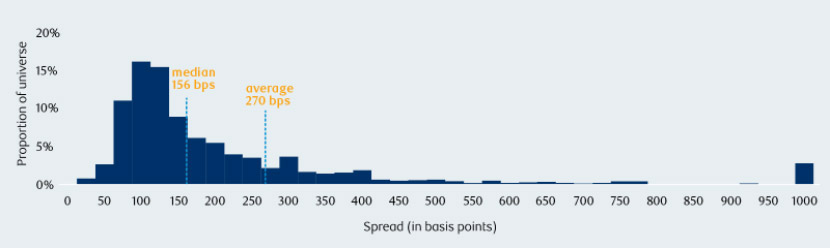
Source: RBC Global Asset Management, Bloomberg, as of 1 settembre 2026
Chart 2: European High Yield
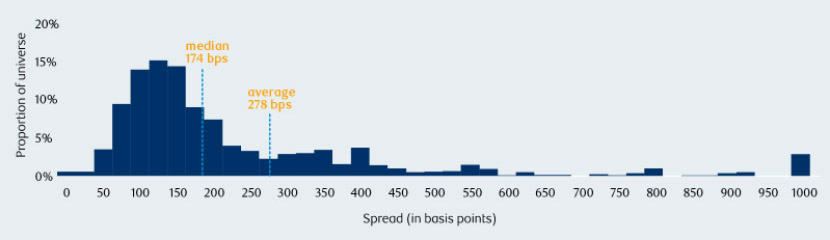
Source: RBC Global Asset Management, Bloomberg, as of 1 settembre 2026
Il quadro è simile nei diversi mercati del credito. Naturalmente, gli spread elevati di alcune obbligazioni potrebbero essere del tutto giustificati, ma per gli investitori disposti a svolgere un’analisi approfondita, riteniamo che i mercati del credito offrano oggi numerosi spunti operativi. Dove stiamo individuando, quindi, alcune delle opportunità più interessanti?
Emissioni di debito legate all’AI
Si prevede che il mercato del finanziamento tramite debito legato all’intelligenza artificiale superi i 2.000 miliardi di dollari, oltre le dimensioni attuali del mercato high yield statunitense.
I principali operatori, tra cui hyperscaler come Google e Amazon, hanno iniziato a emettere debito per finanziare piani di investimento in rapida crescita. In alcuni indici investment grade statunitensi, l’esposizione al settore tecnologico supera ormai il 10%. Anche altri fornitori di capacità di calcolo di dimensioni minori stanno finanziando la propria crescita con emissioni obbligazionarie sul mercato high yield, dove l’esposizione al settore tecnologico negli Stati Uniti si avvicina anch’essa alla doppia cifra.
Va inoltre sottolineato che quest’anno un terzo delle emissioni è avvenuto su mercati diversi da quello in dollari statunitensi, ampliando l’impatto sui mercati anche in termini geografici.
Nel breve termine, l’ondata di emissioni sta causando un certo allargamento degli spread sulle obbligazioni legate all’AI. Considerato il consistente volume di emissioni ancora in arrivo, questa dinamica potrebbe protrarsi per qualche tempo. In un’ottica di medio termine, tuttavia, riteniamo che ciò rappresenti un’opportunità, una sorta di “premio per l’offerta AI”, per gli investitori obbligazionari in grado di guardare oltre la volatilità.
Perché le obbligazioni convertibili offrono opportunità in un contesto di spread compressi?
Le obbligazioni convertibili sono storicamente una fonte di finanziamento fondamentale per le imprese in fase iniziale di crescita, e così è stato anche per le società legate all’AI. Nel 2026 le emissioni di obbligazioni convertibili hanno già superato i record annuali precedenti. Da inizio anno, le nuove emissioni di società legate all’AI rappresentano circa il 44% delle nuove emissioni di obbligazioni convertibili.
Dal punto di vista dell’investitore, le convertibili offrono un potenziale di rendimento simile a quello azionario e, qualora la crescita deludesse, un profilo di rischio tipico del comparto obbligazionario. In un contesto di spread creditizi compressi, con emissioni legate all’AI destinate a proseguire e un’ampia dispersione negli indici di mercato, soprattutto nel settore tecnologico, prevediamo l’emergere di diverse opportunità nel segmento delle convertibili. I nostri gestori specializzati in convertibili hanno infatti già individuato alcuni titoli di società tecnologiche selezionate in Asia.
Cosa rende interessante oggi il debito dei mercati emergenti?
Il debito dei mercati emergenti (EM) è un’altra asset class che continuiamo a privilegiare, sostenuta da diversi fattori:
Dal punto di vista tecnico, stiamo iniziando a osservare un ritorno dei flussi marginali in dollari statunitensi verso i mercati emergenti, a sostegno dei rendimenti.
Nel frattempo, politiche più ortodosse hanno contenuto l’inflazione in molti mercati emergenti negli ultimi anni (con alcune notevoli eccezioni), e il ciclo di tagli dei tassi ora in corso dovrebbe sostenere la crescita.
Sebbene a livello complessivo il tema dell’AI sia meno rilevante per i mercati emergenti, esistono alcune opportunità per cavalcarlo, in particolare nel segmento dele convertibili. Le materie prime sono un altro ambito in cui abbiamo individuato opportunità nei mercati emergenti.
Perché un approccio al credito flessibile e multi-strategy ha ancora senso?
Gli spread complessivi compressi potrebbero suggerire un mercato povero di opportunità, ma il quadro sotto la superficie racconta una storia diversa: la dispersione nascosta all’interno degli indici, un “premio per l’offerta AI” che emerge mentre le emissioni di hyperscaler e fornitori di capacità di calcolo ridisegnano i mercati del credito, e dinamiche specifiche nele convertibili e nel debito dei mercati emergenti.
In una fase di elevata incertezza macroeconomica e di mercato come quella attuale, un approccio flessibile e multi-strategy all’investimento nel credito può offrire vantaggi significativi. Per gli investitori senza vincoli di benchmark, in grado di spaziare su un ampio universo d’investimento, riteniamo che le opportunità non manchino. È per questo che, anche quando gli spread appaiono compressi, la gestione attiva continua a dimostrare il proprio valore.
1 Goldman Sachs Research, 9 settembre 2026


