Punti chiave:
- I rischi inflazionistici di breve termine sono orientati al rialzo: gli shock dal lato dell'offerta (energia e alimentari), uniti a una forte domanda di semiconduttori, spingono al rialzo l'inflazione complessiva. Tuttavia, la crescita moderata del costo del lavoro per unità di prodotto, dei redditi personali, della moneta e del credito indica che siamo attualmente molto lontani da un regime inflazionistico in stile anni '70.
- Nel medio termine l'IA potrebbe avere un effetto disinflazionistico: se l'intelligenza artificiale genererà guadagni in termini di produttività, potrebbe agire come un forte shock positivo dell'offerta, mantenendo bassi il costo del lavoro per unità di prodotto e l'inflazione. Qualora tali guadagni di produttività si accompagnassero a una perdita netta di posti di lavoro, l'IA potrebbe persino rivelarsi deflazionistica.
- La risposta di politica monetaria e fiscale è fondamentale, in particolare nel lungo termine. Gli investitori dovrebbero concentrarsi sulla sequenza temporale dei rischi inflazionistici: l'inflazione e i tassi di interesse potrebbero salire nel brevissimo termine, scendere bruscamente nel medio termine ed essere determinati, nel lungo termine, dall'interazione tra IA, demografia, debito e interventi di politica fiscale e monetaria. Occorre non perdere di vista i rischi al rialzo di breve termine, quelli al ribasso di medio termine e l'ampia gamma di scenari possibili nel lungo periodo. Sarà indispensabile mantenere un approccio flessibile e agile.
Di recente diverse persone mi hanno chiesto se, in materia di inflazione, stiamo tornando agli anni '70. Con i prezzi dell'energia di nuovo in rialzo a causa della guerra con l'Iran, le forniture alimentari sotto pressione dopo un'estate rovente e un fenomeno di El Niño potenzialmente di portata record, uniti al boom degli investimenti nell'intelligenza artificiale, è comprensibile che gli investitori siano attualmente concentrati sui rischi al rialzo dell'inflazione.
Sebbene vi siano similitudini tra la situazione attuale e gli anni '70, esistono anche alcune differenze estremamente importanti. In particolare, occorre valutare i potenziali guadagni di produttività che l'IA potrebbe offrire. Di conseguenza, sebbene l'inflazione e i tassi possano salire nel breve termine, appare poco probabile un ritorno al regime inflazionistico degli anni '70. In questo intervento mi concentrerò sugli Stati Uniti, pur considerando l'andamento dei dati e dei grafici equivalenti in altri Paesi nell'elaborare le prospettive sull'inflazione a livello globale.
Da shock dell'offerta positivi a shock negativi
Per gran parte del periodo dai primi anni '80 ad oggi, la globalizzazione e, in particolare, l'ingresso dell'enorme bacino demografico cinese nella forza lavoro capitalistica globale hanno agito come un imponente shock positivo dell'offerta, contribuendo ad ancorare l'inflazione. Anche la rivoluzione dell'energia da scisto ha rappresentato un altro sostanziale shock positivo dell'offerta.
Tuttavia, come negli anni '70, gli anni 2020 hanno finora registrato ripetuti shock negativi dell'offerta. Prima il Covid, poi l'invasione russa dell'Ucraina e ora la guerra con l'Iran. Chiaramente, anche le interruzioni delle forniture alimentari legate al clima stanno diventando un fattore di rischio sempre più marcato a causa del riscaldamento globale. Naturalmente, gli shock alimentari legati al clima si sommano alle interruzioni nelle forniture di energia e fertilizzanti derivanti dal conflitto in Medio Oriente.
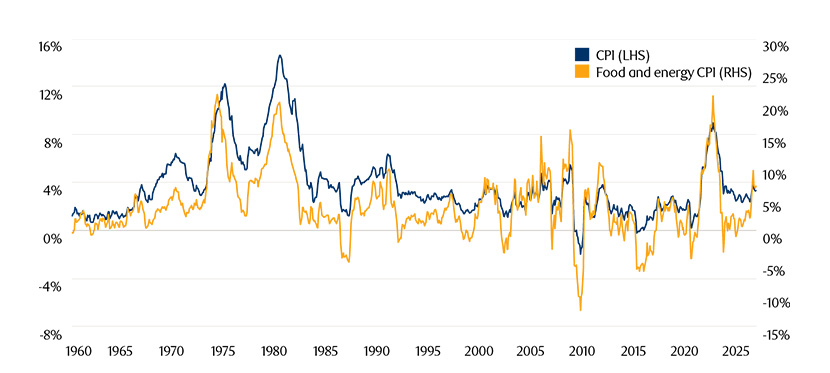
I prezzi dell'energia sono chiaramente già aumentati in modo netto, ed è probabile che anche i prezzi dei beni alimentari registrino un rialzo. L'aumento dei costi di generi alimentari ed energia porta quasi sempre a un'inflazione complessiva più elevata, come abbiamo già osservato dall'inizio della guerra con l'Iran, con i prezzi dell'energia a spingere l'inflazione verso l'alto. Nel breve, anche i prezzi alimentari potrebbero esercitare ulteriori pressioni al rialzo sull'inflazione complessiva.
Figura 1: Gli aumenti dei prezzi dell'energia e dei beni alimentari portano in genere a un'inflazione complessiva più elevata
Fonte: BLS, Macrobond, dati aggiornati al 22.9.26
Affinché i prezzi più elevati di beni alimentari ed energia non si traducano in un aumento dell'inflazione complessiva, l'inflazione di fondo dovrebbe rallentare in misura consistente in concomitanza con il rialzo dei beni di prima necessità. Si tratta di un fenomeno poco comune, poiché i consumatori riescono generalmente ad attingere ai propri risparmi o a ricorrere al credito per finanziare i maggiori costi alimentari ed energetici, almeno nella fase iniziale. Di conseguenza, l'inflazione di fondo non subisce una contrazione immediata all'aumentare dei prezzi di energia e alimentari, determinando così un rialzo dell'inflazione complessiva nel breve termine.
Una spirale salari-prezzi?
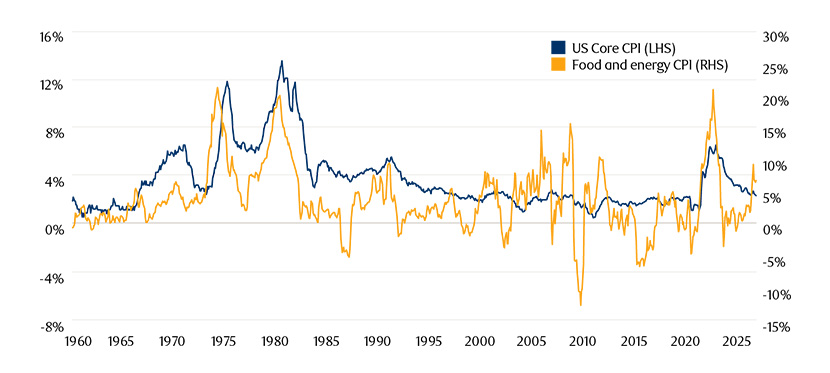
Ad essere di interesse primario per le banche centrali, tuttavia, è se gli shock negativi dal lato dell'offerta finiranno per generare un'inflazione di fondo strutturalmente più elevata. I rincari alimentari ed energetici possono trasmettersi direttamente all'inflazione di fondo: ad esempio, l'aumento delle materie prime alimentari si riflette sui prezzi della ristorazione, come tutti abbiamo sperimentato negli ultimi anni. Tuttavia, il rischio da cui le banche centrali intendono primariamente tutelarsi è l'innesco di una spirale prezzi-salari (o salari-prezzi, a seconda di quale elemento si manifesti per primo) in grado di alimentare un'inflazione di fondo persistente. Va comunque sottolineato come gli shock negativi dell'offerta non conducano sempre a un incremento consistente, e men che meno duraturo, dell'inflazione di fondo.
Figura 2: Gli aumenti dei prezzi dell'energia e dei beni alimentari non conducono necessariamente a un'inflazione di fondo più elevata
Fonte: BLS, Macrobond, dati aggiornati al 22.9.26
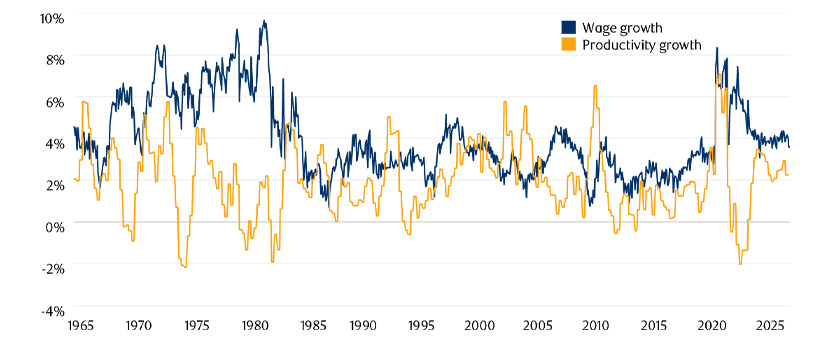
Chiaramente, la crescita salariale gioca un ruolo determinante per la persistenza dell'inflazione di fondo. Negli anni '70, la dinamica retributiva è rimasta elevata e si è mantenuta tale anche durante le fasi recessive, in parte a causa dell'alta sindacalizzazione e dei meccanismi di indicizzazione dei salari al costo della vita. La crescita dei salari ha registrato un'accelerazione anche nel 2022, a fronte di un mercato del lavoro estremamente teso e di un boom dei posti di lavoro vacanti, con il forte recupero della domanda nel post-Covid.
Figura 3: La crescita dei salari non si traduce necessariamente in un aumento dell'inflazione di fondo se viene compensata da una parallela crescita della produttività
Fonte: BLS, Macrobond, dati aggiornati al 22.9.26
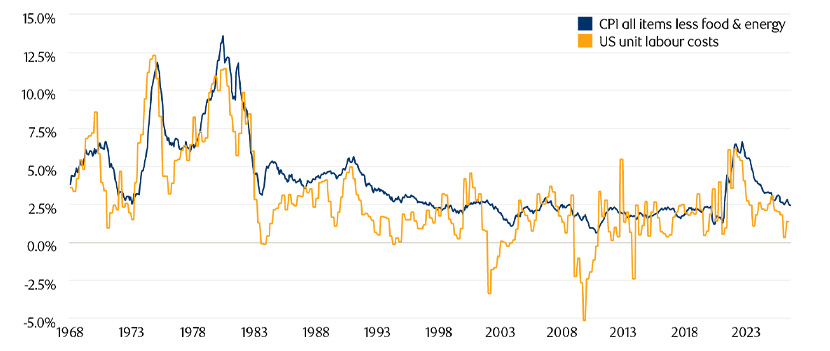
Tuttavia, la crescita salariale non deve necessariamente tradursi in un incremento dell'inflazione di fondo se viene compensata da una parallela crescita della produttività. Se le imprese vendono una maggiore quantità di beni o servizi, possono permettersi di aumentare i salari senza dover rialzare i prezzi. Analogamente, se c'è un'ampia disponibilità di beni acquistabili sul mercato, i guadagni salariali non spingono inevitabilmente al rialzo i listini. Negli Stati Uniti, la crescita attuale dei salari non risulta particolarmente elevata rispetto alla crescita della produttività.
Rapportando la crescita salariale a quella della produttività si ottiene la variazione del costo del lavoro per unità di prodotto. Sebbene la crescita del costo del lavoro per unità di prodotto possa registrare un modesto incremento in risposta ai recenti shock negativi dell'offerta e alla maggiore inflazione complessiva, essa non segnala al momento criticità inflazionistiche strutturali nel lungo termine. Il contrasto rispetto agli anni '70 e al 2022 appare netto.
Figura 4: La crescita del costo del lavoro per unità di prodotto è nettamente inferiore rispetto a quella registrata negli anni '70
Fonte: BLS, Macrobond, dati aggiornati al 22.9.26
Pur tenendo sotto controllo la crescita dei salari e del costo del lavoro per unità di prodotto, occorre notare che una contrazione marcata della crescita dei salari reali può contribuire all'innesco di una recessione, spesso in concomitanza con una politica monetaria più restrittiva, la quale può rivelarsi disinflazionistica nel medio termine.
La debolezza nella crescita del credito contrasta l'ipotesi di un'inflazione strutturalmente elevata
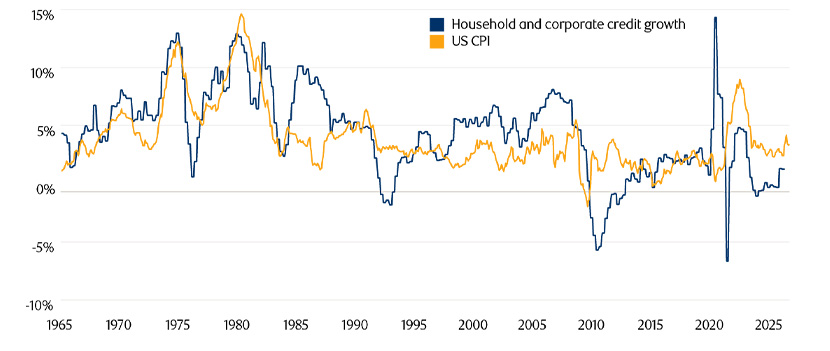
Una quota rilevante della spesa, e di conseguenza della crescita dei redditi, viene finanziata attraverso l'espansione del credito. Pertanto, il differenziale tra la crescita del credito e la crescita della produzione reale è strettamente correlato all'inflazione. Una parte della crescita del credito alle famiglie finisce per alimentare la bolla dei prezzi immobiliari, fenomeno che non viene completamente recepito dagli indici di inflazione, come osservato a metà degli anni '80, alla fine degli anni '90 e negli anni 2000, prima della crisi finanziaria globale.
Figura 5: La crescita del credito nel settore privato negli Stati Uniti si presenta oggi contenuta
Fonte: BIS, BLS, Macrobond, dati aggiornati al 22.9.26
La debolezza nella crescita del credito contribuisce a spiegare perché il QE successivo alla crisi finanziaria globale non abbia generato un'inflazione significativa. Se il credito si contrae, si rende necessaria la creazione di nuova moneta al solo scopo di compensare tale contrazione. È il saldo netto che rileva.
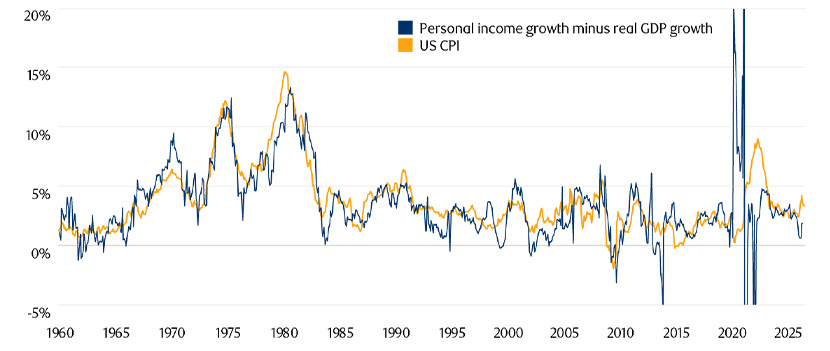
A differenza di quanto accaduto dopo la crisi finanziaria globale, durante la pandemia di Covid il QE ha finanziato direttamente un imponente stimolo pubblico diretto ai consumatori, incrementandone in modo sostanziale i redditi (inclusi i trasferimenti fiscali) e contribuendo così a una spinta inflazionistica marcata una volta che tali redditi sono stati spesi. Un intervento di stimolo era chiaramente necessario, ma l'entità delle risorse erogate si è rivelata eccessiva.
Figura 6: La crescita del reddito personale (inclusi i trasferimenti pubblici) gioca un ruolo determinante per le dinamiche inflazionistiche
Fonte: BEA, BLS, Macrobond, dati aggiornati al 22.9.26
Oggi, la crescita complessiva del credito nel settore privato negli Stati Uniti si mantiene relativamente contenuta, sebbene le grandi aziende tecnologiche impegnate negli investimenti in IA ricorrano all'indebitamento per finanziare parte delle spese in conto capitale per i data center, esercitando pressioni al rialzo sui prezzi dei semiconduttori e su alcuni dei beni elettronici in cui vengono impiegati.
Nel breve termine, quindi, gli shock negativi dal lato dell'offerta stanno nuovamente spingendo al rialzo i prezzi dell'energia e potrebbero presto fare lo stesso con quelli dei beni alimentari, mentre il boom dei capex nel settore tecnologico sta esercitando pressioni sui prezzi dei chip. Tuttavia, nel medio termine, la crescita relativamente contenuta del costo del lavoro per unità di prodotto, l'andamento dei redditi personali rispetto alla produzione reale e la crescita moderata del credito complessivo indicano che siamo molto lontani dal ritornare al regime inflazionistico registrato negli anni '70.
L'assenza di stimoli fiscali finanziati tramite QE e il margine nettamente inferiore per un'ulteriore riduzione del tasso di risparmio delle famiglie riducono in modo significativo anche il rischio di un ritorno dell'inflazione osservata nel 2021/2022. Sebbene si ritenga poco probabile uno stimolo fiscale di entità rilevante prima o dopo le elezioni di metà mandato, il fattore va comunque monitorato alla luce delle recenti dichiarazioni dell'amministrazione statunitense.
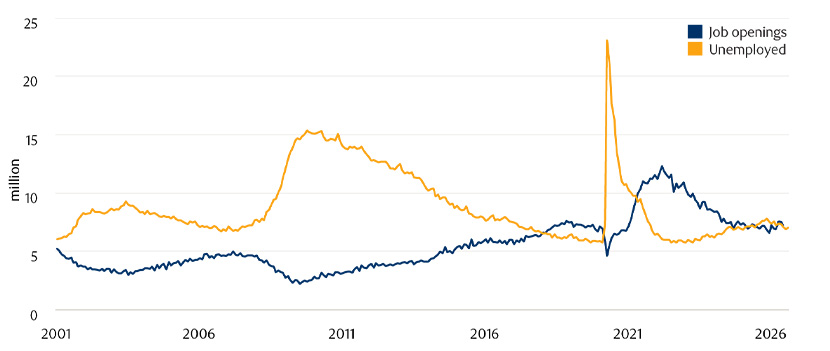
Un mercato del lavoro meno teso riduce anche il rischio di un marcato incremento del costo del lavoro per unità di prodotto, quanto quello registrato nel 2022. Sarà comunque fondamentale continuare a monitorare con attenzione la crescita del costo del lavoro per unità di prodotto, dato che il mercato del lavoro si mantiene relativamente teso, pur essendosi allentato in misura consistente rispetto al 2022.
Figura 7: Il mercato del lavoro è meno teso rispetto al 2022, ma si mantiene comunque su livelli piuttosto rigidi
Fonte: BLS, Macrobond dati aggiornati al 22.9.26
Demografia/Immigrazione vs IA
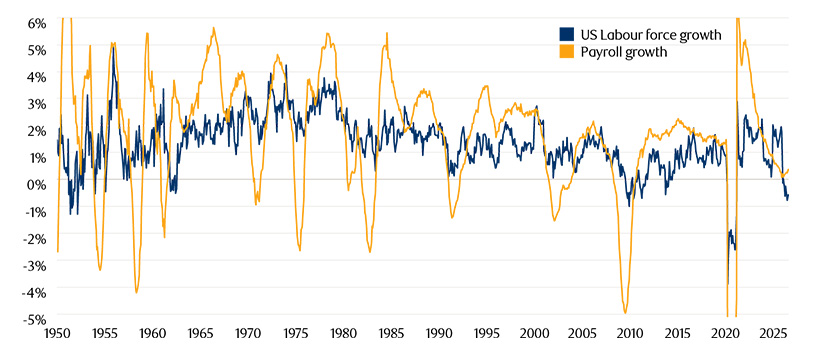
Nel valutare le differenze tra il contesto attuale, gli anni '70 e il 2022, è fondamentale prendere in considerazione anche la crescita della forza lavoro e l'impatto dell'intelligenza artificiale.
La crescita della forza lavoro (ovvero il numero di lavoratori disponibili) ha recentemente registrato un saldo negativo, principalmente a causa dell'invecchiamento demografico e delle misure restrittive sull'immigrazione. Con un'economia vicina alla maggior parte delle stime di pieno impiego, risulta difficile per la produzione reale crescere a un ritmo superiore rispetto a quello della produttività. A parità di altre condizioni, questo quadro potrebbe generare pressioni inflazionistiche, rendendo al contempo la crescita reale maggiormente vulnerabile agli shock negativi dal lato dell'offerta.
Figura 8: La forza lavoro non sta crescendo ai ritmi registrati negli anni '70
Fonte: BLS, Macrobond, dati aggiornati al 22.9.26
Tuttavia, a parità di altre condizioni, la realtà si rivela raramente così lineare. Va ricordato che durante lo shock inflazionistico del 2022 l'occupazione registrava una rapida crescita e ben pochi si preoccupavano dell'impatto dell'IA sui propri posti di lavoro.
L'intelligenza artificiale potrebbe generare un incremento significativo della produttività. In caso contrario, è probabile che le spese in conto capitale finirebbero per subire un ridimensionamento tale da poter innescare una recessione analoga a quella dei primi anni 2000, quando si verificò lo scoppio delle bolle dei capex legate alle dot-com e dei mercati azionari.
Ipotizziamo tuttavia che l'IA garantisca effettivamente guadagni di produttività, lo scenario che appare più probabile. Nella prospettiva più favorevole, tale incremento di produttività potrebbe realizzarsi senza perdite nette di posti di lavoro, consentendo un aumento della produzione reale e dei salari reali e mantenendo al contempo contenuti sia il costo del lavoro per unità di prodotto, sia l'inflazione.
Tuttavia, è anche possibile che i progressi di produttività permettano alle aziende di ridurre il proprio fabbisogno di organico. Qualora la contrazione dell'occupazione dovesse superare il calo della forza lavoro, l'aumento della disoccupazione potrebbe assumere molto rapidamente una connotazione disinflazionistica, se non potenzialmente deflazionistica.
Storicamente, le imprese hanno riorganizzato gli organici solo in presenza di margini di profitto sotto pressione. Tuttavia, si osservano già casi di aziende che tagliano posti di lavoro mentre investono nell'IA, pur in presenza di utili ancora in crescita (sebbene non sempre accompagnati da un pari sviluppo del free cash flow).
Di conseguenza, gli investitori non dovrebbero sottovalutare il rischio che l'IA possa condurre a tagli netti dell'occupazione. Chi investe dovrebbe inoltre ricordare che i costi o i dipendenti di un'azienda rappresentano la fonte dei ricavi e dei redditi di altre realtà economiche.
Nel complesso, quindi, se da un lato gli investitori non devono ignorare i rischi al rialzo di breve termine sull'inflazione, derivanti dai rincari di beni alimentari, energia e semiconduttori, che potrebbero trasmettersi a una riaccelerazione dei salari e del costo del lavoro per unità di prodotto, dall'altro riteniamo poco probabile un ritorno al regime di inflazione strutturalmente elevata che ha caratterizzato gli anni '70.
La risposta delle politiche economiche gioca un ruolo determinante
Naturalmente, anche la risposta coordinata delle politiche monetarie e fiscali, sia di fronte alle pressioni inflazionistiche di breve termine, sia di fronte ai potenziali effetti disinflazionistici di medio termine legati all'IA, costituirà un fattore cruciale da valutare e monitorare nell'analisi delle prospettive inflazionistiche di medio e lungo periodo.
Le autorità hanno sempre la capacità di stroncare l'inflazione rialzando sufficientemente i tassi o le imposte; allo stesso modo, possono sempre generare inflazione stampando e distribuendo moneta in misura adeguata. Nel medio-lungo termine, occorrerà anche ponderare attentamente l'efficacia di eventuali tagli dei tassi qualora l'IA dovesse iniziare a produrre una riduzione netta di posti di lavoro. Va anche considerata la possibilità di un eventuale stimolo fiscale finanziato tramite QE, insieme alla sua potenziale portata.
Siamo tuttavia consapevoli che, sebbene il nuovo presidente della Fed Warsh abbia mostrato in passato apertura verso l'ipotesi di tagliare i tassi a fronte di incrementi di produttività guidati dall'IA, egli nutre una ferma opposizione ideologica all'espansione del bilancio della Fed, se non per finalità d'emergenza legate alla liquidità. All'indomani della crisi finanziaria, protestò con decisione e rassegnò le dimissioni dalla Fed proprio contro la prosecuzione di nuovi cicli di QE, nel timore che potessero innescare dinamiche inflazionistiche. Va ricordato che all'epoca il tasso di disoccupazione si manteneva su livelli molto elevati e la crescita del credito risultava estremamente debole.
Infine, l'elevato livello del debito pubblico in rapporto al Pil e i crescenti disavanzi fiscali primari in numerosi Paesi, insieme all'impatto dell'IA sulle entrate statali, sui costi di indebitamento e sulla spesa pubblica, finiranno verosimilmente per condizionare le politiche monetarie e fiscali e, di conseguenza, lo scenario inflazionistico di lungo termine, rappresentando fattori chiave da monitorare costantemente.
Non rimanere ancorati al passato
Il messaggio chiave da trarre è che, sebbene l'inflazione possa registrare un aumento nel breve termine, il ritorno a un contesto caratterizzato da shock negativi dell'offerta più frequenti non implica necessariamente un ripristino del regime inflazionistico degli anni '70. Del resto, l'intelligenza artificiale ha il potenziale per configurarsi come un imponente shock positivo dell'offerta, in grado di determinare anche una contrazione sostanziale della domanda di lavoro.
In sintesi, mentre l'inflazione e i tassi d'interesse potrebbero salire nell'immediato (in linea con le attese dei mercati), nel medio termine entrambi potrebbero registrare una flessione piuttosto marcata. Oltre tale orizzonte, l'interazione tra IA, robotica, dinamiche demografiche e debito, insieme alla conseguente risposta delle politiche fiscali e monetarie, determinerà con ogni probabilità lo scenario inflazionistico di lungo periodo. Gli investitori devono tuttavia valutare attentamente la sequenza temporale dei rischi legati all'inflazione e ai tassi d'interesse, senza ignorare i rischi al rialzo di breve termine, quelli al ribasso di medio termine o la molteplicità degli esiti possibili nel lungo periodo. Per chi investe, sarà indispensabile mantenere un approccio agile e disporre di un quadro interpretativo chiaro per monitorare le prospettive inflazionistiche.
Mentre lo studio del passato si rivela fondamentale per accertare analogie e differenze tra il contesto attuale e quello storico, nonché le relative implicazioni, esiste oggi la concreta possibilità che il futuro si presenti significativamente diverso da quanto osservato in precedenza.
Implicazioni per gli investimenti
- A nostro avviso, le attuali quotazioni di mercato relative allo scenario inflazionistico statunitense appaiono leggermente sottostimate, considerati i rischi al rialzo di breve termine sull'inflazione.
- Tuttavia, gli investitori non dovrebbero presumere che la combinazione di shock negativi dell'offerta e rendimenti obbligazionari in rialzo implichi un ritorno ai livelli di inflazione o ai tassi d'interesse registrati negli anni '70.
- Dati i rischi bidirezionali sull'inflazione nel medio e lungo termine, legati in particolar modo all'impatto dell'IA, gli investitori obbligazionari dovranno valutare con attenzione la sequenza temporale dei rischi inflazionistici e mantenere un approccio agile.
- Un kit di strumenti di investimento ampio, caratterizzato dalla capacità di posizionarsi sulle variazioni della forma della curva dei rendimenti e di adattarsi sia a fasi di inflazione in aumento sia in calo, potrà offrire un valido supporto agli investitori obbligazionari nei prossimi anni.