Record-tight credit spreads only tell half the story. With a flexible, unconstrained approach, investors can find opportunity where others see none.
Key takeaways:
- Spread dispersion reveals opportunity
While headline credit spreads sit near record tights, wide dispersion within indices means active investors can still find attractively priced individual bonds.
- AI debt is reshaping markets
The AI debt market is projected to grow to over $2 trillion, larger than today's US high-yield market, creating opportunities despite near-term issuance pressure..
- Convertibles offer asymmetric upside
Convertible bonds provide potential equity-like returns with bond-like downside protection, and AI-related issuance is driving record activity in this space.
Current backdrop for credit investors
War persists in Ukraine and the Middle East, with no apparent off-ramps in sight. Meanwhile, the inflationary risks emanating from the regions continue to bubble away, particularly for Europe and net energy importers across Asia. At the same time, rapid build-out of AI infrastructure in the US continues to support activity. The net impact of these factors is that market expectations for central bank policy rates are repricing higher.
And yet, despite this backdrop, credit spreads remain close to multi-decade tights. Ultimately, higher yields have proven attractive to investors at a time when economic growth in the US has remained robust, and investment grade (IG) continues to be perceived as low risk.
Don’t be fooled by the mirage. Two things can be true at the same time. Yes, headline spreads are extremely tight relative to history. But metrics, such as spread dispersion, still reflect a breadth of potential opportunities for active investors prepared to spend the time conducting the required analysis. Across our investment platform, we continue to identify an array of credit opportunities.
Dispersion reveals opportunities in credit
While credit spreads at the headline level might be tight relative to history, this masks a wide breadth of spreads available within the index. For example, in US and European high yield (HY) markets, dispersion of credit spreads across the universe of issues is wide, as the chart below illustrates. It’s notable that, while most indices use a weighted mean, the median spread is even tighter due to a clustering of bonds at tight spreads.
Chart 1: US High Yield
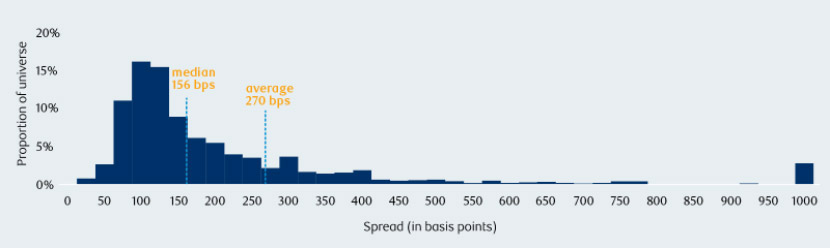
Source: RBC Global Asset Management, Bloomberg, as of 1 September 2026
Chart 2: European High Yield
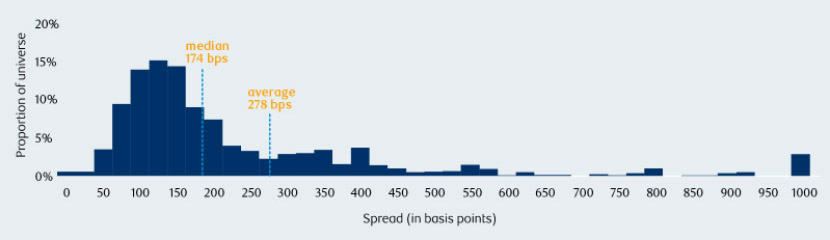
Source: RBC Global Asset Management, Bloomberg, as of 1 September 2026
The picture is similar across various credit markets. Of course, wide spreads on some bonds might be well justified, but for those investors prepared to carry out the hard work, we believe there is an array of opportunities available in credit markets today. So where are we seeing some of the most interesting opportunities?
AI debt issuance
The AI debt financing market is now projected to grow to over $2 trillion, larger than the US HY market today.
The largest players, including hyper-scalers like Google and Amazon, have now turned to issuing debt to fund their rapidly growing capital expenditure plans. Technology sector exposure in some US IG indices is now north of 10%. Other, smaller, compute providers are also seeking to fund growth via bond issuance in the HY market where tech exposure is also touching double digits in the US.
A further point to note is that a third of issuance this year has been in non-US dollar markets, broadening the market impact by geography.
In the near term, the deluge of issuance is resulting in some spread widening among AI-related bonds. Given the sizeable issuance still in the pipeline, this dynamic may persist for a while. On a medium-term basis, however, we believe this provides an opportunity for debt investors who can look through the volatility, as a form of “AI supply premium.”
Why do convertible bonds offer opportunity amid tight credit spreads?
Convertible bonds have historically been a key financing source for early-stage growth businesses, and this has been the case for AI-related companies. 2026 has already seen convertible bond issuance eclipse previous full calendar year records. New issuance from AI-related businesses accounts for around 44%1 of new convertibles issuance this year-to-date.
From an investor’s perspective, convertibles offer potential equity-like returns and the benefit of bond-like risk if growth disappoints. Against a backdrop of tight credit spreads, with AI-related issuance set to continue and wide dispersion in market indices, but especially within the tech space, we anticipate various opportunities to arise within convertibles. Indeed, our convertibles investors have already identified select tech convertible bonds in Asia.
What makes emerging market debt attractive right now?
Emerging market (EM) debt is another asset class we continue to favour, and there are several pillars of support:
From a technical standpoint, we’re starting to see the marginal US dollar flow back into EM once again, providing a tailwind to asset returns.
Meanwhile, more orthodox policymaking has kept inflation contained across many EMs in recent years (with some notable exceptions), and a rate-cutting cycle now underway should support growth.
Although the AI theme is less relevant for EM at a headline level, there are some opportunities, notably in the convertibles space to play this theme. Commodities is another area where we have identified opportunities in EM.
Why does an unconstrained, multi-strategy approach to credit still make sense?
Tight headline spreads may suggest a market short on opportunity, but the picture beneath the surface tells a different story: dispersion hidden within indices, an "AI supply premium" emerging as hyper-scaler and compute-provider issuance reshapes credit markets, and distinct dynamics in convertibles and emerging market debt.
Amid the heightened levels of macro and market uncertainty today, taking a flexible multi-strategy approach to credit investing can offer key advantages. For unconstrained investors with the ability to spread the net widely, we believe there is a range of opportunities. It's why, even when spreads look tight, active management still earns its place.
1 Goldman Sachs Research, 9 September 2026