Zentrale Erkenntnisse:
- Eine strategische Allokation, die nicht ignoriert werden darf: Mit einem Volumen von knapp 5 Billionen US-Dollar ist der globale Markt für verbrieften Kredit mittlerweile größer als der US-High-Yield-Anleihemarkt. Die historisch attraktiven risikobereinigten Renditen, unterstützt durch den strukturellen Schutz vor Abwärtsrisiken, rechtfertigen unserer Ansicht nach eine langfristige Allokation in Anlegerportfolios.
- Ein vielseitiges Spektrum an Portfoliorollen: Das Besondere an verbrieftem Kredit ist die Bandbreite an Portfoliorollen, die er erfüllen kann. Er bietet eine Renditeaufwertung gegenüber Geldmarktinstrumenten im Senior-Segment, kann Investment-Grade-Unternehmensanleihen ergänzen und in niedrigeren Mezzanine-Tranchen eine Einkommensquelle oberhalb von High Yield bieten – und das alles innerhalb eines einzigen, regulierten Marktes.
- Differenzierte Renditequellen: Im Gegensatz zu Unternehmensanleihen werden die Renditen von verbrieftem Kredit durch eine spezifische Kombination von Faktoren bestimmt – eine diversifizierte Kollateralbasis mit geringerer Korrelation zu Unternehmenskrediten, strukturelle Cashflow-Wasserfälle mit Rückzahlungspriorität, überwiegend variabel verzinsliche Kupons mit reduzierter Zinsempfindlichkeit sowie vorteilhafte Angebots-Nachfrage-Dynamiken. Zusammen schaffen diese Faktoren ein breiteres Spektrum an Portfolioanwendungen.
Kreditverbriefungen stellen eine zunehmend wichtige Komponente des globalen Rentenmarktes dar und macht inzwischen weltweit rund 5 Billionen US-Dollar aus (ohne US Agency MBS). Damit ist er größer als der US-High-Yield-Markt, dennoch bleibt die Anlageklasse in den meisten institutionellen Portfolios strukturell unterrepräsentiert.
Historisch betrachtet bieten verbriefte Kredite ein differenziertes Risiko- und Renditeprofil im Vergleich zu anderen festverzinslichen Anlageklassen. Dies wird durch Merkmale wie diversifizierte Kollateral-Exposure, strukturelle Absicherung und eine überwiegend variabel verzinsliche Struktur untermauert.
Entscheidend ist, dass das Spektrum an Risiko- und Renditeprofilen innerhalb der Anlageklasse bedeutet, dass sie mehrere Rollen in einem Rentenportfolio übernehmen kann:
- als Renditeaufwertung gegenüber Geldmarktinstrumenten im liquiden High-Grade-Segment mit kurzer Spread Duration;
- als Ergänzung zu traditionellen Investment-Grade-Positionen;
- sowie als Einkommensquelle oberhalb von Corporate High Yield und dem Kreditmarkt in niedrigeren Mezzanine- Positionen.
Aufbauend auf unserem Paper, Kreditverbriefungen: Eine Einführung in die Anlageklasse, untersuchen wir in dieser Analyse die Lösungen, die die Anlageklasse heute bieten kann.
Welche unterschiedlichen Rollen kann verbriefter Kredit in einem Portfolio spielen?
Die strukturierte Natur von verbrieftem Kredit und der Wasserfall, der Kollateral-Cashflows in Tranchen unterschiedlicher Seniorität umwandelt, erzeugt ein Spektrum an Risiko- und Renditeprofilen innerhalb der Anlageklasse.
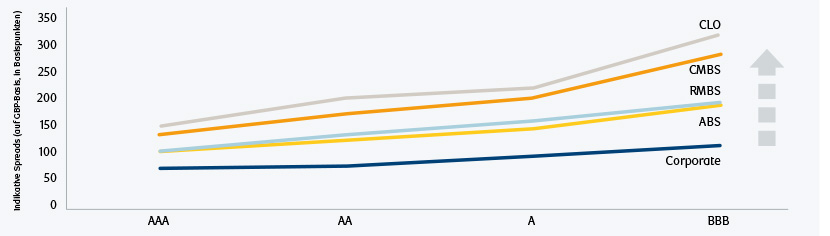
Für ertragsorientierte Investoren bietet verbriefter Kredit das Potenzial für höhere Renditen im Vergleich zu traditionellen Anleihen mit vergleichbarem Rating. Abbildung 1 illustriert die Spread-Prämie, die Subkategorien von verbrieftem Kredit im Vergleich zu globalen Unternehmensanleihen aufweisen.
Abbildung 1: Spreads der Subkategorien von verbrieftem Kredit versus Unternehmensanleihen
Nur zu Illustrationszwecken. Es gibt keine Gewähr, dass sich die hier dargestellten oder beschriebenen Trends fortsetzen werden.
Quelle: RBC BlueBay Asset Management, Bloomberg, aktuelle Emissionen von ABS/RMBS. Stand: 24. Juli 2026.
Die Beimischung von verbrieftem Kredit kann Anlegern zudem helfen, die Portfolioeffizienz durch größere Diversifikation zu optimieren, da sie damit Zugang zu einer breiteren Kreditrisikoquelle als bei reinen Unternehmensanleihen erhalten – beispielsweise zum Immobilienmarkt, zu Verbraucher- oder anderen Asset-backed Cashflows und ihren jeweiligen Kreditzyklen. Darüber hinaus ermöglicht sie die Umsetzung eines breiteren Spektrums an Investmentansichten, etwa zu Duration und Relative Value.
Die Senior-Tranchen in der Kapitalstruktur, typischerweise AAA-Rating, bieten in Kombination mit sehr kurzer Spread Duration eine Renditeaufwertung gegenüber Geldmarktinstrumenten. Obwohl die potenziellen Renditen niedriger sind als bei anderen Tranchen, liegen sie dennoch über vergleichbar gerateten Unternehmensanleihen und wiesen historisch extrem geringe Volatilität und niedriges Kreditrisiko auf. Diese Strategien sprechen typischerweise Versicherer, Unternehmen und Banken an, die hochwertiges, liquides Einkommen aus einer diversifizierten Renditequelle suchen.
Andere Investment-Grade-Tranchen bieten eine höhere Spread-Prämie gegenüber Investment-Grade-Unternehmensanleihen mit vergleichbarem Rating, wie Abbildung 1 zeigt. Angesichts der Diversifikationsvorteile von verbrieftem Kredit – einschließlich Exposure zu einem breiteren Spektrum an Risikofaktoren über das zugrunde liegende Kollateral – eignen sich diese gut als Ergänzung zu Unternehmensanleihen. Daher werden sie typischerweise von Pensionsfonds, Versicherern und Family Offices mit bestehenden Corporate-Credit-Allokationen bevorzugt, die Diversifikation, kürzere Spread Duration und überwiegend variabel verzinsliche Exposure suchen.
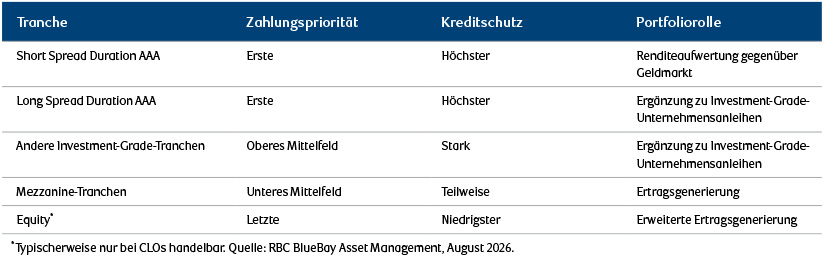
Unterdessen können Non-Investment-Grade-Mezzanine-Tranchen (BB und darunter), die über weniger strukturellen Schutz verfügen, als diversifizierte Quelle höherer Erträge dienen. Die Equity-Tranche, die typischerweise nur bei CLOs handelbar ist, bietet ein noch höheres Ertragspotenzial, allerdings bei höherem Risiko, da sie als erste Tranche Verluste absorbiert, wenn die Cashflows nicht ausreichen. Sowohl niedrigere Mezzanine- als auch Equity-Tranchen ziehen typischerweise spezialisierte Kreditfonds, Family Offices und auf erweiterte Erträge ausgerichtete Private-Banking-Kunden an, die bereit sind, höheres Kreditrisiko im Austausch für höheren Carry einzugehen. Diese Aspekte sind in Abbildung 2 zusammengefasst.
Abbildung 2: Das Spektrum an Portfoliorollen von verbrieftem Kredit
Quelle: RBC BlueBay Asset Management, August 2026
Ein Portfoliobeispiel
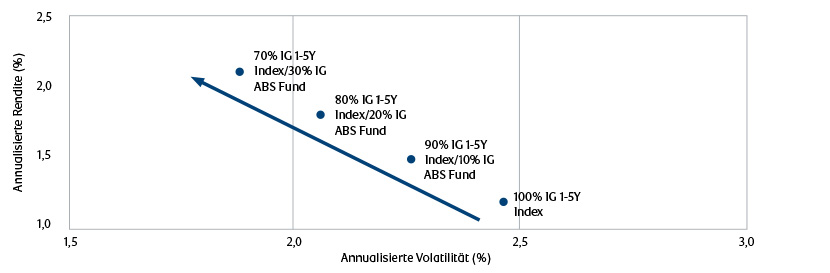
Um eine Allokationsanwendung zu veranschaulichen, zeigen wir in Abbildung 3 den Vorteil einer Allokation in Investment-Grade-verbrieftem Kredit innerhalb eines breiteren Investment-Grade-Segments neben Investment-Grade-Unternehmensanleihen. Im Gegensatz zu anderen Anlageklassen gibt es keine allgemein verwendete Benchmark zur Messung der langfristigen Performance, daher zeigen wir den BlueBay IG ABS Fund als Proxy für die breitere Anlageklasse.
Im Vergleich zu einem Portfolio aus 100 % Investment-Grade-Unternehmensanleihen mit kurzer Duration führten schrittweise höhere Allokationen in Investment-Grade-verbrieftem Kredit mit ähnlicher Duration in den letzten fünf Jahren zu höheren Renditen bei geringerer Volatilität. Beispielsweise verbesserte eine 30-%-Allokation in den ABS Fund die annualisierte Rendite um 0,91 %, während die Volatilität auf annualisierter Basis um 0,59 % reduziert wurde.
Abbildung 3: Die Beimischung von IG ABS zu einer Rentenallokation kann die Renditen erhöhen und gleichzeitig die Gesamtportfoliovolatilität verringern
Die Wertentwicklung in der Vergangenheit ist kein Indikator für künftige Ergebnisse
Verbesserte risikobereinigte Renditen (EUR, basierend auf historischen 5-Jahres-Daten.)
Quelle: RBC Global Asset Management, Bloomberg, Stand: 30. Juni 2026. Wöchentliche Daten, letzte 5 Jahre. Die Rendite Ihrer Anlage kann infolge von Währungsschwankungen steigen oder fallen, wenn Ihre Anlage in einer anderen Währung als der in der Berechnung der historischen Wertentwicklung verwendeten getätigt wird. Gebühren und andere Kosten wirken sich negativ auf die Anlagerenditen aus. Bitte beachten Sie den Anhang für diskrete 10-Jahres-Performancedaten des BlueBay IG ABS Fund.
Wie sich die Renditequellen bei Kreditverbriefungen unterscheiden
Verbriefter Kredit wird durch andere Faktoren als traditionelle Unternehmensanleihen getrieben. Dazu gehören Verbraucher- und Realwirtschaftskreditzyklen, der strukturelle Cashflow-Wasserfall und typischerweise variabel verzinsliche Kupons – die die Zinsempfindlichkeit und Korrelation zu traditionelleren festverzinslichen Anlagen reduzieren. Zugleich werden Spreads nicht durch individuelle Emittenten-Finanzierungsbedürfnisse bestimmt, sondern durch die Angebotsdynamik zwischen Primäremissionen und Amortisationszahlungen. Diese Faktoren führen zu dem vielseitigeren Spektrum an Portfoliorollen.
Die differenzierten Treiber von Renditen bei verbrieftem Kredit
- Das Kollateral – die Performance von verbrieftem Kredit wird primär durch die Performance der zugrunde liegenden Vermögenswerte bestimmt, die die Cashflows generieren. Diese unterscheiden sich je nach Subsektor, weisen jedoch typischerweise geringere Korrelation untereinander und zu Unternehmensanleihen auf, bedingt durch stärkere Exposure zu Verbraucher-und Realwirtschaftskreditzyklen.
- Die Struktur – wie in unserem Grundlagenpapier dargelegt, transformieren Wasserfall und strukturelle Nachrangigkeit das Kollateralrisiko in ein Spektrum von Tranchenprofilen, was die Bandbreite an Portfoliorollen ermöglicht.
- Variabel verzinsliche Natur – die meisten verbrieften Anleihen zahlen einen variabel verzinslichen Kupon, was die Zinsempfindlichkeit begrenzt und die Korrelation zu traditionellen festverzinslichen Anlagen reduziert. Das amortisierende Profil bedeutet, dass die Spread Duration natürlich sinkt, wenn Kapital zurückgezahlt wird, was die Mark-to-Market-Sensitivität im Zeitverlauf reduziert – ein weiterer Vorteil.
- Angebotsdynamik – wie bei Unternehmensanleihen reagieren verbriefte Spreads auf die Angebotsdynamik, aber das Angebot bei Verbriefungen wird durch die zugrunde liegenden Kreditvergabevolumina und nicht durch den Finanzierungszeitpunkt einzelner Emittenten bestimmt. Für Investoren kann ein hohes Angebot dazu führen, dass bestehende Tranchen im Sekundärmarkt auf Mark-to-Market-Basis niedriger bewertet werden, selbst wenn das Kollateral gesund ist.
Warum dies die Bedeutung kompetenten aktiven Managements unterstreicht. Eben diese Faktoren und die Nuancen zwischen Subkategorien, Marktineffizienzen und das Fehlen einer repräsentativen Benchmark machen den Markt für verbrieften Kredit schwieriger passiv zu navigieren. Wir sind überzeugt, dass kompetentes aktives Management in jeder Phase wesentlich ist, vom Sourcing bis zur Auswahl der Subkategorien.
Wie sehen historische Renditen aus, und wie hat sich verbriefter Kredit in Stressphasen verhalten?
Verbriefter Kredit hat langfristig attraktive Renditen erzielt. Wir zeigen den BlueBay IG ABS Fund als Proxy für die breitere Performance der Anlageklasse. Er erzielte über die letzten fünf Jahre bis 31. August 2026 eine annualisierte Rendite von 2,28 % oberhalb der risikofreien Komponente1 bei einer Volatilität von 2,09 %.
Abbildung 4: 5-Jahres-Performance bis August 2026
Die Wertentwicklung in der Vergangenheit ist kein Indikator für künftige Ergebnisse
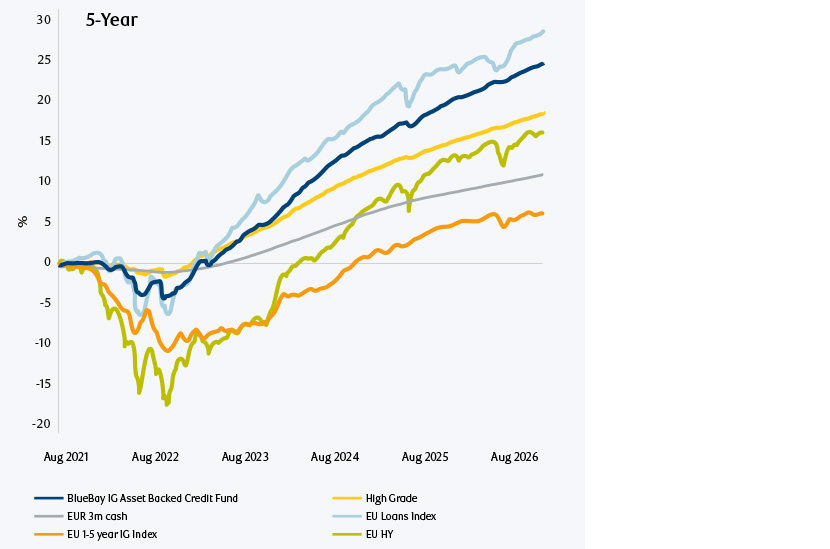
Quelle: Bloomberg, RBC BlueBay Asset Management, Stand: 31. August 2026. Die Rendite Ihrer Anlage kann infolge von Währungsschwankungen steigen oder fallen, wenn Ihre Anlage in einer anderen Währung als der in der Berechnung der historischen Wertentwicklung verwendeten getätigt wird. Die dargestellten Performancezahlen sind brutto vor Gebühren und spiegeln nicht die Auswirkungen von Gebühren, Kosten oder anderen Abzügen wider. Tatsächliche Renditen können nach Berücksichtigung von Gebühren niedriger sein. Bitte beachten Sie den Anhang für diskrete 10-Jahres-Performancedaten des BlueBay IG ABS Fund.
Während die langfristigen risikobereinigten Renditen historisch günstig ausgefallen sind, kommt es oft gerade in Stressphasen, wenn die Korrelationen steigen, am meisten darauf an. In dieser Hinsicht haben sich Kreditverbriefungen bei makroökonomischen Schocks und Markteinbrüchen tatsächlich widerstandsfähiger gezeigt als Investment Grade-Unternehmensanleihen oder der breitere Kreditindex. Dies wird in Abbildung 5 verdeutlicht, die die Resilienz der Anlageklasse während des Energiepreis- und Inflationsschocks 2022 sowie jüngst während des US-Iran-Konflikts zeigt.
Abbildung 5: Performance während der Anfangsphase des US-Iran-Konflikts 2026
Die Wertentwicklung in der Vergangenheit ist kein Indikator für künftige Ergebnisse
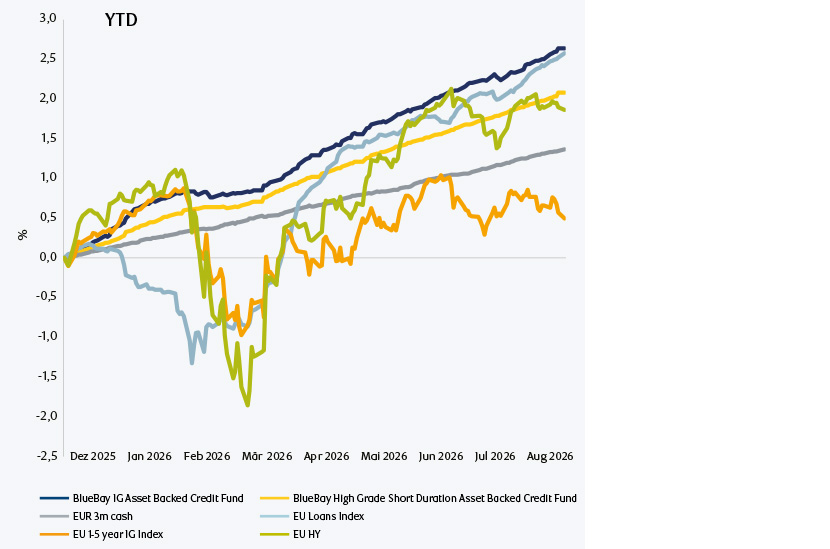
Quelle: Bloomberg, RBC BlueBay Asset Management, Stand: 31. August 2026. Die Rendite Ihrer Anlage kann infolge von Währungsschwankungen steigen oder fallen, wenn Ihre Anlage in einer anderen Währung als der in der Berechnung der historischen Wertentwicklung verwendeten getätigt wird. Die dargestellten Performancezahlen sind brutto vor Gebühren und spiegeln nicht die Auswirkungen von Gebühren, Kosten oder anderen Abzügen wider. Tatsächliche Renditen können nach Berücksichtigung von Gebühren niedriger sein. Bitte beachten Sie den Anhang für diskrete 10-Jahres-Performancedaten des BlueBay IG ABS Fund.
Kreditverbriefungen: Eine Rolle in jeder Rentenallokation
Das Spektrum an Risiko- und Renditeprofilen innerhalb von verbrieftem Kredit bedeutet, dass er eine Reihe festverzinslicher Zielsetzungen erfüllen kann: Renditeaufwertung gegenüber Geldmarkt im Senior-Segment bei kurzer Spread Duration; ein Diversifikator zur Ergänzung traditioneller Investment-Grade-Positionen in der Mitte der Kapitalstruktur; sowie Einkommen oberhalb von Corporate High Yield in niedrigeren Mezzanine-Positionen. Kaum eine andere festverzinsliche Anlageklasse bietet diese Breite an Portfolionutzen.
Diese Breite wird zunehmend anerkannt. Regulatorische Änderungen, einschließlich der ab 2027 in Kraft tretenden Solvency-II-Reformen und des Matching-Adjustment-Rahmenwerks der britischen Prudential Regulation Authority (PRA), werden voraussichtlich die Allokationen des Versicherungssektors in Vermögenswerte mit vorhersehbaren, cashflow-basierten Strukturen ausweiten. Verbriefter Kredit steht im Zentrum dieser Entwicklung.
Für Investoren, die noch nicht allokiert haben oder eine im Verhältnis zur Größe und Breite der Anlageklasse untergeordnete Position halten, ist die Frage unserer Ansicht nach nicht, ob verbriefter Kredit einen Platz im Portfolio verdient, sondern wie viel und an welcher Stelle in der Kapitalstruktur.
Anhang
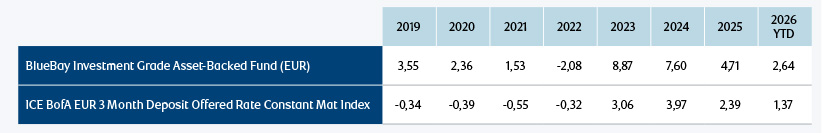
Quelle: RBC BlueBay Asset Management, Stand: 31. August 2026. Die Rendite Ihrer Anlage kann infolge von Währungsschwankungen steigen oder fallen, wenn Ihre Anlage in einer anderen Währung als der in der Berechnung der historischen Wertentwicklung verwendeten getätigt wird. Die dargestellten Performancezahlen sind brutto vor Gebühren und spiegeln nicht die Auswirkungen von Gebühren, Kosten oder anderen Abzügen wider. Tatsächliche Renditen können nach Berücksichtigung von Gebühren niedriger sein.
1 ICE BofA Euro Currency 3-Month Deposit Offered Rate Constant Maturity Index