Auf einen Blick:
- Zusammenfluss von makro- und geopolitischer Unsicherheit sowie engen Bewertungen bei Unternehmensanleihen: Erhöhte makroökonomische und geopolitische Unsicherheit treibt die Volatilität bei den Zinserwartungen und hält das Risiko erneuter Kreditvolatilität lebendig. Gleichzeitig bieten die Bewertungen von Unternehmensanleihen nur begrenzte Kompensation für diese Risiken – im Gegensatz zu Kreditverbriefungen.
- Sechs Gründe, warum Kreditverbriefungen Anlegern jetzt zugutekommen können:
- Bewertung: Eine bedeutende Spreadprämie gegenüber gleichwertig bewerteten Unternehmensanleihen.
- Zinssensitivität: Ein Floating-Rate-Profil, das beim Management des Zinsrisikos hilft.
- Risikomanagement: Struktureller Schutz und Diversifikation weg von konzentrierten Unternehmensanleihen bieten Widerstandsfähigkeit.
- Spread Duration: Die Möglichkeit, sich in kürzerer Spread Duration zu positionieren, kann in volatilen Phasen vorteilhaft sein.
- Fundamentaldaten: Die Assetklasse weist hochwertige Investment-Grade-Ratings auf.
- Rekordvolumen bei Emissionen erhöht die Chancen für aktive Investoren: Dieses Jahr verzeichnete Europa ein Rekordvolumen bei Securitized Credit Emissionen, getrieben durch starke Nachfrage. Dies erstreckte sich über eine sich verbreiternde Emittentenbasis und öffnet aktiven Managern die Tür zu neuen Chancen.
Wir sind überzeugt, dass die aktuellen makroökonomischen und Marktbedingungen das Argument für eine Allokation in Kreditverbriefungen besonders überzeugend machen. Es gibt eine Divergenz im Wachstum und einen unsicheren Pfad für die Inflation weltweit, inmitten des Aufstiegs von KI und der Auswirkungen der Konflikte in der Ukraine und im Nahen Osten.
All dies erschwert die Aussichten für Zinsen und Risikoanlagen. Unterdessen liegen die Spreads von Unternehmensanleihen auf oder nahe ihren Mehrjahrestiefs und bieten damit nur eine dünne Risikokompensation zu einem Zeitpunkt, an dem die Unsicherheit erhöht ist. Im Gegensatz dazu bietet Securitized Credit weiterhin eine attraktive Spreadprämie im Vergleich zu Unternehmensanleihen – aufgrund struktureller Nuancen und nicht aufgrund minderwertiger Kreditqualität. Doch wie wir erörtern, handelt es sich hierbei nicht einfach nur um eine Bewertungschance.
Dieses Paper befasst sich damit, warum wir glauben, dass die aktuelle Marktdynamik dies zu einem idealen Zeitpunkt macht, um in die Assetklasse zu investieren. In unserem Leitfaden „Kreditverbriefungen: Eine Einführung in die Anlageklasse” stellten wir die Struktur und Mechanik der Assetklasse dar und im zweiten Paper „Kreditverbriefungen: Ein vielseitiges Spektrum an Portfoliorollen” erörterten wir Argumente für eine langfristige Allokation.
Warum Kreditverbriefungen in diesem Umfeld helfen
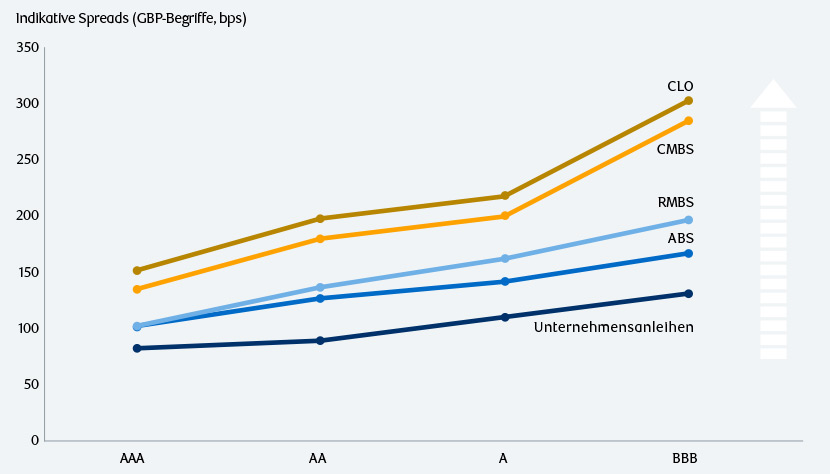
1) Attraktive Spreads im Vergleich zu Unternehmensanleihen. Die Spreadprämie bei verbrieften Krediten vergleicht sich weiterhin vorteilhaft mit gleichwertig bewerteten Unternehmensanleihen (dargestellt in Abbildung 1). Beispielsweise bietet eine AA-bewertete CLO einen Spread-Aufschlag von 109 Basispunkten gegenüber einer Unternehmensanleihe mit gleichwertiger Rating- und Spread Duration. Diese Prämie spiegelt Marktstruktur und Technicals wider – die Ineffizienz und Angebotsdynamik des Securitized-Marktes – und nicht etwa eine schwächere Kreditqualität. Zu einem Zeitpunkt, an dem Corporate Spreads nur begrenzte Kompensation für aktuelle Risiken bieten, stellt der zusätzliche Carry einen bedeutenden Puffer gegen Spreadausweitung dar.
Abbildung 1: Spreads über Kreditanlagen
Quelle: RBC Global Asset Management, Bloomberg, aktuelle Emissionen bei ABS/RMBS. Stand 30. September 2026.
2) Verbriefte Kredite sind überwiegend Floating Rate. Dies begrenzt die Zinssensitivität und bietet höhere Erträge, wenn traditionelle festverzinsliche Anleihen unter Druck stehen. Dies ist besonders wertvoll vor dem Hintergrund steigender kurzfristiger Zinsen. Tatsächlich können Kreditverbriefungen als strategischer Diversifikator für Portfolios mit einer natürlichen Long-Duration-Tendenz fungieren.
3) Angesichts steigender makroökonomischer Unsicherheit ist die Fähigkeit, sich in kürzerer Spread Duration zu positionieren, wertvoll. Kreditverbriefungen bieten mehrere Wege, dies zu erreichen, und ermöglicht es Anlegern, attraktiven Carry mit geringerer Sensitivität gegenüber Spreadbewegungen zu vereinnahmen und eine vorsichtigere Haltung einzunehmen, ohne auf Erträge zu verzichten.
4) Struktureller Schutz. Die in die Assetklasse eingebaute strukturelle Nachrangigkeit – bei der nachrangige Tranchen Verluste vor Senior-Anleihegläubigern absorbieren, verstärkt durch die Möglichkeit, Cashflows zu Senior-Tranchen umzuleiten – bietet eine Widerstandsfähigkeitsebene, die spezifisch für Kreditvolatilität ist. Wir behandeln diese strukturellen Schutzmaßnahmen ausführlich in unserem Leitfaden, aber sie sind im aktuellen Umfeld angesichts des erhöhten Risikos von Kreditvolatilität besonders vorteilhaft.
5) Eine Quelle der Diversifikation angesichts makroökonomischer Unsicherheit. Die diversifiziertere Natur von Kreditverbriefungen im Vergleich zu Unternehmensanleihen ist in einem Umfeld höherer Volatilität besonders wertvoll. Anstatt konzentrierter Exposition gegenüber dem Unternehmenskreditzyklus allein bieten verbriefte Kredite ein breiteres Spektrum an Risikofaktorexpositionen: Verbraucherkreditzyklen in ABS, Wohnimmobilienhypotheken-Performance in RMBS und Leveraged Loan Collateral Pools in CLOs. Infolgedessen weist ein diversifiziertes Securitized Credit Portfolio (über ABS, MBS, CMBS, CLOs) eine deutlich geringere Exposition gegenüber dem Technologiesektor auf als Corporate Credit oder Private Credit.
6) Hochwertige Fundamentaldaten: Die durchschnittlichen Kreditratings für Securitized Credit Portfolios sind von hochwertiger Investment-Grade-Qualität. Bei aller makroökonomischen und geopolitischen Turbulenz in diesem Jahr sind die Fundamentaldaten, die Kreditverbriefungen untermauern, solide geblieben. Im Vergleich zu Corporate Credit ist beispielsweise das Verhältnis von Ratingherabstufungen zu Ratingheraufstufungen sehr niedrig geblieben, wie in Abbildung 2 dargestellt.
Abbildung 2: EU Verhältnisse von Ratingherabstufungen zu Ratingheraufstufungen
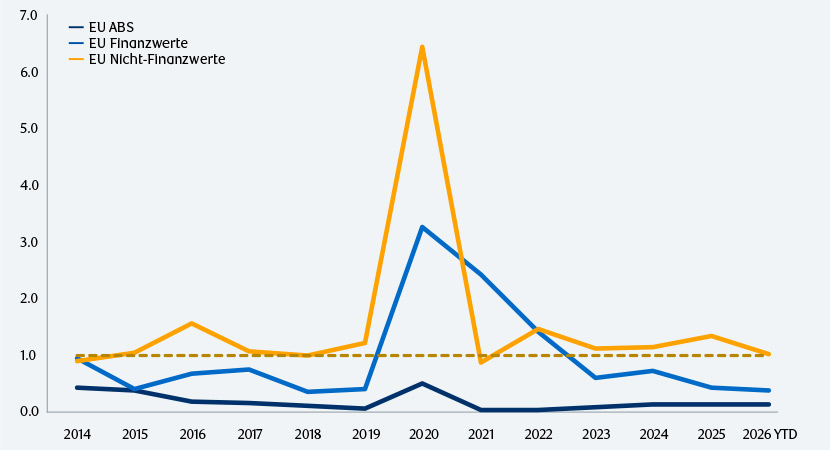
Quelle: Morgan Stanley Chartbook. Quelle: Morgan Stanley Chartbook. Kalenderjahrdaten – die Zahl für 2026 ist YTD zum 31. August. Wert unter 1 = mehr Heraufstufungen als Herabstufungen.
Die Collateral Performance in den Kernsektoren ABS, RMBS und CLO ist weitgehend stabil geblieben, gestützt durch hochwertiges zugrunde liegendes Collateral und die in die Assetklasse eingebauten strukturellen Schutzmaßnahmen. Wie wir in unserem Paper „Securitized Credit: a versatile spectrum of portfolio roles” darlegen, hat sich die Assetklasse durch jüngste makroökonomische Schocks widerstandsfähiger erwiesen als Investment Grade Unternehmensanleihen.
Rekordvolumen bei Emissionen schafft größere Chancen für aktive Investoren
Der europäische Markt verzeichnet Rekordemissionsvolumina, wobei alle Teilsektoren Wachstum zeigen, und auf Bruttobasis wird für dieses Jahr ein Volumen von EUR 175 Milliarden prognostiziert (Abbildung 3). Dies wird durch Banken und andere Kreditgeber angetrieben, die einen größeren Anteil ihrer eigenen Kreditvergabe verbriefen, unterstützt durch wachsende Hypotheken- und Verbraucherkreditbücher. Die Emittentenbasis verbreitert sich, und wir sehen keine Anzeichen für eine Verschlechterung der Underwriting-Standards.
Abbildung 3: Europäische Verbriefungsemissionen boomen
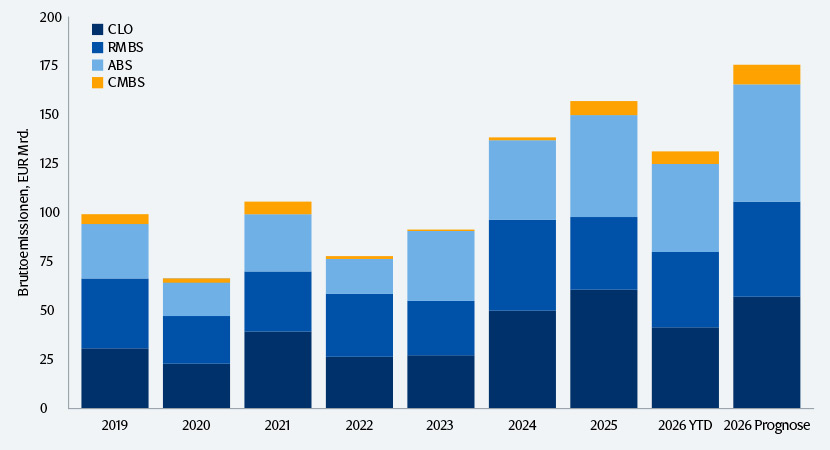
Quelle: Concept ABS, Bloomberg, Morgan Stanley, Stand 7. September 2026. Die Schätzung für das Gesamtjahr 2026 stammt von Morgan Stanley, basiert auf aktuellen Daten und vernünftigen Annahmen und ist kein verlässlicher Indikator für zukünftige Ergebnisse.
Dies ist für aktive Manager hinsichtlich der Erweiterung des Chancenspektrums auf neue Sektoren und Emittenten vorteilhaft. Allerdings erfordert dies noch größere Sorgfalt aus Selektionsperspektive – die Fundamentaldaten verbriefter Kredite sind im Allgemeinen stark, aber es gibt Anzeichen von Schwäche in einigen Bereichen.
Die Chance bei Kreditverbriefungen heute
Jeder der oben beschriebenen Faktoren würde verbriefte Kredite zu einer überlegenswerten Assetklasse machen. In Kombination unterstreichen sie eine Assetklasse, die unserer Ansicht nach ungewöhnlich gut für die spezifischen Risiken und Dynamiken des aktuellen Umfelds positioniert ist:
- Wo Unternehmensanleihen enge Spreads und Sensitivität gegenüber den Gewinnen einzelner Emittenten bieten, bieten Kreditverbriefungen breitere Spreads, niedrigere Korrelation und Cashflows, die durch diversifizierte Pools zugrunde liegender Kredite mit strukturellem Schutz unterlegt sind.
- Wo Long-Duration-Assets steigenden Zinsen und hartnäckiger Inflation ausgesetzt sind, bietet Securitized Credit die Möglichkeit, sich in Floating-Rate-, kürzere Duration-Expositionen zu positionieren, die direkt von steigenden Kupons profitieren und gleichzeitig die Sensitivität gegenüber Zinsbewegungen begrenzen.
- Wo strukturelle Merkmale einst missverstanden und zu vermeiden waren, werden sie heute als Quelle von Abwärtsschutz und natürlicher Deleveraging anerkannt – das Gegenteil des Downgrade-Drifts bei Unternehmensanleihen.
Die Vorteile der Assetklasse sind stets überzeugend, aber mehr denn je hebt das Marktumfeld hervor, warum eine strategische Allokation in Kreditverbriefungen Anlegerportfolios zugutekommen kann.


