Die rekordniedrigen Kreditrisikoaufschläge erzählen nur die halbe Geschichte, denn mit einer flexiblen, benchmark-ungebundenen Strategie können aktive Anleiheinvestoren noch immer attraktive Anlagemöglichkeiten finden. Chancen sehen wir durch Spread-Streuung und KI, außerdem am Markt für Wandelanleihen und in Schwellenländern.
Auf einen Blick:
- Chancen durch Spread-Streuung
Insgesamt liegen die Kreditrisikoaufschläge auf extrem niedrigem Niveau, doch dank der großen Streuung innerhalb der Indizes können aktive Investoren noch immer günstige Anleihen finden.
- KI-Emissionen verändern den Markt
Das Emissionsvolumen von KI-Anleihen wird voraussichtlich auf über 2 Billionen US-Dollar anschwellen und wäre damit größer als der aktuelle US.
- Asymmetrisches Renditepotenzial am Markt für Wandelanleihen
Wandelanleihen können aktienähnliche Renditen abwerfen und gleichzeitig ähnlich wie Anleihen vor Kursverlusten schützen. Und KI-Anleihen treiben die Emissionsvolumen massiv in die Höhe.
Das aktuelle Marktumfeld
Die Kriege in der Ukraine und im Nahen Osten dauern an, ein Ende ist nicht in Sicht. Die Inflationsrisiken, die von diesen Konflikten ausgehen, schwelen weiter und belasten vor allem Europa und die Nettoenergieimporteure in Asien, gleichzeitig kurbelt der rasante Ausbau der KI-Infrastruktur in den USA weiterhin die Konjunktur an. Die Märkte haben auf die Lage reagiert und ihre Zinsprognosen angehoben.
Und die Kreditrisikoaufschläge? Bewegen sich trotzdem nur knapp über dem niedrigsten Stand der letzten Jahrzehnte. Die höheren Renditen sind einfach zu verlockend, zumal die US-Wirtschaft noch immer robust wächst und Investment-Grade-Anleihen nach wie vor als risikoarm gelten.
Doch Investoren sollten sich nicht täuschen lassen, denn zwei gegensätzliche Dinge können gleichzeitig zutreffen: Ja, die Kreditrisikoaufschläge sind äußerst knapp. Blickt man jedoch auf andere Kennzahlen wie die Spread-Streuung, findet man noch immer zahlreiche attraktive Gelegenheiten für aktive Investoren – wenn sie die notwendige Zeit für gründliche Analyse aufwenden. Wir sehen weiterhin zahlreiche Gelegenheiten an den Kreditmärkten – und zwar nicht nur in einzelnen Marktsegmenten.
Warum sind die Spreads so knapp? Und wo liegen die Chancen?
Insgesamt mögen die Kreditrisikoaufschläge äußerst mager sein, doch innerhalb der Indizes verbirgt sich eine große Bandbreite an Spreads. An den US-amerikanischen und europäischen High-Yield-Märkten (HY) beispielsweise ist die Streuung entlang des Kreditspektrums erheblich, wie die nachstehende Grafik verdeutlicht. Was auffällt: Zwar verwenden die meisten Indizes einen gewichteten Mittelwert, der Median ist jedoch aufgrund der Häufung von Anleihen mit knappen Risikoaufschlägen noch niedriger.
Chart 1: US High Yield
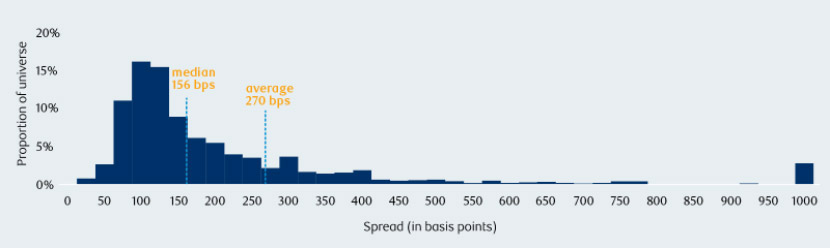
Quelle: RBC Global Asset Management, Bloomberg; Stand: 1. September 2026
Chart 2: European High Yield
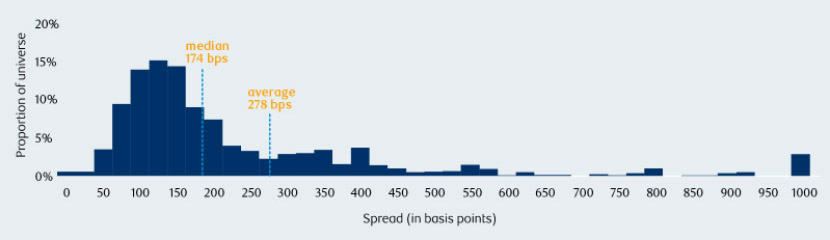
Quelle: RBC Global Asset Management, Bloomberg; Stand: 1. September 2026
An anderen Kreditmärkten ist das Bild ähnlich. Natürlich sind hohe Spreads in einigen Fällen womöglich durchaus gerechtfertigt, doch wer den notwendigen Aufwand nicht scheut, der findet nach unserer Einschätzung auch heute noch zahlreiche Gelegenheiten an den Kreditmärkten. Doch wo genau?
KI-Anleihen
Der Markt für KI-Anleihen wird voraussichtlich auf über 2 Billionen US-Dollar anwachsen und wäre damit größer als der aktuelle Markt für US-amerikanische High-Yield-Anleihen.
Die größten Akteure, darunter Hyperscaler wie Google und Amazon, begeben zur Finanzierung ihrer rasant wachsenden Investitionspläne inzwischen auch Anleihen. Der Technologiesektor macht mittlerweile über 10% einiger US-Investment-Grade-Indizes aus. Auch kleinere Betreiber von Rechenzentren versuchen, ihr Wachstum durch die Emission von Hochzinsanleihen zu finanzieren, und auch am US-High-Yield-Markt haben Technologieunternehmen einen zweistelligen Marktanteil.
Zudem wurde ein Drittel der diesjährigen Emissionen außerhalb des Dollarraums begeben, sodass sich der Markt nicht mehr ausschließlich auf die USA konzentriert.
Kurzfristig führt die Flut an Neuemissionen zu steigenden Risikoaufschlägen für KI-Anleihen, und angesichts der umfangreichen zukünftigen Emissionsvolumen dürfte sich diese Entwicklung noch eine Weile fortsetzen. Mittelfristig gesehen sehen wir jedoch eine Chance für Anleiheinvestoren, eine Art „KI-Emissionssprämie“ abzuschöpfen – wenn sie die kurzfristige Volatilität nicht abschreckt.
Warum Wandelanleihen trotz knapper Spreads interessant sind
Wandelanleihen waren in der Vergangenheit eine wichtige Finanzierungsquelle für junge Wachstumsunternehmen, zu denen auch KI-Unternehmen gehören. Im laufenden Jahr haben die Emissionen von Wandelanleihen bereits jetzt alle Kalenderjahrrekorde gebrochen, und KI-Unternehmen machen in diesem Jahr rund 44 %1 der neu emittierten Wandelanleihen aus.
Investoren können mit Wandelanleihen potenziell aktienähnliche Renditen abschöpfen, tragen jedoch nur anleiheähnliche Risiken, falls das Wachstum hinter den Erwartungen zurückbleibt. Wir erwarten, dass sich am Markt für Wandelanleihen diverse Chancen eröffnen werden. Dafür sprechen nicht nur die knappen Kreditrisikoaufschläge und die hohe Streuung in Indizes (insbesondere im Technologiesektor), sondern auch die Tatsache, dass KI-Unternehmen weitere Anleihen begeben dürften. Tatsächlich haben unsere Wandelanleiheinvestoren bereits einzelne Technologie-Wandelanleihen in Asien identifiziert.
Was Schwellenländeranleihen aktuell so attraktiv macht
Auch Schwellenländeranleihen gehören weiterhin zu unseren bevorzugten Assetklassen, aus mehreren Gründen:
Zum einen gibt es Anzeichen, dass in geringem Umfang Dollar-Kapital zurück in die Schwellenländer fließt und der Assetklasse technischen Rückenwind gibt.
Die eher orthodoxe Geldpolitik hält derweil schon seit mehreren Jahren die Inflation in vielen Schwellenländern in Schach (mit einigen nennenswerten Ausnahmen), und der aktuelle Zinssenkungszyklus sollte das Wachstum stützen.
Künstliche Intelligenz mag für Schwellenländer insgesamt weniger relevant sein, doch insbesondere am Wandelanleihemarkt finden Investoren vereinzelt attraktive Anlagemöglichkeiten. Und auch Rohstoffe machen einige Schwellenländer interessant.
Vorteile einer flexiblen, benchmark-ungebundenen Multi-Credit-Strategie
Die knappen Spreads mögen den Eindruck erwecken, dass der Markt nur wenige Chancen bietet, doch ein Blick unter der Haube zeichnet ein ganz anderes Bild: Die Spread-Streuung innerhalb der Indizes ist hoch, zudem zeichnet sich durch die hohen Emissionsvolumen der Hyperscaler und Anbieter von Rechenleistung eine „KI-Angebotsprämie“ ab; und die Märkte für Wandel- und Schwellenländeranleihen entfalten eine ganz eigene Dynamik.
Vor dem Hintergrund der hohen Unsicherheit in der Wirtschaft und an den Märkten bietet eine flexible Multi-Credit-Strategie mehrere Vorteile und eröffnet zahlreiche Chancen für Investoren die ihr Netz ohne Benchmark-Bindung weit auswerfen können. Deshalb hat aktives Management auch bei knappen Risikoaufschlägen weiterhin seine Berechtigung.
1 Goldman Sachs Research, 9. September 2026


